Tapuda Düşük Gösterme Cezası 2026: Ne Kadar, Kim Öder, Hangi Riskler Var?
Tapuda satış bedelini düşük göstermenin cezası 7566 sayılı Kanun'la yüzde 25'ten bir kata çıktı. Örnekli hesap, takdir komisyonu sınırı, izaha davet ve yüzde 20 kuralı, ceza indirimi ve uzlaşma, satıcı ve alıcının vergi riskleri, önalım ve muvazaa.
Tapuda satış bedelini gerçeğinden düşük göstermenin cezası 19 Aralık 2025'ten beri dört katına çıktı. Ceza artık eksik ödenen harcın yüzde 25'i değil, eksik harcın tamamı kadar.
Bu konuda bir dosyanız varsa:
1. Tapu Harcı Hangi Bedel Üzerinden Hesaplanır?
Satışlarda tapu harcı, emlak vergisi değerinden az olmamak üzere, tarafların beyan ettiği satış bedeli üzerinden hesaplanır (Harçlar K. m.63/2) [M1]. Oran, alıcı ve satıcı için ayrı ayrı binde 20'dir; yani her iki taraf da bedelin yüzde 2'si kadar harç öder [M1].
Bu yüzden beyan edilen bedel düştükçe her iki tarafın ödediği harç da düşer. Emlak vergisi değerinin altında bir bedel beyan edilse bile harç en az emlak vergisi değeri üzerinden alınır. Harç tutarını tapu harcı hesaplama aracımızla görebilirsiniz.
2. Tapuda Düşük Gösterme Cezası Ne Kadar? (2026)
Harçlar Kanunu'nun 63. maddesine göre, tapudaki işlemden sonra beyan edilen bedelin gerçek durumu yansıtmadığı tespit edilirse, aradaki farka düşen harç ikmalen veya re'sen tarh edilir. Bu harç için Vergi Usul Kanunu'ndaki vergi ziyaı cezası bir kat uygulanır [M1].
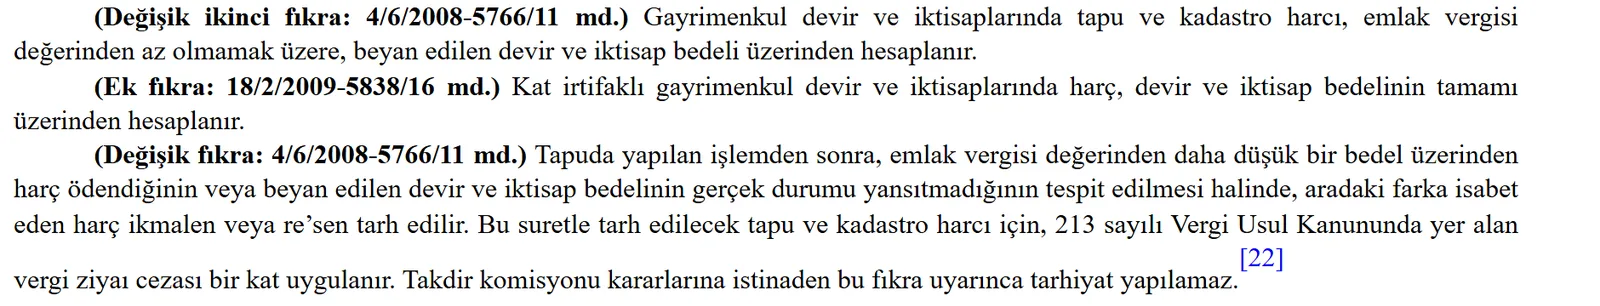
Bu oran 7566 sayılı Kanun'un 6. maddesiyle değişti. Önceki metinde ceza "yüzde 25 nispetinde" uygulanıyordu; değişiklik kanunun yayımlandığı 19 Aralık 2025'te yürürlüğe girdi [M2]. Bir kat ceza, eksik harç tutarına eşit bir ceza demektir (VUK m.344) [M3].
| Örnek | Tutar |
|---|---|
| Gerçek satış bedeli | 5.000.000 TL |
| Tapuda beyan edilen bedel | 3.000.000 TL |
| Fark | 2.000.000 TL |
| Alıcının eksik harcı (yüzde 2) | 40.000 TL |
| Satıcının eksik harcı (yüzde 2) | 40.000 TL |
| Vergi ziyaı cezası (her biri için bir kat) | 40.000 TL + 40.000 TL |
| Eski kurala göre ceza (yüzde 25) | 10.000 TL + 10.000 TL |
Örnek yalnızca hesap mantığını göstermek içindir. Gerçek tutar; emlak vergisi değerine, tespit edilen bedele ve gecikme faizi gibi ek kalemlere göre değişebilir.
3. Düşük Gösterme Nasıl Ortaya Çıkar?
Kanun önemli bir sınır koyar: takdir komisyonu kararlarına dayanılarak bu madde uyarınca tarhiyat yapılamaz (Harçlar K. m.63/4 son cümle) [M1]. Yani vergi dairesinin yalnızca "bu ev daha değerlidir" diyerek bir değer biçmesi yeterli değildir; beyan edilen bedelin gerçeği yansıtmadığının somut olarak tespit edilmesi gerekir.
Uygulamada bu tespit, örneğin şu belgelerden çıkabilir:
- Alıcıdan satıcıya yapılan banka havaleleri ve EFT kayıtları,
- Konut kredisi için düzenlenen ekspertiz ve kredi sözleşmesi,
- Emlakçı sözleşmesi, ön satış sözleşmesi, kapora makbuzu,
- Taraflar arasında sonradan çıkan bir davada sunulan belgeler.
4. Vergi Dairesinden "İzaha Davet" Yazısı Geldiyse
Vergi incelemesine başlanmadan önce, verginin ziyaa uğradığına dair ön tespit varsa mükellef izaha davet edilebilir (VUK m.370) [M3]. İzaha davet yazısı tebliğ edilen kişi, bu konuda pişmanlık hükümlerinden yararlanamaz [M3].
- Yazının tebliğinden itibaren otuz gün içinde izahta bulunulabilir.
- İzah yeterli bulunursa, o tespit için vergi incelemesi yapılmaz.
- İzah yeterli bulunmazsa, değerlendirme yazısının tebliğinden itibaren otuz gün içinde eksik vergi gecikme zammı oranındaki zamla ödenirse, vergi ziyaı cezası ziyaa uğratılan vergi üzerinden yüzde 20 oranında kesilir (VUK m.370/a) [M3].
İzaha davet, ceza tutarını doğrudan etkileyebilen kısa süreli bir aşamadır. Bu nedenle yazının tebliğ tarihi ve sunulacak belgeler önem taşır.
5. Ceza İndirimi ve Uzlaşma Mümkün mü?
Ceza kesildikten sonra da bazı yollar vardır:
- Ceza indirimi: İhbarnamenin tebliğinden itibaren otuz gün içinde başvurulup vergi ile cezanın yarısının vadesinde ödeneceği bildirilir ve ödenirse, cezanın yarısı indirilir (VUK m.376) [M3].
- Uzlaşma: Vergi ziyaı cezası için uzlaşma talep edilebilir. 2024'ten beri vergi aslı uzlaşmaya konu edilmiyor; uzlaşma yalnız cezayı kapsıyor (VUK Ek m.1) [M3].
- Dava: Tarhiyata karşı ihbarnamenin tebliğinden itibaren 30 gün içinde vergi mahkemesinde dava açılabilir.
Bu yollar birbirinin alternatifidir; indirim uygulanan cezada uzlaşma yapılamaz. Vergi cezalarında süre kaçırılırsa başvurulabilecek yolları Vergi Cezası İtiraz Süresini Kaçırdım yazımızda anlattık.
İdari para cezalarında indirim ve uzlaşma farklı işler: Kabahatler Kanunu'ndaki %25 peşin ödeme indirimi ile 6502 sayılı Kanun'daki uzlaşma yolu etiket ve fiyat cezası 2026: ödeme, indirim ve itiraz yazısında anlatılıyor.
6. Satıcı İçin Riskler: Değer Artış Kazancı
Satın alındıktan sonra beş yıl içinde satılan taşınmazdan elde edilen kazanç, değer artış kazancı olarak gelir vergisine tabidir (GVK mük. m.80/6) [M4]. Tapuda düşük bedel gösterilmesi, satıcının beyan ettiği kazancı da düşük gösterir. Gerçek bedel ortaya çıkarsa, harç farkının yanında gelir vergisi yönünden de inceleme gündeme gelebilir.
7. Alıcı İçin Riskler: İleride Satış ve Uyuşmazlık
Alıcı açısından düşük beyan, ilk bakışta harçtan tasarruf gibi görünür. Ancak alıcı bu taşınmazı beş yıl içinde satarsa, kazanç tapudaki düşük alış bedeline göre hesaplanacağı için daha yüksek vergi doğabilir [M4].
Ayrıca satış sonradan iptal edilir ya da taraflar arasında uyuşmazlık çıkarsa, alıcının tapuda görünenden fazla para ödediğini ispat etmesi gerekebilir. Bu durumda banka kayıtları belirleyici olur; elden yapılan ödemelerin ispatı çok daha zordur.
8. Önalım Davasında Düşük Bedel Artık İşe Yarar mı?
Eskiden paylı mülkiyette satılan payı önalım hakkıyla almak isteyen paydaş, tapuda gösterilen bedeli öderdi. Bu yüzden düşük gösterilen bedel, alıcı aleyhine bir risk oluşturuyordu. 25 Aralık 2025'te yürürlüğe giren 7571 sayılı Kanun'la bu kural değişti: önalım hakkı sahibi artık hâkimin belirlediği rayiç bedeli ve tapu giderlerini öder (TMK m.734/2) [M5].
Ayrıntıları Önalım (Şufa) Davası Nedir? yazımızda anlattık.
9. Düşük Bedel Satışı Geçersiz Kılar mı? Muvazaa
Bedelin düşük gösterilmesi tek başına satış sözleşmesini geçersiz kılmaz; bu bir vergi ve harç sorunudur. Ancak mirastan mal kaçırma ya da boşanmadan önce mal kaçırma iddialarında, tapudaki bedel ile taşınmazın gerçek değeri arasındaki büyük fark, satışın aslında bağış olduğunu gösteren delillerden biri olarak değerlendirilebilir.
Bu konuları Miras Muvazaası ve Tapu İptali Davası ile Boşanmadan Önce Mal Kaçırma yazılarımızda ele aldık.
10. Eski Satışlarda Ne Olacak?
Bir kat ceza kuralı 19 Aralık 2025'te yürürlüğe girdi. Bu tarihten önce yapılmış satışlarda tespit sonradan yapılırsa hangi oranın uygulanacağı, vergi cezalarında lehe kanun ilkesi gibi genel kurallara göre değerlendirilir; bu konuda somut tarih ve işlem bilgisi belirleyicidir. Harç ve vergi alacaklarının da belirli bir zamanaşımı süresi vardır; satış tarihinin üzerinden ne kadar zaman geçtiği bu açıdan önemlidir.
11. Sık Yapılan Hatalar
- "Herkes böyle yapıyor" düşüncesi: Banka kayıtları ve kredi ekspertizleri, düşük beyanı tespit etmeyi kolaylaştırır.
- Elden ödeme yapıp belge almamak: Uyuşmazlık çıkarsa alıcının ödediğini ispat etmesi zorlaşır.
- İzaha davet yazısını beklemeye almak: Otuz günlük süre kaçarsa yüzde 20'lik indirimli ceza imkânı kaybedilebilir.
- Emlak vergisi değerini tavan sanmak: Emlak vergisi değeri yalnızca alt sınırdır; kanuna göre harç, gerçek durumu yansıtan satış bedeli üzerinden hesaplanır.
Kaynaklar
| Kod | Kaynak | Konu |
|---|---|---|
| M1 | 492 sayılı Harçlar Kanunu | m.63 (harcın beyan edilen bedel üzerinden hesabı, düşük beyanda eksik harç ve bir kat vergi ziyaı cezası), (4) sayılı tarife (alıcı ve satıcı için binde 20) |
| M2 | 7566 sayılı Kanun (RG 19.12.2025) | m.6 ("yüzde 25 nispetinde" yerine "bir kat"), m.38/e (yayımı tarihinde yürürlük) |
| M3 | 213 sayılı Vergi Usul Kanunu | m.344 (vergi ziyaı cezası), m.370 (izaha davet), m.376 (ceza indirimi), Ek m.1 (uzlaşma) |
| M4 | 193 sayılı Gelir Vergisi Kanunu | mük. m.80/6 (beş yıl içinde satışta değer artış kazancı) |
| M5 | 4721 sayılı Türk Medeni Kanunu | m.734/2 (önalımda rayiç bedel, 7571 s.K.) |
İlgili sayfa: Gayrimenkul Hukuku
Sıkça Sorulan Sorular
Tapuda düşük gösterme cezası ne kadar?
Beyan edilen bedelin gerçeği yansıtmadığı tespit edilirse aradaki farka düşen harç sonradan tahsil edilir ve bu harç için bir kat vergi ziyaı cezası kesilir (Harçlar K. m.63). Yani ceza, eksik ödenen harç kadardır.
Tapuda düşük gösterme cezası ne zaman arttı?
7566 sayılı Kanun'un 6. maddesi cezayı 'yüzde 25 nispetinde' yerine 'bir kat' olarak değiştirdi. Değişiklik kanunun yayımlandığı 19 Aralık 2025'te yürürlüğe girdi.
Tapu harcı yüzde kaç?
Satışlarda tapu harcı alıcı ve satıcı için ayrı ayrı binde 20'dir; yani her iki taraf da beyan edilen bedelin yüzde 2'si kadar harç öder. Harç, emlak vergisi değerinden az olamaz.
Tapuda düşük gösterme cezasını kim öder?
Harcı alıcı ve satıcı ayrı ayrı ödediği için eksik harç ve buna bağlı ceza da her iki taraf için ayrı ayrı gündeme gelebilir.
Vergi dairesi takdir komisyonu değeriyle ceza kesebilir mi?
Harçlar Kanunu m.63/4'e göre takdir komisyonu kararlarına istinaden bu madde uyarınca tarhiyat yapılamaz. Beyan edilen bedelin gerçeği yansıtmadığının somut olarak tespit edilmesi gerekir.
İzaha davet yazısı geldi, ne olur?
Yazının tebliğinden itibaren otuz gün içinde izahta bulunulabilir. İzah yeterli bulunmazsa, değerlendirme yazısının tebliğinden itibaren otuz gün içinde eksik vergi zamla ödenirse vergi ziyaı cezası yüzde 20 oranında kesilir (VUK m.370).
Tapu harcı cezasında indirim var mı?
İhbarnamenin tebliğinden itibaren otuz gün içinde başvurulup vergi ile cezanın yarısının vadesinde ödeneceği bildirilir ve ödenirse cezanın yarısı indirilir (VUK m.376). Ayrıca ceza için uzlaşma talep edilebilir.
Tapuda düşük bedel gösterilen satış geçersiz mi?
Hayır, bedelin düşük gösterilmesi tek başına satışı geçersiz kılmaz. Ancak mirastan ya da boşanmadan önce mal kaçırma iddialarında, tapudaki bedelle gerçek değer arasındaki büyük fark muvazaa delillerinden biri olarak değerlendirilebilir.
Önalım davasında tapudaki bedel mi ödenir?
25 Aralık 2025'ten beri hayır. 7571 sayılı Kanun'la önalım hakkı sahibi, hâkimin belirlediği rayiç bedeli ve tapu giderlerini öder (TMK m.734/2).
Tapuda düşük gösterilirse satıcı ne kaybeder?
Taşınmaz alındıktan sonra beş yıl içinde satıldıysa kazanç gelir vergisine tabidir (GVK mük. m.80/6). Gerçek bedel ortaya çıkarsa harç farkının yanında gelir vergisi yönünden de inceleme gündeme gelebilir.
Tapuda düşük gösterilirse alıcının riski nedir?
Alıcı taşınmazı beş yıl içinde satarsa kazanç düşük alış bedeline göre hesaplanacağı için daha yüksek vergi doğabilir. Uyuşmazlıkta da tapuda görünenden fazla ödeme yaptığını ispat etmesi gerekebilir.
Emlak vergisi değeri üzerinden satış göstermek yeterli mi?
Emlak vergisi değeri yalnızca alt sınırdır. Kanun harcın beyan edilen bedel üzerinden hesaplanmasını ve bu bedelin gerçek durumu yansıtmasını öngörür; gerçek bedel daha yüksekse fark tespit edildiğinde eksik harç ve ceza gündeme gelir.
- tapu harcı
- tapuda düşük gösterme cezası
- vergi ziyaı cezası
- izaha davet
- değer artış kazancı
- önalım hakkı
- muvazaa
- gayrimenkul satışı
Bu konudaki hizmetlerimiz
Gayrimenkul Hukuku