Vergi Cezasına İtiraz Süresini Kaçırdım, Artık Hiçbir Şey Yapamaz mıyım? (Düzeltme-Şikayet Yolu)
Vergi ceza ihbarnamesine karşı 30 günlük dava açma süresini kaçırdıysanız, esasa itiraz hakkınız kapanır — ama her durumda değil. VUK'taki düzeltme-şikayet yolu, gerçek bir 'vergi hatası' varsa hâlâ bir çıkış sağlayabilir.
Vergi/ceza ihbarnamesine karşı dava açma veya uzlaşma başvurusu için tanınan 30 günlük süreyi kaçırdıysanız, ilk aşamada duyduğunuz "artık hiçbir şey yapılamaz" bilgisi kısmen doğrudur — ama tamamen değil. Vergi Usul Kanunu (VUK), belirli koşullarda süre geçmiş olsa bile başvurabileceğiniz ayrı bir yol tanımlar: düzeltme-şikayet yolu. Bu yazıda bu yolun tam olarak ne zaman işlediğini, ne zaman işlemediğini ve nasıl başvurulacağını anlatıyoruz.
Bu konuda bir dosyanız varsa:
Önce Netleştirin: Hangi Süreyi Kaçırdınız?
"Süreyi kaçırdım" ifadesi iki farklı anlama gelebilir ve karıştırılmamalıdır:
| Kaçırılan süre | Anlamı |
|---|---|
| 30 günlük dava/uzlaşma başvuru süresi | İhbarnamenin tebliğinden itibaren dava açma veya uzlaşma talep etme hakkınızın süresi doldu |
| 5 yıllık tarh/düzeltme zamanaşımı | Vergi alacağının doğduğu yılı izleyen yılın başından itibaren beş yıl içinde tarh ve tebliğ edilmeyen vergiler zamanaşımına uğrar (VUK 114); vergi hatalarının düzeltilmesi de bu süreye bağlıdır (VUK 126) |
Bu yazı, birinci durumu (30 günlük dava süresini kaçırmış olmanızı) ele alıyor.
Süre Gerçekten Kaçtı mı? Önce Tebliğ Tarihine Bakmak
Vergi mahkemelerinde dava açma süresi 30 gündür ve tebliğ yapılan hâllerde tebliğ tarihini izleyen günden başlar (İYUK 7). Bu nedenle "süre kaçtı" sonucuna varılmadan önce, ihbarnamenin ne zaman ve nasıl tebliğ edildiği belirleyicidir:
- Elektronik tebligat: E-Tebligat sistemine gönderilen ihbarname, muhatabına iletildiği tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılır (VUK 107/A). Dava açma süresi bu tarihten sonra işlemeye başlar.
- İlan yoluyla tebliğ: Adresi belli olmayanlara ilan yoluyla bildirim yapılan hâllerde, özel kanununda aksine hüküm yoksa süre, son ilan tarihini izleyen günden itibaren on beş gün sonra işlemeye başlar (İYUK 7).
- Hükümsüz belge: VUK 108'e göre vergi ihbarı ile ilgili belgelerde mükellefin adının, verginin türünün veya miktarının, vergi mahkemesinde dava açma süresinin hiç yazılmamış olması ya da belgenin görevli bir makam tarafından düzenlenmemiş olması belgeyi hükümsüz kılar. Esasa etkili olmayan şekil hataları ise belgenin hukuki değerini kaybettirmez.
Tebliğin usulüne uygun yapılıp yapılmadığı, sürenin hangi tarihte başladığını belirlediği için süre hesabında ilk incelenen konulardan biridir.
30 Günlük Sürenin Dolmasıyla Kapanan Diğer İmkânlar
İhbarnamenin tebliğinden itibaren 30 gün içinde kullanılabilen tek yol dava değildir. Bu süre geçtiğinde aşağıdaki imkânlar da kural olarak kapanır:
| İmkân | Kanundaki düzenleme |
|---|---|
| Tarhiyat sonrası uzlaşma | Vergi ziyaı cezaları ile kanunda belirtilen tutarı aşan usulsüzlük ve özel usulsüzlük cezaları konusunda; talep, ihbarnamenin tebliğ tarihinden itibaren 30 gün içinde yapılır. Uzlaşma sağlanamazsa yeniden uzlaşma talep edilemez (VUK Ek 1) |
| Cezada yarı oranında indirim | İhbarnamenin tebliğinden itibaren 30 gün içinde vergi dairesine başvurularak vergi ile cezaların yarısının vadesinde ya da teminat gösterilerek vadenin bitiminden itibaren üç ay içinde ödeneceği bildirilirse, kesilen cezanın yarısı indirilir; bildirilen tutar süresinde ödenmez veya dava konusu yapılırsa bu indirimden yararlanılamaz (VUK 376) |
Kötü Haber: Süre Kaçtıysa Esasa İtiraz Hakkınız Kural Olarak Kapanır
30 günlük dava açma süresi geçtikten sonra, vergi tarhiyatı veya cezası kesinleşir. Bu, normal şartlarda "bu ceza haksız, hesaplama yanlış, ben bu suçu işlemedim" gibi esasa ilişkin itirazlarınızı artık ileri süremeyeceğiniz anlamına gelir.
İyi Haber: Düzeltme-Şikayet Yolu Her Duruma Uygulanmaz, Ama Bazı Durumlara Uygulanır
VUK, "vergi hatası" adı verilen belirli, objektif ve açık hata türleri için, dava süresi geçmiş olsa bile ayrı bir başvuru yolu tanır. Bu yolun kritik sınırı şudur: her haksız bulduğunuz ceza bir "vergi hatası" sayılmaz. Yorum farkına dayalı, takdire bağlı veya ispat gerektiren uyuşmazlıklar bu yolun kapsamı dışındadır.
"Vergi Hatası" Tam Olarak Nedir? (VUK m.116-118)
VUK m.116'ya göre "Vergi hatası, vergiye mütaallik hesaplarda veya vergilendirmede yapılan hatalar yüzünden haksız yere fazla veya eksik vergi istenmesi veya alınmasıdır." ("Mütaallik", ilişkin anlamına gelir.) Bu tanım iki alt kategoriye ayrılır:
| Tür | Madde | Örnekler |
|---|---|---|
| Hesap hataları | VUK m.117 | Matrah hataları, vergi miktarında hatalar, verginin mükerrer olması (aynı vergi kanununun uygulanmasında belli bir vergilendirme dönemi için aynı matrah üzerinden birden fazla vergi istenmesi veya alınması) |
| Vergilendirme hataları | VUK m.118 | Mükellefin şahsında hata (başka birinin borcu size çıkarılmış), mükellefiyette hata, mevzuda hata, vergilendirme/muafiyet döneminde hata |
Sizin Durumunuz Vergi Hatası mı, Yoksa Hukuki Uyuşmazlık mı?
Bu ayrım, düzeltme-şikayet yolunun işleyip işlemeyeceğini belirleyen en önemli noktadır.
| Durum | Vergi hatası mı? |
|---|---|
| Aynı vergi dönemi için mükerrer (iki kez) tarhiyat yapılmış | Evet — hesap hatası |
| Ceza, aslında borcu olan başka bir kişi yerine size kesilmiş | Evet — mükellefin şahsında hata |
| Matrah toplama işleminde aritmetik hata yapılmış | Evet — hesap hatası |
| "Bu harcamanın gider yazılıp yazılamayacağı" konusunda vergi dairesiyle görüş ayrılığınız var | Hayır — yorum farkı, düzeltme kapsamı dışında |
| Cezanın miktarının fazla/ağır olduğunu düşünüyorsunuz ama hesaplama doğru | Hayır — takdir meselesi, düzeltme kapsamı dışında |
Danıştay'ın Ölçütü: İlk Bakışta Anlaşılabilecek Açıklık
Danıştay 7. Dairesi'nin 27.11.2025 tarihli kararında, düzeltme yoluyla idareden istenebilecek vergi hatalarının; idarenin ya da uyuşmazlık hâlinde mahkemenin, VUK'un 3. maddesindeki yorum tekniklerine başvurmadan ilk bakışta anlayabileceği açıklıktaki vergilendirme yanlışlıkları olduğu belirtilmiştir. O dosyada bir şirket, kentsel dönüşüm kapsamında yürüttüğü proje için kullandığı kredilerden kesilen banka ve sigorta muameleleri vergisinin iadesini düzeltme-şikâyet yoluyla istemişti. Daire, uyuşmazlığın çözümünün şirketin istisnadan yararlanıp yararlanamayacağının ve olayda açık bir vergilendirme hatası bulunup bulunmadığının değerlendirilmesini gerektirdiğini belirterek alt derece kararını oy çokluğuyla bozmuştur.
Bu ölçüt, tablodaki ayrımın neden önemli olduğunu gösterir: bir konunun kanunun yorumlanmasını, istisna şartlarının tartışılmasını veya delil değerlendirmesini gerektirmesi, onu düzeltme yolunun dışında bırakabilir.
Somut Örnekler: Mükerrer Vergi ve Şahısta Hata
Aynı döneme ait aynı beyanname üzerinden hesaplanan verginin iki ayrı tahakkukla istenmesi, kanundaki "verginin mükerrer olması" tanımına uyan bir durumdur: aynı vergi kanununun uygulanmasında, aynı dönem için, aynı matrah üzerinden birden fazla vergi istenmiştir (VUK 117). Verginin asıl borçlusu yerine başka bir kişiden, örneğin aynı adı taşıyan bir başkasından istenmesi ise "mükellefin şahsında hata" tanımına girer (VUK 118). Bu tür durumlarda iki tahakkukun ya da kimlik bilgilerinin tarih, tutar ve dayanaklarıyla yan yana konulması, hatanın belgelerden açıkça anlaşılıp anlaşılmadığını gösterir.
Hangi Vergilerde Uygulanır? Belediye Vergileri İçin Fark
Kanun, düzeltme yolunu belirli vergi türleriyle sınırlamamıştır; VUK 116-118'deki tanımlar Vergi Usul Kanunu'nun uygulandığı vergiler için geçerlidir. Şikâyet aşamasında ise başvurulan makam verginin türüne göre değişir: il özel idaresi vergilerinde valiliğe, emlak vergisi gibi belediye vergilerinde belediye başkanlığına, diğerlerinde Hazine ve Maliye Bakanlığına başvurulur (VUK 124). Vergi uyuşmazlıklarında başvurulabilecek yolların genel çerçevesi vergi hukuku sayfamızda yer almaktadır.
Düzeltme Talebi Nasıl Yapılır? (VUK m.122)
Vergi hatası olduğunu düşündüğünüz durumu, yazılı bir dilekçeyle ilgili vergi dairesine bildirerek düzeltme talep edersiniz. Dilekçenizde hatanın türünü (hesap hatası mı, vergilendirme hatası mı) ve dayanağını (VUK'un ilgili maddesi) açıkça belirtmeniz, talebinizin ciddiye alınma ihtimalini artırır.
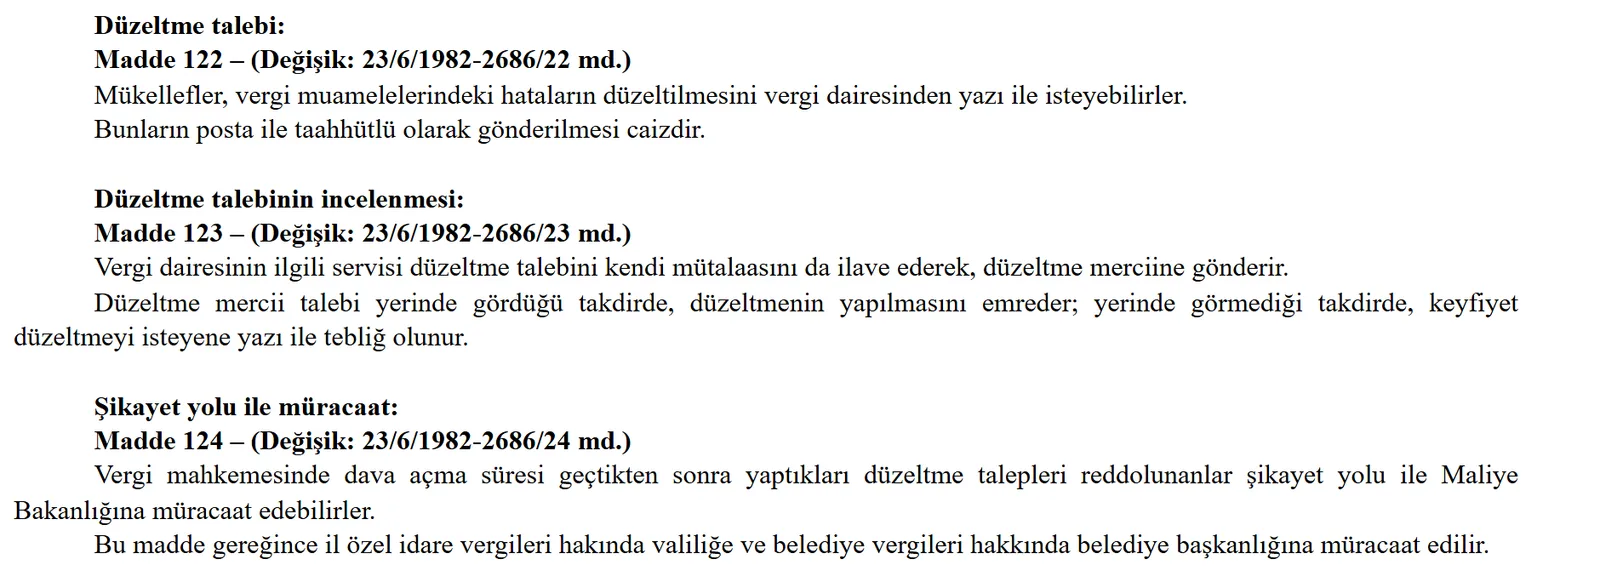
Kanuna göre düzeltme talebi yazıyla yapılır ve posta ile taahhütlü olarak gönderilebilir (VUK 122). Vergi dairesinin ilgili servisi talebi kendi görüşünü ekleyerek düzeltme merciine gönderir; merci talebi yerinde görürse düzeltmenin yapılmasını emreder, görmezse durum talep edene yazıyla bildirilir (VUK 123). Düzeltmeye vergi dairesi müdürü, vergi dairesi başkanlıklarında ise başkan ya da yetki devrettiği kişiler karar verir (VUK 120).
İdare Hatayı Kendiliğinden de Düzeltebilir
VUK 121'e göre idarece tereddüt edilmeyen açık ve mutlak vergi hataları re'sen, yani başvuru beklenmeden düzeltilir. Kanun, hataların ilgili memurun görmesi, üst memurların incelemesi, teftiş, vergi incelemesi veya mükellefin başvurusu yoluyla ortaya çıkarılabileceğini de sayar (VUK 119).
Düzeltme Kabul Edilirse İade İçin Bir Yıllık Süre
Hata mükellef aleyhine yapılmış ve fazla vergi tahsil edilmişse, bu tutar düzeltme fişine dayanılarak mükellefe iade edilir. Düzeltme fişinin bir nüshası, iade edilecek miktar ve başvuru süresi belirtilerek mükellefe tebliğ edilir; mükellef tebliğden itibaren bir yıl içinde parasını almak için başvurmazsa hakkı düşer (VUK 120).
Mahkemeden Geçmiş İşlemlerde Düzeltme
Vergi mahkemesi, bölge idare mahkemesi veya Danıştaydan geçmiş işlemlerde vergi hatası bulunursa, yargı kararları kesinleşmiş olsa bile bu hatalar düzeltilebilir; ancak bunun için mahkemelerin o hata hakkında bir karar vermemiş olması gerekir (VUK 125).
Düzeltme Talebiniz Reddedilirse: Şikayet Yolu (VUK m.124)
VUK 124'e göre vergi mahkemesinde dava açma süresi geçtikten sonra yaptıkları düzeltme talepleri reddedilenler, şikâyet yoluyla Hazine ve Maliye Bakanlığına başvurabilir; il özel idaresi vergilerinde valiliğe, belediye vergilerinde belediye başkanlığına başvurulur. Maddede şikâyet başvurusu için ayrı bir süre yazılı değildir; düzeltmenin kendisi ise VUK 126'daki zamanaşımı süresine bağlıdır (aşağıda). İdari Yargılama Usulü Kanunu'nun 10. maddesine göre idareye yapılan bir başvuruya otuz gün içinde cevap verilmezse istek reddedilmiş sayılır.
Düzeltme Reddedilince Doğrudan Dava Açılabilir mi?
Bu konuda Danıştay içinde farklı görüşler bulunmaktadır. Danıştay 7. Dairesi'nin 20.03.2024 tarihli kararına konu dosyada bir şirket, dava açma süresi geçtikten sonra yaptığı düzeltme başvurusu reddedilince doğrudan dava açmıştı. Vergi mahkemesi, VUK 124 uyarınca önce şikâyet yoluyla Gelir İdaresi Başkanlığına başvurulması gerektiği gerekçesiyle dava dilekçesini bu makama göndermiş; Danıştay bu kararı oy çokluğuyla onamıştır. Karşı oyda ise şikâyet yolunun ihtiyari olduğu ve düzeltme başvurusunun reddine karşı doğrudan dava açılabileceği görüşü savunulmuştur.
Şikayet de Reddedilirse: Vergi Mahkemesi Yolu Yeniden Açılır
Şikâyetiniz de reddedilirse, bu kez bu ret işlemine karşı (ilk vergi/cezaya karşı değil, şikâyetinizin reddine karşı) İdari Yargılama Usulü Kanunu'nun genel hükümlerine göre vergi mahkemesinde dava açabilirsiniz. Yani düzeltme-şikayet yolu, kapanmış olan yargı yolunu, dar bir çerçevede de olsa yeniden açan bir mekanizmadır.
Vergi mahkemelerinde dava açma süresi, özel bir süre öngörülmeyen hâllerde 30 gündür (İYUK 7). Mahkeme bu davada, ileri sürülen durumun kanundaki anlamıyla bir vergi hatası olup olmadığını inceler; yorum gerektiren bir uyuşmazlık olduğu sonucuna varılırsa düzeltme yolunun şartları bulunmamış sayılabilir.
Bu Yolun da Bir Süre Sınırı Var: Düzeltme Zamanaşımı
Düzeltme-şikâyet yolu süresiz bir hak değildir. VUK 126'ya göre 114. maddede yazılı zamanaşımı süresi dolduktan sonra meydana çıkarılan vergi hataları düzeltilemez. 114. maddedeki süre, vergi alacağının doğduğu takvim yılını izleyen yılın başından itibaren beş yıldır.
Kanun bazı hâllerde düzeltme için ek bir güvence de öngörür: zamanaşımı süresinin son yılı içinde tarh ve tebliğ edilen vergilerde hatanın yapıldığı tarihten; ilan yoluyla tebliğ edilip dava konusu yapılmadan tahakkuk eden vergilerde ödeme emrinin tebliğ edildiği tarihten; ihbarname ve ödeme emri ilan yoluyla tebliğ edilen vergilerde haczin yapıldığı tarihten itibaren düzeltme zamanaşımı süresi bir yıldan az olamaz (VUK 126).
Kesinleşen Vergi İçin Ödeme Emri Gelirse
Dava süresi geçip vergi ve ceza kesinleştikten sonra borç ödenmezse, tahsil süreci 6183 sayılı Kanun'a göre ödeme emriyle devam eder. Ödeme emrine karşı dava yalnızca borcun olmadığı, kısmen ödendiği veya zamanaşımına uğradığı iddialarıyla, tebliğden itibaren 15 gün içinde açılabilir (6183 m.58); bu davada vergi ve cezanın esasına ilişkin itirazlar kural olarak tartışılmaz. Ödeme emri, e-haciz, mal bildirimi ve tecil-taksitlendirme, vergi borcu nedeniyle banka hesabı bloke olanlar için hazırladığımız rehberde ayrıntılı olarak anlatılmıştır. Hesaba konulan blokenin hangi kurumdan geldiğinin nasıl anlaşılacağı ise ayrı bir yazıda ele alınmıştır.
Bu Yolu Yanlış Kullanmanın Riski: Zaman Kaybı
Yapmanız Gerekenler
| Adım | Açıklama |
|---|---|
| 1. İhbarnamenizi ve hesaplamaları yeniden inceleyin | Mükerrer vergileme, matrah hatası, kimlik/mükellef hatası gibi somut bir hata var mı tespit edin |
| 2. Hatanın türünü ve dayanağını netleştirin | VUK m.117 (hesap) mi, m.118 (vergilendirme) mi olduğunu belirleyin |
| 3. Yazılı düzeltme talebinizi vergi dairesine sunun | VUK m.122 kapsamında |
| 4. Ret cevabından sonra şikayet başvurusu | VUK m.124 kapsamında Hazine ve Maliye Bakanlığına (belediye vergilerinde belediye başkanlığına, il özel idaresi vergilerinde valiliğe); maddede ayrı bir süre yazılı değildir |
| 5. Şikayet de reddedilirse vergi mahkemesinde dava açın | Bu kez şikayetin reddine karşı |
İlgili yazılar: Vergi Borcu Nedeniyle Banka Hesabım Bloke Oldu · Hesabıma Bloke Konuldu: Kim Koydu, Nasıl Öğrenirim? · Vergi Hukuku
Kaynaklar
213 sayılı Vergi Usul Kanunu m.107/A, m.108, m.114, m.116, m.117, m.118, m.119, m.120, m.121, m.122, m.123, m.124, m.125, m.126, m.376, Ek m.1; 2577 sayılı İdari Yargılama Usulü Kanunu m.7, m.10; 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m.58; Danıştay 7. Dairesi 20.03.2024 tarihli, 2021/4287 E., 2024/1556 K.; Danıştay 7. Dairesi 27.11.2025 tarihli, 2024/1837 E., 2025/3963 K.
Sıkça Sorulan Sorular
30 günlük dava açma süresini kaçırdım, hiç şansım yok mu?
Esasa ilişkin genel itiraz hakkınız kapanır. Ancak durumunuz VUK'ta tanımlanan 'vergi hatası' kapsamına giriyorsa (mükerrer vergileme, hesap hatası, mükellef kimliğinde hata gibi), düzeltme-şikayet yoluyla süreç yeniden açılabilir.
Cezanın miktarını fazla buluyorum, bu vergi hatası sayılır mı?
Hayır. Miktarın fazla/ağır olduğu yönündeki bir değerlendirme, takdire dayalı bir itirazdır ve düzeltme-şikayet yolunun kapsamına girmez. Bu yol yalnızca objektif, açık hesap veya vergilendirme hatalarını kapsar.
Düzeltme talebimi nereye, nasıl yapmalıyım?
Düzeltme talebi ilgili vergi dairesine yazıyla yapılır ve posta ile taahhütlü olarak gönderilebilir (VUK 122). Talepte hatanın türü (hesap hatası mı, vergilendirme hatası mı) ve hangi belgeden anlaşıldığı belirtilir.
Düzeltme talebim reddedilirse ne yaparım?
Dava açma süresi geçtikten sonra yapılan düzeltme talebi reddedilenler, VUK 124'e göre şikâyet yoluyla Hazine ve Maliye Bakanlığına başvurabilir; il özel idaresi vergilerinde valiliğe, belediye vergilerinde belediye başkanlığına başvurulur. Maddede şikâyet için ayrı bir süre yazılı değildir.
Şikayetim de reddedilirse son çarem ne?
Şikâyetin reddine karşı vergi mahkemesinde dava açılabilir; vergi mahkemelerinde dava açma süresi, özel bir süre öngörülmeyen hâllerde 30 gündür (İYUK 7).
Bu yolun bir süre sınırı yok mu, her zaman başvurabilir miyim?
VUK 126'ya göre 114. maddedeki zamanaşımı süresi dolduktan sonra meydana çıkarılan vergi hataları düzeltilemez. Bu süre, vergi alacağının doğduğu yılı izleyen yılın başından itibaren beş yıldır; kanun bazı hâllerde bir yıllık ek güvence tanır.
Aynı vergi için hem bana hem eski ortağıma ayrı ayrı tarhiyat yapılmış, bu ne tür bir hata?
Ortaklık ilişkilerinde vergilendirmenin nasıl yapılacağı ortaklığın türüne göre değişir; bu nedenle iki ayrı tarhiyat kendi başına hata anlamına gelmez. Aynı vergi kanununun uygulanmasında aynı dönem için aynı matrah üzerinden birden fazla vergi istenmesi "verginin mükerrer olması", verginin asıl borçlusu yerine başka bir kişiden istenmesi ise "mükellefin şahsında hata" olarak tanımlanır (VUK 117, 118).
Avukat olmadan bu süreci kendim yürütebilir miyim?
Dilekçe hazırlamak mümkündür, ancak durumunuzun gerçekten 'vergi hatası' tanımına girip girmediğini doğru değerlendirmek, sürecin başarısı için kritik olduğundan uzman desteği almanız önerilir.
Vergi hatası ile yorum farkı nasıl ayrılır?
Danıştay 7. Dairesi'nin 27.11.2025 tarihli kararında, düzeltme yoluyla istenebilecek vergi hatalarının, idarenin veya mahkemenin yorum tekniklerine başvurmadan ilk bakışta anlayabileceği açıklıktaki vergilendirme yanlışlıkları olduğu belirtilmiştir. Kanunun yorumlanmasını gerektiren konular bu kapsamın dışında kalabilir.
Düzeltme talebim reddedildi, şikâyete gitmeden dava açabilir miyim?
Danıştay içinde farklı görüşler vardır. Danıştay 7. Dairesi'nin 20.03.2024 tarihli kararına konu dosyada, doğrudan açılan davanın dilekçesi önce şikâyet yoluyla başvurulması gerektiği gerekçesiyle Gelir İdaresi Başkanlığına gönderilmiş ve bu karar oy çokluğuyla onanmıştır; karşı oyda şikâyetin ihtiyari olduğu görüşü yer almıştır.
İhbarname e-Tebligat ile geldiyse 30 gün ne zaman başlar?
VUK 107/A'ya göre elektronik tebligat, muhatabına iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılır; dava açma süresi bu tarihi izleyen günden işlemeye başlar (İYUK 7).
30 günlük süre geçince uzlaşma ve ceza indirimi imkânı da kalkar mı?
Uzlaşma talebi ihbarnamenin tebliğinden itibaren 30 gün içinde yapılır (VUK Ek 1); cezada yarı oranında indirim için başvuru da 30 gün içinde yapılır (VUK 376). Bu süreler geçtiğinde her iki imkân da kural olarak kullanılamaz.
Düzeltme kabul edilirse fazla ödediğim vergi iade edilir mi?
Hata mükellef aleyhine yapılmışsa fazla tahsil edilen vergi düzeltme fişine dayanılarak iade edilir; mükellef, düzeltme fişinin tebliğinden itibaren bir yıl içinde başvurmazsa iade hakkı düşer (VUK 120).
Mahkemede kesinleşmiş bir vergide düzeltme istenebilir mi?
VUK 125'e göre yargı kararları kesinleşmiş olsa bile işlemdeki vergi hataları düzeltilebilir; ancak mahkemelerin o hata hakkında bir karar vermemiş olması gerekir.
Emlak vergisinde şikâyet başvurusu nereye yapılır?
VUK 124'e göre belediye vergileri hakkında şikâyet başvurusu belediye başkanlığına, il özel idaresi vergileri hakkında valiliğe yapılır.
İhbarnamede dava açma süresi yazılmamışsa ne olur?
VUK 108'e göre vergi ihbarı ile ilgili belgelerde mükellefin adının, verginin türünün veya miktarının ya da vergi mahkemesinde dava açma süresinin hiç yazılmamış olması belgeyi hükümsüz kılar.
- vergi cezasına itiraz süresini kaçırdım
- düzeltme şikayet yolu
- VUK 116
- VUK 122
- VUK 124
- vergi hatası nedir
- vergi mahkemesi dava süresi
- mükerrer vergilendirme
- vergi dairesine düzeltme talebi
- vergi zamanaşımı
- VUK 126 düzeltme zamanaşımı
- e-tebligat ihbarname
- vergi cezası uzlaşma süresi
- VUK 376 ceza indirimi
- emlak vergisi düzeltme
- Danıştay vergi hatası
- VUK 108 hatalı tebliğ
- düzeltme fişi iade
Bu konudaki hizmetlerimiz
Vergi Hukuku