Dolandırıldım, Nereye Şikayet Etmeliyim? (2026)
Dolandırıldığınızda nereye ve hangi sırayla başvurmalısınız? Bankaya ilk bildirim ve CMK 128/A ile 48 saatlik hesap askıya alma, savcılığa şikayet, e-Devlet ve UYAP, deliller, süreler, bankanın sorumluluğu ve emsal kararlar.
Dolandırıldığınızı fark ettiğiniz ilk saatler, paranın geri gelip gelmeyeceğini çoğu zaman belirler. Önce bankanızı arayın, sonra şikayetinizi doğru yere ve doğru delillerle yapın.
Bu konuda bir dosyanız varsa:
Dolandırıldım, Nereye Şikayet Etmeliyim? Başvuru Yerleri
Dolandırıcılıkta tek bir başvuru yeri yoktur. Paranın durdurulması, suçun soruşturulması ve zararın geri alınması farklı kurumların işidir. Hangi sırayla ve nereye başvuracağınızı aşağıdaki tablo özetliyor:
| Nereye? | Ne zaman? | Ne işe yarar? |
|---|---|---|
| Kendi bankanız ya da ödeme kuruluşunuz | Hemen, ilk dakikalarda | İşleme itiraz, kartın ve internet şubenin kapatılması, paranın gittiği hesabın askıya alınması için bildirim |
| Cumhuriyet başsavcılığı | Aynı gün ya da ilk fırsatta | Suç şikayeti; soruşturma, el koyma ve paranın iadesi kararları buradan çıkar |
| Polis, jandarma, 112 | Savcılığa gidemiyorsanız ya da olay sürüyorsa | Şikayet tutanağa geçirilir ve savcılığa iletilir |
| UYAP Vatandaş Portalı | e-imzanız ya da mobil imzanız varsa | Şikayet dilekçesinin elektronik ortamda savcılığa gönderilmesi |
| EGM online ihbar | Ek olarak | Siber suç ihbarı; resmî şikayet yerine geçmez |
| İlan ya da alışveriş sitesi, sosyal medya platformu | Şikayetle birlikte | Sahte hesabın ya da ilanın kapatılması, kayıtların saklanması |
| Hakem heyeti ya da mahkeme | Sonraki aşamada | Banka ya da faille yaşanan para iadesi uyuşmazlığı |
Dolandırıldıktan Sonraki İlk Saatler Neden Önemli?
Dolandırıcılar, gelen parayı genellikle dakikalar içinde başka hesaplara, ödeme kuruluşlarına ya da kripto platformlarına aktarır. Para zincirin ilk halkasındayken durdurulabilir. Birkaç hesap ve platform değiştirdikten sonra takibi aylar sürebilir, çoğu zaman da iadesi mümkün olmaz.
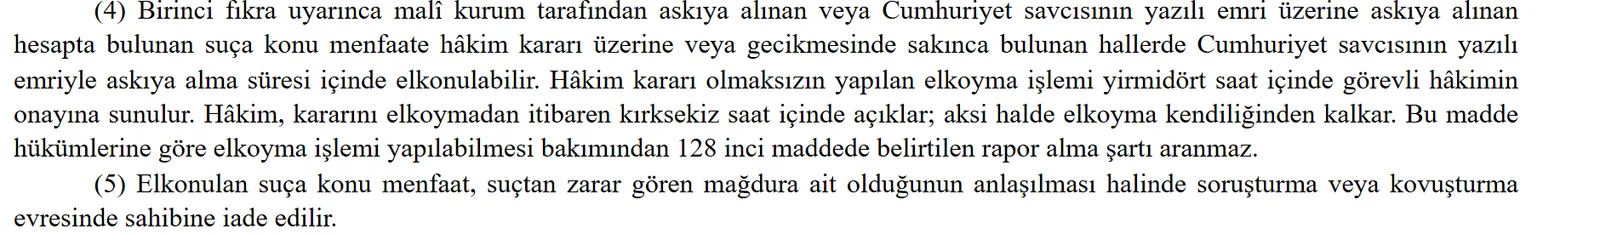
CMK 128/A: Paranın Gittiği Hesap 48 Saat Askıya Alınabilir
Aralık 2025'te 7571 sayılı Kanun'la Ceza Muhakemesi Kanunu'na eklenen 128/A maddesi, dolandırıcılık mağdurları için en önemli yeniliktir. Madde; bilişim sistemleri, banka ya da kredi kurumları araç olarak kullanılarak işlenen nitelikli dolandırıcılık (TCK 158/1-f), kendini kamu görevlisi ya da banka çalışanı olarak tanıtarak yapılan dolandırıcılık (TCK 158/1-l), bilişim yoluyla nitelikli hırsızlık (TCK 142/2-e) ve banka ya da kredi kartlarının kötüye kullanılması (TCK 245) suçlarında uygulanır. Bu suçların işlendiğine dair makul şüphe varsa, banka, ödeme hizmeti sağlayıcısı ya da kripto varlık hizmet sağlayıcısı, suçta kullanılan hesabı kırk sekiz saate kadar askıya alabilir.
Askıya alma işlemi ve hesap hareketleri derhal Cumhuriyet başsavcılığına bildirilir. Bu 48 saat içinde, hesaptaki suça konu paraya hâkim kararıyla, gecikmesinde sakınca bulunan hâllerde savcının yazılı emriyle el konulabilir. Hâkim kararı olmadan yapılan el koyma 24 saat içinde hâkim onayına sunulur, hâkim de 48 saat içinde kararını açıklar.
Hesabı askıya alınan kişinin gözünden bu süreci CMK 128/A kapsamında hesabım 48 saat askıya alındı yazımızda anlattık.
Dolandırıldığınızda Bankanızı Ararken Ne Söylemelisiniz?
Bankanın müşteri hizmetlerini ya da şubesini aradığınızda şunları açıkça söyleyin ve not alın:
- İşlemin tarihi, saati, tutarı ve paranın gittiği IBAN ya da hesap bilgisi.
- İşlemi sizin yapıp yapmadığınız: "Bu işlemi ben yapmadım" (yetkisiz işlem) ya da "Kandırılarak ben gönderdim". Bu ayrım, aşağıda anlatılan sorumluluk kurallarını belirler.
- Paranın gittiği hesabın askıya alınmasını istediğinizi ve dolandırıcılık nedeniyle savcılığa başvuracağınızı.
- Kartınızın, internet ve mobil şubenizin kapatılmasını; şifrelerin yenilenmesini.
- Görüşmenin kayıt ya da başvuru numarasını. Mümkünse aynı gün yazılı bildirim de yapın (şube, internet şube mesajı ya da e-posta).
Karşı banka sizin bankanız değilse, bildirimi kendi bankanıza yapmanız yeterlidir. CMK 128/A'nın üçüncü fıkrasına göre, askıya alma tamamlanmadan para başka bir kuruma aktarıldıysa, bunu tespit eden kurum durumu ilgili kuruma gecikmeksizin bildirir.
Para Başka Bir Hesaba ya da Kripto Platformuna Aktarıldıysa
Dolandırıcılar çoğu zaman kiralık hesaplar kullanır; para, sahibi başka biri olan hesaplardan geçirilerek dağıtılır. 128/A'nın zincirleme bildirim kuralı tam bu durum için konuldu. Yine de her aktarım takibi zorlaştırır. Bu yüzden bankanızı aradıktan hemen sonra savcılığa başvurmanız, savcılığın hesap ve işlem kayıtlarını hızla istemesini sağlar. Aynı madde, savcılığın istediği bilgi ve belgeleri bankaların on gün içinde göndermesini zorunlu kılar; göndermeyen kuruma 50.000 TL'den 300.000 TL'ye kadar idari para cezası verilir.
El Konulan Paranın Mağdura İadesi
128/A'nın beşinci fıkrası açık: el konulan suça konu para, mağdura ait olduğu anlaşılırsa soruşturma ya da kovuşturma sırasında sahibine iade edilir. Davanın bitmesini beklemek gerekmez. Paranın size ait olduğunu gösteren dekont ve yazışmalar, bu aşamada iadeyi hızlandırır.
Dolandırıcılık Şikayeti Savcılığa Nasıl Yapılır?
Dolandırıcılık Şikayeti Hangi Savcılığa Yapılır?
CMK 158'e göre suça ilişkin ihbar ya da şikayet Cumhuriyet başsavcılığına veya kolluk makamlarına yapılabilir. Şikayet yazılı olabileceği gibi tutanağa geçirilmek üzere sözlü de yapılabilir. Uygulamada en yakın adliyedeki Cumhuriyet başsavcılığının ihbar bürosuna başvurabilirsiniz. Yetkili savcılık başka bir yerdeyse dosya oraya gönderilir. Valilik, kaymakamlık ya da mahkemeye yapılan şikayetler de ilgili savcılığa iletilir. Yurt dışında yaşıyorsanız Türkiye'nin elçilik ve konsolosluklarına da başvurabilirsiniz.
Dolandırıcılık Şikayet Dilekçesinde Neler Olmalı?
| Bölüm | İçerik |
|---|---|
| Şikayetçi | Ad-soyad, T.C. kimlik numarası, adres, telefon |
| Şüpheli | Biliniyorsa ad-soyad; bilinmiyorsa kullanılan telefon numaraları, IBAN'lar, kullanıcı adları, ilan numarası ve internet adresleri |
| Olay | Tarih ve saatlerle, kısa ve sıralı anlatım: nasıl iletişime geçildi, ne vaat edildi, ne kadar para, hangi hesaba, nasıl gönderildi |
| Zarar | Toplam tutar ve her bir işlemin dökümü |
| Talep | Şüpheliler hakkında soruşturma yapılması, paranın gittiği hesaplara el konulması ve paranın iadesi |
| Deliller | Dekontlar, ekran görüntüleri, yazışmalar, arama kayıtları, ilan bağlantısı, bankaya yapılan bildirimin numarası |
Dolandırıcılık Şikayet Dilekçesi Örneği
Aşağıdaki çerçeve, dilekçede nelerin bulunması gerektiğini göstermek içindir. Köşeli parantez içindeki yerleri kendi olayınıza göre doldurun, olmayan bilgileri çıkarın.
Dilekçeye "şikayetçiyim" ifadesini açıkça yazın. Dolandırıcılık kendiliğinden soruşturulan bir suçtur, ama şikayetçi olduğunuzun kayda geçmesi, ileride davaya katılma ve kararlara itiraz haklarınızı kullanmanızı kolaylaştırır.
e-Devlet ve UYAP Üzerinden Dolandırıcılık Şikayeti
"e-Devlet'ten dolandırıcılık şikayeti" en çok aranan konulardan biri, ama uygulama biraz farklıdır. Şikayet dilekçesi elektronik ortamda UYAP Vatandaş Portalı üzerinden savcılığa gönderilebilir; bunun için e-imza ya da mobil imza gerekir. e-Devlet şifresiyle portala giriş yapılabilir ama bu yolla genellikle yalnızca dosya görüntülenir, dilekçe gönderilemez. e-imza ya da mobil imzanız yoksa en hızlı yol, adliyeye ya da karakola bizzat gitmektir. Şikayetten sonra açılan soruşturma dosyasını ise e-Devlet şifresiyle UYAP üzerinden takip edebilirsiniz.
Polis, Jandarma ve 112
Polis ve jandarma ihbar hatları 112 Acil Çağrı Merkezi'nde birleştirildi. Olay sürüyorsa, örneğin dolandırıcı hâlâ telefondaysa ya da kapınıza gelecekse, 112'yi arayın. Karakola ya da jandarma karakoluna giderek de şikayette bulunabilirsiniz. İfadeniz tutanağa geçirilir ve savcılığa iletilir. Tutanağın bir örneğini ya da en azından tarih ve sayısını isteyin.
EGM Online İhbar ve Siber Suç Bildirimi
Emniyet Genel Müdürlüğü'nün EGM Online İhbar sayfasından siber suçları bildirebilirsiniz. Bu bildirim, özellikle sahte siteler ve toplu dolandırıcılık kampanyaları için yararlıdır. Ancak bir ihbar niteliğindedir; kendi zararınız için soruşturma yapılmasını ve paranın takibini istiyorsanız savcılığa ya da kolluğa yapılan resmî şikayetin yerini tutmaz.
Dolandırıcı Yurt Dışındaysa ya da Site Yabancıysa
TCK 8'e göre fiil kısmen ya da tamamen Türkiye'de işlenmişse veya netice Türkiye'de gerçekleşmişse, suç Türkiye'de işlenmiş sayılır. Paranız Türkiye'deki hesabınızdan çıktıysa, dolandırıcı yurt dışında olsa bile şikayetinizi Türkiye'deki savcılığa yapabilirsiniz. Yabancı platformlardan ya da yurt dışındaki kişilerden bilgi istenmesi uluslararası adli yardım yoluyla yapıldığı için aylar sürebilir. Ancak paranın geçtiği ilk hesap çoğu zaman Türkiye'deki bir banka ya da ödeme kuruluşundadır ve CMK 128/A bu hesap için hemen uygulanabilir.
Faili Bilmiyorsanız da Dolandırıcılık Şikayeti Yapılır
Dolandırıcının gerçek kimliğini bilmeniz gerekmez. Telefon numarası, IBAN, kullanıcı adı ya da ilan bağlantısı savcılığın araştırmaya başlaması için yeterlidir. Savcılık; hesap sahiplerini bankalardan, hat sahiplerini operatörlerden, kullanıcı bilgilerini platformlardan ister. Çoğu dosyada ilk tespit edilen kişi, hesabını ya da hattını başkasına kullandıran kişidir; asıl fail bu kişinin üzerinden bulunur. Hesabını kullandıranların hukuki durumunu IBAN'ımı kullandırdım, hakkımda soruşturma açıldı yazımızda anlattık.
Dolandırıcılık Şikayeti İçin Hangi Deliller Toplanmalı?
| Delil | Nereden alınır? | Neden önemli? |
|---|---|---|
| Dekont ve hesap hareketleri | İnternet ya da mobil şube, şube | Paranın ne zaman, hangi hesaba gittiğini kesin gösterir |
| Yazışmalar | WhatsApp, SMS, e-posta, platform mesajları | Aldatmanın nasıl yapıldığını gösterir; tarih ve numara görünecek şekilde saklayın |
| Arama kayıtları | Telefonunuzun arama geçmişi, operatör dökümü | Arayan numara ve görüşme saatleri |
| İlan ya da site bilgileri | İlan bağlantısı, ilan numarası, ekran görüntüsü | İlan silinebilir; bağlantı ve görüntü birlikte saklanmalı |
| Bankaya bildirim kaydı | Müşteri hizmetleri başvuru numarası | Bildirimin ne zaman yapıldığını ispatlar; sorumluluk sınırları buna bağlıdır |
| Kargo, fatura, sözleşme | Satıcı ya da kargo firması | Alışveriş dolandırıcılığında vaadin ve teslim edilmeyen ürünün kanıtı |
Dolandırıcıyla yazışmaları silmeyin, hesabını engellemeden önce ekran görüntülerini alın. Telefonunuza yüklemeniz istenen bir uygulama varsa silmeden önce adını ve yükleme zamanını not edin; cihazı sıfırlamak delili yok edebilir.
"Paranızı Geri Alırız" Diyen İkinci Dolandırıcılara Dikkat
Dolandırılan kişiler çoğu zaman ikinci bir dolandırıcılığın hedefi olur. Kendini avukat, polis, siber güvenlik uzmanı ya da "fon kurtarma şirketi" olarak tanıtan kişiler, paranızı geri alacaklarını söyleyip peşin ücret, "dosya masrafı" ya da vergi adı altında para ister. Savcılık ve kolluk sizden para istemez. Paranın iadesi, CMK 128/A'da anlatılan el koyma ve iade yoluyla ya da mahkeme kararıyla olur; ücret karşılığı "hızlı iade" vaadi başlı başına bir uyarı işaretidir.
Dolandırıcılık Suçu ve Cezası
Basit Dolandırıcılık (TCK 157)
Hileli davranışlarla bir kimseyi aldatıp onun ya da başkasının zararına kendisine veya başkasına yarar sağlayan kişi, bir yıldan beş yıla kadar hapis ve beş bin güne kadar adli para cezasıyla cezalandırılır. Basit dolandırıcılık, CMK 253'e göre uzlaştırma kapsamındadır: kamu davası açılmadan önce dosya uzlaştırmacıya gönderilir ve fail zararı karşılamayı teklif edebilir.
Nitelikli Dolandırıcılık (TCK 158)
Uygulamada karşılaşılan dolandırıcılıkların büyük kısmı nitelikli dolandırıcılıktır. TCK 158'deki hâllerden en sık görülenler şunlardır:
| Bent | Hâl | Tipik örnek |
|---|---|---|
| 158/1-f | Bilişim sistemlerinin, banka ya da kredi kurumlarının araç olarak kullanılması | Sahte internet ilanı, sahte alışveriş sitesi, oltalama bağlantısı |
| 158/1-l | Kendini kamu görevlisi ya da banka, sigorta, kredi kurumu çalışanı olarak tanıtma | "Polisim, savcıyım, hesabınız terörde kullanılıyor" aramaları |
| 158/1-b | Kişinin tehlikeli durumundan ya da zor şartlarından yararlanma | Deprem, hastalık gibi zor durumların istismarı |
| 158/1-c | Algılama yeteneğinin zayıflığından yararlanma | Yaşlı kişilerin dolandırılması |
| 158/1-a | Dinî inanç ve duyguların istismarı | Bağış ya da dua karşılığı para toplama |
Nitelikli dolandırıcılığın cezası üç yıldan on yıla kadar hapis ve beş bin güne kadar adli para cezasıdır. (f) ve (l) bentlerinde hapis cezasının alt sınırı dört yıldır; adli para cezası da suçtan elde edilen menfaatin iki katından az olamaz. Suç üç ya da daha fazla kişiyle birlikte işlenmişse ceza yarı oranında, bir örgütün faaliyeti çerçevesinde işlenmişse bir kat artırılır (TCK 158/3). Nitelikli dolandırıcılık uzlaştırma kapsamında değildir.
İnternet İlanıyla Dolandırıcılık Nitelikli Dolandırıcılık Sayılır mı?
Evet. Yargıtay Ceza Genel Kurulu'nun 2.3.2021 tarihli, 2018/51 E., 2021/68 K. sayılı kararında, internet sitesine verilen sahte ilanla yapılan dolandırıcılığın TCK 158/1-g (basın ve yayın araçlarının sağladığı kolaylık) değil, daha ağır cezayı gerektiren 158/1-f (bilişim sistemlerinin araç olarak kullanılması) kapsamında değerlendirilmesi gerektiği kabul edilmiştir. İkinci el araç, telefon ya da kiralık ev ilanlarıyla yapılan dolandırıcılıklar bu nedenle çoğunlukla nitelikli dolandırıcılık olarak soruşturulur ve CMK 128/A'daki askıya alma imkânı bu dosyalarda da kullanılabilir.
Hesabını Kullandıranlar: TCK 158/4
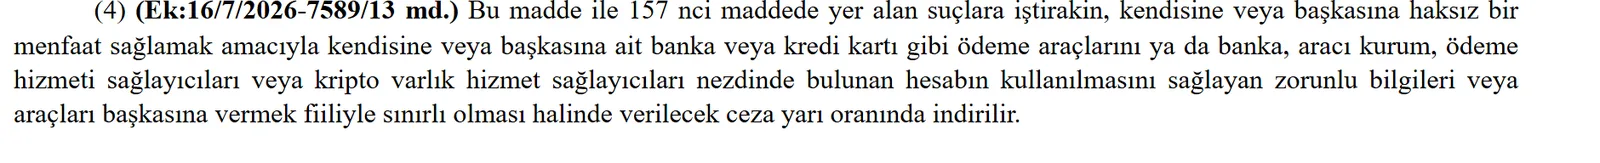
Temmuz 2026'da 7589 sayılı Kanun'la TCK 158'e eklenen dördüncü fıkraya göre, dolandırıcılığa katılımı, haksız menfaat sağlamak amacıyla banka kartını, hesabının kullanılmasını sağlayan bilgileri ya da ödeme araçlarını başkasına vermekle sınırlı kalan kişiye verilecek ceza yarı oranında indirilir. Mağdur açısından bunun anlamı şudur: paranın gittiği hesabın sahibi de soruşturmanın tarafıdır ve çoğu dosyada ilk ulaşılan kişi odur. Platform bazındaki örnekler için Papara hesabı kiralama suçu yazımıza bakabilirsiniz.
Dolandırıcılık Şikayetinde Süre Var mı?
Dolandırıcılıkta Şikayet Süresi
TCK 73'teki altı aylık şikayet süresi yalnızca soruşturulması şikayete bağlı suçlar için geçerlidir. Dolandırıcılık şikayete bağlı değildir; savcılık suçu öğrendiği anda kendiliğinden soruşturur. Bu nedenle "altı ay geçti, artık şikayet edemem" düşüncesi dolandırıcılık için doğru değildir. Tek istisna TCK 159'dur: dolandırıcılık bir hukuki ilişkiden doğan alacağı tahsil amacıyla işlenmişse, suç şikayete bağlıdır ve altı aylık süre işler.
Dolandırıcılıkta Dava Zamanaşımı
| Suç | Cezanın üst sınırı | Dava zamanaşımı (TCK 66) |
|---|---|---|
| Basit dolandırıcılık (TCK 157) | 5 yıl | 8 yıl |
| Nitelikli dolandırıcılık (TCK 158) | 10 yıl | 15 yıl |
Zamanaşımı süresinin uzun olması şikayeti ertelemek için bir neden değildir. Hesap kayıtları, IP bilgileri ve kamera görüntüleri gibi deliller zamanla silinir; para ise ilk saatlerden sonra çoğu zaman izini kaybettirir.
Bankaya Bildirim ve Düzeltme Talebi Süresi
Ödeme Hizmetleri Yönetmeliği'nin 54. maddesine göre müşteri, yetkilendirmediği bir ödeme işlemini öğrendiği anda bankasına gecikmeksizin bildirmeli ve düzeltme istemelidir. Düzeltme talebi her hâlükârda işlemden itibaren on üç ay içinde yapılmalıdır. Kredi kartı ekstresindeki işlemlere ise 5464 sayılı Kanun'un 11. maddesine göre son ödeme tarihinden itibaren on gün içinde itiraz edilebilir. Aynı maddeye göre kart çıkaran kuruluş, şikayet ve itirazları yirmi gün içinde gerekçeli olarak cevaplamak zorundadır.
Tazminat Davasında Zamanaşımı
Failden ya da sorumlu diğer kişilerden zararın tazmini için açılacak davada TBK 72'ye göre zarar ve tazminat yükümlüsünün öğrenilmesinden itibaren iki yıl, her hâlde fiilden itibaren on yıllık zamanaşımı uygulanır. Ancak zarar suç teşkil eden bir fiilden doğmuşsa ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa, o uzun süre uygulanır.
Hesabımdan Habersiz Para Çekildi: Banka Sorumlu mu?
Yetkisiz İşlem mi, Kandırılarak Yapılan İşlem mi?
Bu ayrım, paranın bankadan geri alınıp alınamayacağını belirler:
| Yetkisiz işlem | Kandırılarak yapılan işlem | |
|---|---|---|
| Örnek | Kartınız kopyalandı, şifreniz ele geçirildi, hesabınızdan sizin haberiniz olmadan para gönderildi | Sahte ilana kaporayı siz gönderdiniz; "polisim" diyen kişinin söylediği hesaba parayı kendiniz aktardınız |
| Dayanak | Ödeme Hizmetleri Yönetmeliği m.54; kartlarda 5464 m.12 | Genel hükümler (TCK, TBK), CMK 128/A |
| Bankanın iade yükümlülüğü | Yetkisiz olduğu ispatlanırsa tutarı derhal iade etmek zorundadır | Kural olarak yoktur; işlem sizin onayınızla yapılmıştır |
| Paranın geri alınma yolu | Bankaya düzeltme talebi, gerekirse hakem heyeti ya da dava | Hesabın askıya alınması, el koyma ve iade; failden tazminat |
Bildirimden Önceki 24 Saat Kuralı: 250 TL ve 150 TL Sınırları
Kayıp ya da çalıntı bir ödeme aracının kullanılması ya da güvenlik bilgilerinin korunamaması nedeniyle yapılan yetkisiz işlemlerde, müşteri bankaya bildirimden önceki yirmi dört saat içinde gerçekleşen işlemlerden doğan zararın yalnızca 250 TL'ye kadar olan kısmından sorumludur. Bildirimden sonraki işlemlerden hiç sorumlu değildir. Zarar bankanın çalışanından, temsilcisinden ya da dış hizmet aldığı kuruluştan kaynaklanmışsa müşteri hiç sorumlu tutulamaz.
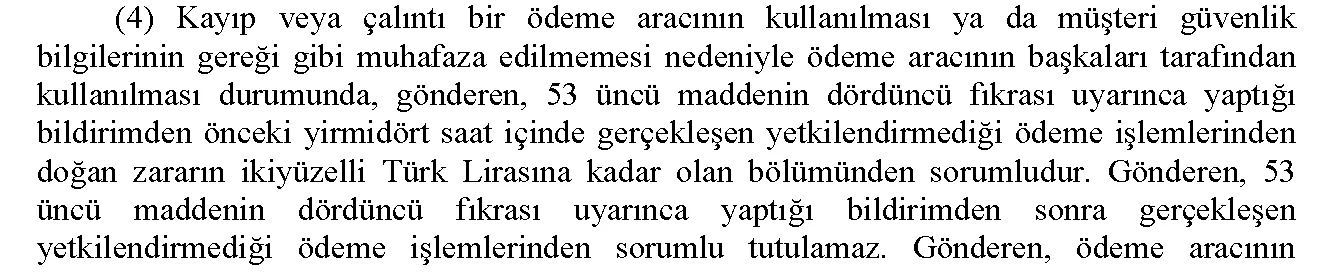
Kredi ve banka kartlarında 5464 sayılı Kanun'un 12. maddesi benzer bir kural koyar: kartın ya da kart bilgilerinin kaybolması veya çalınması hâlinde kart hamili, bildirimden önceki yirmi dört saatte gerçekleşen hukuka aykırı kullanımdan doğan zararın 150 TL'ye kadar olan kısmından sorumludur. Bu iki sınırdan yararlanmanın ön şartı bildirim yapmaktır. Bildirim hiç yapılmazsa ya da geç yapılırsa sınır uygulanmayabilir.
İspat Yükü Bankadadır: Ama Ağır İhmal İstisnası Var
Yönetmeliğin 54. maddesinin ikinci fıkrasına göre, müşteri bir işlemi yetkilendirmediğini ileri sürdüğünde, işlemin müşteri tarafından onaylandığını, doğru kaydedildiğini ve teknik bir arızadan etkilenmediğini ispat yükü ödeme hizmeti sağlayıcısındadır. Buna karşılık müşteri ödeme aracını hileli kullanmışsa ya da güvenlik bilgilerini koruma yükümlülüğünü kasten veya ağır ihmalle yerine getirmemişse, zararın tamamından kendisi sorumludur (m.54/5). Bankalar bu nedenle, SMS ile gelen tek kullanımlık şifreyi dolandırıcıya okuyan müşteriler için çoğunlukla ağır ihmal savunması yapar. Bu savunmanın kabul edilip edilmeyeceği her olayın koşullarına göre değerlendirilir.
Yargıtay: Banka En Hafif Kusurundan da Sorumludur
Yargıtay Hukuk Genel Kurulu'nun 22.11.2018 tarihli, 2017/2224 E., 2018/1753 K. sayılı kararında, müşterinin hesabından zararlı yazılım aracılığıyla başka bir hesaba EFT yapılan bir olayda, bankaların gelişen teknolojiye uygun güvenlik önlemleri almakla yükümlü olduğu, ağırlaştırılmış sorumluluk taşıdığı ve en hafif kusurundan dahi sorumlu tutulacağı vurgulanmıştır. Müşterinin kusuru bulunduğunu (müterafik kusur) ispat yükü bankadadır. Kararda TBK 115/3'e de atıf yapılmıştır.
Yargıtay 11. Hukuk Dairesi'nin 21.01.2022 tarihli, 2021/4810 E., 2022/485 K. sayılı kararında da tek kullanımlık şifrenin müşteriye gönderilmiş olmasının bankayı sorumluluktan kurtarmayacağı, bankaların elektronik sistemlerinde şüpheli işlemleri algılayabilecek güvenlik önlemlerinin bulunması gerektiği belirtilmiştir. Bu ilkeler, özellikle müşterinin alışılmış işlem düzenine uymayan, kısa sürede art arda yapılan yüksek tutarlı transferlerde önem kazanır.
Ancak bankanın sorumluluğu sınırsız değildir. Yargıtay 11. Hukuk Dairesi'nin 06.06.2024 tarihli, 2023/1184 E., 2024/4757 K. sayılı kararında, telefonla yapılan bir dolandırıcılıkta paranın üçüncü kişilere aktarılmasına ilişkin tazminat davası reddedilmiş ve bu karar onanmıştır. Gerekçe, işlemlerin müşterinin kendi şifresi ve kayıtlı cihazıyla yapılması ve bankanın mevzuata uygun güvenlik tedbirlerini almış olmasıdır. Bu karar, yukarıdaki ayrımın önemini gösterir: işlemi dolandırıcının yönlendirmesiyle kendiniz onayladıysanız, bankadan iade almak zorlaşır ve asıl yol paranın gittiği hesabın hızla askıya aldırılmasıdır.
Dolandırıcılık Şikayetinden Sonra Süreç Nasıl İşler?
Soruşturma Aşaması
Savcılık şikayet üzerine hesap sahiplerini, hat sahiplerini ve para akışını araştırır. Bankalardan hesap hareketleri, operatörlerden abone ve arama kayıtları, platformlardan kullanıcı bilgileri istenir. Bu aşamada ifadeniz alınabilir; ek delil ya da yeni öğrendiğiniz bilgileri dilekçeyle dosyaya sunabilirsiniz. Dosyanın durumunu e-Devlet şifrenizle UYAP üzerinden takip edebilirsiniz.
Basit Dolandırıcılıkta Uzlaştırma
Olay basit dolandırıcılık (TCK 157) olarak değerlendirilirse, kamu davası açılması için yeterli şüphe bulunduğunda dosya uzlaştırma bürosuna gönderilir. Uzlaştırmacı size ve şüpheliye teklif yapar; teklife yedi gün içinde cevap verilmezse reddedilmiş sayılır (CMK 253). Uzlaşma çoğu zaman zararın ödenmesi şartına bağlanır. Nitelikli dolandırıcılıkta uzlaştırma yoktur.
Etkin Pişmanlık: Fail Parayı İade Ederse
TCK 168'e göre fail, kovuşturma başlamadan önce pişmanlık göstererek zararı aynen geri verir ya da tamamen tazmin ederse cezası üçte ikisine kadar indirilir. Bu, kovuşturma başladıktan sonra ama hüküm verilmeden önce yapılırsa indirim yarısına kadardır. Zararın yalnızca bir kısmı ödenmişse etkin pişmanlık için mağdurun rızası aranır. Bu kural, soruşturma sırasında zararınızın ödenmesi için önemli bir teşviktir; kısmi ödeme tekliflerinde rıza verip vermemek sizin kararınızdır.
Kovuşturmaya Yer Olmadığı Kararına İtiraz
Savcılık yeterli şüphe bulunmadığı gerekçesiyle kovuşturmaya yer olmadığına karar verirse, bu karara tebliğden itibaren iki hafta içinde sulh ceza hâkimliğine itiraz edebilirsiniz (CMK 173). İtiraz dilekçesinde kamu davası açılmasını gerektiren olayları ve delilleri göstermeniz gerekir.
Kamu Davasına Katılma
Dava açılırsa, CMK 237'ye göre ilk derece mahkemesinde hüküm verilinceye kadar şikayetçi olduğunuzu bildirerek davaya katılabilirsiniz. Katılan sıfatıyla duruşmalarda söz alabilir, delil sunabilir ve karara karşı kanun yollarına başvurabilirsiniz. Ceza davası paranızı doğrudan geri vermez; zararın tazmini için ayrıca hukuk mahkemesinde dava açılması gerekebilir.
Dolandırıcılık Mağduru Parasını Nasıl Geri Alır?
Şikayet, paranın geri alınması için gerekli ama tek başına yeterli değildir. Başlıca yollar şunlardır:
- CMK 128/A ile el koyma ve iade: Para askıya alınan hesapta duruyorsa, soruşturma sırasında size iade edilebilir.
- Bankaya düzeltme talebi: Yetkisiz işlemlerde banka, işlemin yetkisiz olduğu ispatlanırsa tutarı iade etmekle yükümlüdür.
- Etkin pişmanlık ve uzlaştırma: Failin cezasını azaltmak için zararı ödemesi.
- Tazminat davası: Failden ve koşulları varsa sorumlu diğer kişilerden haksız fiil tazminatı; gerekirse ihtiyati haciz.
- Hakem heyeti: Bankayla yaşanan iade uyuşmazlığında tüketici hakem heyetine ya da e-Devlet üzerinden Türkiye Bankalar Birliği Bireysel Müşteri Hakem Heyeti'ne başvurulabilir; hangisinin yetkili olduğu uyuşmazlığın tutarına göre değişir.
Kripto Platformuna Giden Paralar
Dolandırıcılar parayı giderek daha sık kripto varlık platformlarına aktarıyor. CMK 128/A, bankaların yanında kripto varlık hizmet sağlayıcılarını da açıkça kapsar; paranın platformdaki hesabı da 48 saate kadar askıya alınabilir. 7518 sayılı Kanun'la Sermaye Piyasası Kanunu'na eklenen 35/C maddesi ise platformların müşteri şikayetleri için bir iç mekanizma kurmasını zorunlu kılar ve platformun sorumluluğunu sınırlayan sözleşme hükümlerini geçersiz sayar. Para bir kripto platformuna gittiyse, savcılık şikayetinizde platformun adını ve işlem bilgilerini mutlaka belirtin; platforma da yazılı bildirim yapın.
Dolandırıcılık Türüne Göre Nereye Şikayet Edilir?
| Dolandırıcılık türü | İlk adım | Ek olarak |
|---|---|---|
| Sahte internet ilanı, kapora dolandırıcılığı | Bankanız + savcılık | İlanın bulunduğu platforma bildirim; ilan bağlantısını ve ekran görüntüsünü saklayın |
| "Polisim, savcıyım, bankadanım" araması | Bankanız + savcılık (TCK 158/1-l) | Arayan numara ve görüşme saatleri; hiçbir kurum telefonla para transferi istemez |
| Sahte SMS, oltalama bağlantısı | Bankanız (yetkisiz işlem bildirimi) + savcılık | Bağlantının ekran görüntüsü; şifrelerin yenilenmesi |
| Hat kopyalama (SIM kart değişikliği) | Operatörünüz + bankanız | Savcılık şikayeti; operatörden hat değişikliği kaydı |
| Yatırım, forex, kripto vaadi | Savcılık | Sermaye Piyasası Kurulu'na izinsiz faaliyet bildirimi; para kripto platformuna gittiyse platforma bildirim |
| Alışveriş sitesinde ürün gelmemesi | Satıcı ve site + bankanız | Kredi kartıyla ödendiyse itiraz; dolandırıcılık şüphesi varsa savcılık |
Kripto para ile yapılan P2P satışlarda banka hesabınız bloke olduysa, bu kez dolandırıcılığın mağduru değil şüphelisi gibi görünebilirsiniz; bu durumu kripto para sattım, banka hesabım bloke oldu yazımızda anlattık. Hesabınıza tanımadığınız birinden para geldiyse hesabıma gelen para nedeniyle banka hesabım bloke oldu yazımıza bakabilirsiniz.
Dolandırıcılık Şikayetinde Sık Yapılan Hatalar
- Önce savcılığa gidip bankayı sonra aramak: Paranın durdurulması için bankayı ilk dakikalarda aramak gerekir; savcılık başvurusu hemen arkasından yapılmalıdır.
- Olayı "ben gönderdim" diye anlatmamak ya da tersini söylemek: Yetkisiz işlemle kandırılarak yapılan işlem farklı kurallara tabidir; olayı olduğu gibi anlatın.
- Yazışmaları silmek, dolandırıcıyı engellemeden önce kayıt almamak: Silinen mesaj çoğu zaman geri gelmez.
- Yalnızca EGM ihbarı ya da sosyal medya paylaşımıyla yetinmek: Resmî şikayet yapılmadan paranın takibi başlamaz.
- "Paranızı geri alırız" diyen kişilere ödeme yapmak: İkinci bir dolandırıcılığın en yaygın yolu budur.
- Kısmi ödeme teklifini düşünmeden kabul etmek: Kısmi iadede etkin pişmanlık için rızanız aranır; rıza vermeden önce kalan zararın nasıl karşılanacağını değerlendirin.
Dolandırıcılık Davalarında Emsal Kararlar
| Karar | Konu | Özü |
|---|---|---|
| Yargıtay HGK, 22.11.2018, 2017/2224 E., 2018/1753 K. | İnternet bankacılığında bankanın sorumluluğu | Banka en hafif kusurundan da sorumludur; müşterinin kusurunu ispat yükü bankadadır. |
| Yargıtay 11. HD, 21.01.2022, 2021/4810 E., 2022/485 K. | Tek kullanımlık şifre | Şifrenin müşteriye gönderilmesi bankayı sorumluluktan kurtarmaz; şüpheli işlem tespiti gerekir. |
| Yargıtay 11. HD, 06.06.2024, 2023/1184 E., 2024/4757 K. | Müşterinin kendi onayladığı işlem | İşlemler müşterinin şifresi ve kayıtlı cihazıyla yapılmış, banka gerekli tedbirleri almışsa banka sorumlu tutulmaz. |
| Yargıtay CGK, 2.3.2021, 2018/51 E., 2021/68 K. | İnternet ilanıyla dolandırıcılık | Sahte internet ilanı TCK 158/1-f kapsamında nitelikli dolandırıcılıktır. |
Dolandırıcılık Şikayeti Kontrol Listesi
İlgili yazı: Instagram/TikTok Hesabım Çalındı, Geri Alamıyorum: Hukuki Yollar
İlgili yazı: Taksirle Yaralama Suçu ve Cezası (TCK 89)
Kaynaklar
- 5271 sayılı Ceza Muhakemesi Kanunu (m.128/A, m.158, m.173, m.237, m.253)
- 5237 sayılı Türk Ceza Kanunu (m.66, m.73, m.157, m.158, m.159, m.168)
- 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu (m.11, m.12)
- 6098 sayılı Türk Borçlar Kanunu (m.72)
- Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmelik (RG 1.12.2021) (m.53, m.54)
- UYAP Vatandaş Portalı; EGM Online İhbar
- Yazıda künyesi verilen Yargıtay Hukuk Genel Kurulu, Ceza Genel Kurulu ve 11. Hukuk Dairesi kararları
Bu yazı genel bilgilendirme amaçlıdır; somut olayınızda izlenecek yol, işlemlerin niteliğine ve delillere göre değişir.
Sıkça Sorulan Sorular
Dolandırıldım, ilk olarak ne yapmalıyım?
Önce parayı gönderdiğiniz ya da paranın çekildiği bankayı arayın; işlemi, alıcı IBAN'ı ve tutarı bildirip hesabın askıya alınmasını isteyin. CMK 128/A'ya göre bankalar dolandırıcılıkta kullanılan hesabı 48 saate kadar askıya alabilir. Ardından aynı gün savcılığa ya da kolluğa şikayette bulunun.
Dolandırıcılık şikayeti nereye yapılır?
Herhangi bir Cumhuriyet başsavcılığına ya da polis ve jandarmaya yazılı veya sözlü olarak yapılabilir (CMK 158). Yurt dışında yaşayanlar Türkiye'nin elçilik ve konsolosluklarına da başvurabilir.
Dolandırıcılık şikayet dilekçesine neler yazılmalı?
Şikayetçinin kimlik ve iletişim bilgileri, biliniyorsa şüphelinin kimliği ya da kullandığı telefon, IBAN ve ilan bilgileri, olayın tarih ve saatlerle sıralı anlatımı, her işlemin tutarı, deliller ve talep yazılmalıdır. Talepte soruşturma yapılması, paranın gittiği hesaplara el konulması ve paranın iadesi açıkça istenmeli, "şikayetçiyim" ifadesi eklenmelidir.
e-Devlet'ten dolandırıcılık şikayeti yapılabilir mi?
Şikayet dilekçesi UYAP Vatandaş Portalı üzerinden elektronik olarak gönderilebilir; bunun için e-imza ya da mobil imza gerekir. e-Devlet şifresiyle genellikle yalnızca dosya görüntülenir. EGM'nin online ihbar formu ise bir ihbardır, resmî şikayetin yerine geçmez.
Dolandırıcılık şikayeti için süre var mı?
Dolandırıcılık şikayete bağlı bir suç olmadığı için altı aylık şikayet süresi yoktur. Dava zamanaşımı basit dolandırıcılıkta 8, nitelikli dolandırıcılıkta 15 yıldır (TCK 66). Tek istisna, alacağı tahsil amacıyla işlenen dolandırıcılıktır (TCK 159); bu suç şikayete bağlıdır.
Dolandırıcıya gönderdiğim para geri gelir mi?
Para paranın gittiği hesapta duruyorsa, CMK 128/A ile hesap askıya alınıp paraya el konulabilir ve para size ait olduğu anlaşılırsa soruşturma sırasında iade edilir. Para başka hesaplara dağıtıldıysa iade zorlaşır; failin etkin pişmanlıkla ödemesi ya da tazminat davası gibi yollar gündeme gelir.
Hesabımdan habersiz para çekildi, banka parayı öder mi?
Yetkisiz işlemlerde, işlemin sizin onayınızla yapıldığını ispat yükü bankadadır. Bildirimden önceki 24 saatteki işlemler için sorumluluğunuz 250 TL (kartlarda 150 TL) ile sınırlıdır, bildirimden sonrakilerden sorumlu değilsiniz. Ancak kasıt ya da ağır ihmal varsa zararın tamamından sorumlu tutulabilirsiniz.
Parayı kandırılarak kendim gönderdim, banka sorumlu mu?
Kural olarak hayır; işlem sizin onayınızla yapıldığı için yetkisiz işlem kuralları uygulanmaz. Bu durumda asıl yol, bankayı hemen arayıp paranın gittiği hesabın askıya alınmasını istemek ve savcılığa şikayette bulunmaktır.
Faili bilmiyorum, yine de şikayet edebilir miyim?
Evet. Telefon numarası, IBAN, kullanıcı adı ya da ilan bağlantısı yeterlidir. Savcılık hesap ve hat sahiplerini bankalardan ve operatörlerden araştırır; bankalar istenen bilgileri on gün içinde göndermek zorundadır.
İnternet ilanıyla dolandırıldım, bu nitelikli dolandırıcılık mı?
Yargıtay Ceza Genel Kurulu'nun 2.3.2021 tarihli, 2018/51 E. sayılı kararına göre sahte internet ilanıyla yapılan dolandırıcılık TCK 158/1-f kapsamında nitelikli dolandırıcılıktır. Cezası 4 ila 10 yıl hapistir ve uzlaştırma kapsamında değildir.
Dolandırıcılık suçunun cezası nedir?
Basit dolandırıcılıkta 1 ila 5 yıl hapis ve adli para cezası (TCK 157), nitelikli dolandırıcılıkta 3 ila 10 yıl hapis ve adli para cezasıdır (TCK 158). Bilişim sistemleri ya da banka araç olarak kullanılmışsa alt sınır 4 yıldır ve adli para cezası elde edilen menfaatin iki katından az olamaz.
Dolandırıcı parayı iade ederse ne olur?
TCK 168'e göre fail, kovuşturma başlamadan zararı tamamen giderirse cezası üçte ikisine kadar, kovuşturma sırasında hükümden önce giderirse yarısına kadar indirilir. Kısmi iadede etkin pişmanlık için mağdurun rızası gerekir.
Savcılık kovuşturmaya yer olmadığı kararı verirse ne yapabilirim?
Karar size tebliğ edildikten sonra iki hafta içinde sulh ceza hâkimliğine itiraz edebilirsiniz (CMK 173). Dilekçede kamu davası açılmasını gerektiren olayları ve delilleri göstermeniz gerekir.
Paranızı geri alırız diyen kişilere güvenebilir miyim?
Hayır. Dolandırılan kişiler sıkça ikinci bir dolandırıcılığın hedefi olur. Savcılık ve kolluk sizden para istemez; paranın iadesi el koyma ve iade kararıyla ya da mahkeme yoluyla olur. Peşin ücret karşılığı hızlı iade vaadi bir uyarı işaretidir.
- dolandırıcılık şikayeti
- dolandırıldım ne yapmalıyım
- dolandırıcılık suç duyurusu
- e-devlet dolandırıcılık şikayeti
- cmk 128/a
- hesap askıya alma
- nitelikli dolandırıcılık
- internet dolandırıcılığı
- banka dolandırıcılığı
- yetkisiz işlem
- tck 158
- dolandırıcılık zamanaşımı
Bu konudaki hizmetlerimiz
Ceza Hukuku