Kripto Para Sattım (Binance/BtcTurk P2P), Banka Hesabım Bloke Oldu: Ne Yapmalıyım?
Binance veya BtcTurk üzerinden P2P kripto sattıktan sonra banka hesabınız bloke olduysa, çoğu zaman haberiniz olmadığı bir dolandırıcılık zincirinin parçası olmuşsunuzdur. İşlem kayıtlarınız ve Yargıtay içtihadı ışığında yapılması gerekenler.
Binance, BtcTurk veya benzeri bir platformda P2P (eşten eşe) yöntemiyle kripto varlık sattınız, karşılığında banka hesabınıza para geldi — ve kısa süre sonra hesabınız bloke oldu. Bu, 2024-2026 döneminde düzenli kripto varlık alım satımı yapan pek çok kişinin başına gelen, kendine özgü bir senaryodur; çünkü P2P satıcısı çoğu zaman işin içindeki dolandırıcılıktan habersizdir. Bu yazıda P2P işleminin hukuki yapısı, hesabın neden bloke olduğu ve satıcının/hesap sahibinin hangi adımları atması gerektiği ele alınmaktadır.
Bu konuda bir dosyanız varsa:
Binance/BtcTurk P2P İşlemi Nasıl İşler?
P2P (peer-to-peer) sistemde alıcı ve satıcı platform üzerinden eşleşir; satılan kripto varlık, ödeme onaylanana kadar platformun emanet (escrow) sisteminde kilitli tutulur. Alıcı, anlaşılan TL tutarını doğrudan satıcının banka hesabına havale eder; satıcı bu ödemeyi gördüğünde kriptoyu alıcıya serbest bırakır. Bu mekanizmanın kritik noktası şudur: satıcı, kendisine gelen paranın gerçekten alıcının kendi parası mı, yoksa alıcının bir başkasını dolandırarak elde ettiği bir para mı olduğunu göremez — sadece bankasından "para geldi" bilgisini görür.
Kripto P2P Satışı Sonrası Hesabım Neden Bloke Oldu? Tipik Senaryo
Sık karşılaşılan dolandırıcılık deseni şöyledir: bir dolandırıcı, üçüncü bir kişiyi (asıl mağduru) kandırarak "yatırım" veya başka bir gerekçeyle sizin banka hesap numaranızı verir. Asıl mağdur, parayı sizin hesabınıza gönderir. Siz bu ödemeyi P2P işleminizin karşılığı sanarak kriptoyu escrow'dan serbest bırakırsınız. Kısa süre sonra asıl mağdur durumu fark edip şikâyette bulunur; banka, sizin hesabınıza gelen parayı "dolandırıcılık geliri" olarak işaretler ve hesabınızı bloke eder — çoğu zaman sizin de bu zincirin bir parçası olduğunuzu bilmediğiniz hâlde.
Kripto P2P Satıcısı Olarak Ben de mi Sorumlu Sayılırım?
Otomatik olarak değil. Daha önce ele aldığımız IBAN'ımı Kullandırdım, Hakkımda Soruşturma Açıldı yazısında aktardığımız Yargıtay içtihatları burada da doğrudan uygulama alanı bulur. Yargıtay 11. Ceza Dairesi'nin 2021/16966 E., 2024/7470 K. sayılı kararı ve 8. Ceza Dairesi'nin 2024/24160 E., 2025/3482 K. sayılı kararı, kast veya maddi menfaat unsuru somut delillerle ortaya konmadıkça salt hesaba para gelmiş olmasının mahkûmiyet için yeterli olmadığını göstermektedir. Buna karşılık, aynı yazıda aktardığımız 11. Ceza Dairesi'nin 2021/18047 E., 2025/4646 K. sayılı kararı, parayı alıp başka hesaba aktarma/nakde çevirme sürecinde aktif rol oynayan kişilerin sorumlu tutulabileceğini ortaya koymaktadır. P2P satıcısı için belirleyici olan, elindeki işlem kayıtlarıyla (aşağıda ele alınmaktadır) bu süreci tutarlı ve inandırıcı biçimde açıklayabilmesidir.
Kripto P2P İşleminde Hangi Kayıtlar Sizi Korur?
P2P işleminizin gerçek bir ticari işlem olduğunu göstermek için şu kayıtları saklamanız kritik önem taşır:
- Platformdaki (Binance/BtcTurk vb.) işlem/order numarası (order ID)
- Alıcı ile platform içi sohbet (chat) geçmişinin tam kaydı
- Kriptonun escrow'dan ne zaman serbest bırakıldığını gösteren işlem kaydı
- Banka hesap ekstresi ve gelen ödemenin dekontu
- Varsa geçmiş P2P işlem geçmişiniz (düzenli, tutarlı bir alım-satım faaliyeti yürüttüğünüzü gösterir)
Bu kayıtlar olmadan "ben sadece kripto sattım" demek, savcılık nezdinde yeterli bir açıklama olarak kabul edilmeyebilir; kayıtlarla desteklenen bir anlatım ise sürecin çok daha hızlı ve lehinize sonuçlanmasını sağlayabilir.
İyi Niyeti Gösteren Kayıtlar Tablosu
| Kayıt | Neyi gösterir |
|---|---|
| Order ID ve işlem ekran görüntüsü | Gelen ödemenin belirli bir P2P satışın karşılığı olduğunu |
| Kriptonun alıcıya serbest bırakıldığı kayıt ve blokzincir işlem kimliği (TXID) | Satıcının kendi edimini gerçekten yerine getirdiğini |
| Banka dekontu ve gönderen adı | Paranın kimden geldiğini; gönderen adının platformdaki alıcı adıyla eşleşip eşleşmediğini |
| Platform içi sohbet kayıtları | Alıcıyla yalnızca işlem hakkında yazışıldığını |
| Platformun alıcı için yaptığı kimlik doğrulaması (KYC) bilgisi | İşlemin doğrulanmış bir hesapla yapıldığını |
| Geçmiş P2P işlem dökümü | Düzenli ve tutarlı bir alım satım faaliyetini |
Platformların P2P kuralları genellikle ödemenin alıcının kendi adına kayıtlı hesaptan yapılmasını ister. Bu nedenle gönderen adının platformdaki alıcı adıyla eşleşip eşleşmediği, bu tür dosyalarda sık bakılan bir ayrıntıdır.
CMK 128/A Kapsamında Askıya Alma Kripto Hesapları İçin de Geçerli mi?
Evet. Daha önce ele aldığımız CMK m.128/A düzenlemesi bankaları ve ödeme kuruluşlarını olduğu kadar kripto varlık hizmet sağlayıcılarını da kapsar; yani hem banka hesabı hem de kripto borsasındaki hesap bu mekanizmaya tabi olabilir. Madde; bilişim sistemleri kullanılarak işlenen nitelikli hırsızlık (TCK m.142/2-e), nitelikli dolandırıcılığın m.158/1-f ve l bentlerinde sayılan hâlleri ile banka veya kredi kartlarının kötüye kullanılması (m.245) suçlarında uygulanır. Kanundaki aşamalar şöyledir:
| Aşama | Ne olur | Süre | Fıkra |
|---|---|---|---|
| Askıya alma | Banka, ödeme kuruluşu veya kripto varlık hizmet sağlayıcısı, makul şüphe varsa suçta kullanılan hesabı askıya alabilir | En fazla 48 saat | 1 |
| Bildirim | Kurum askıya almayı belgeleriyle derhal Cumhuriyet başsavcılığına, ayrıca hesap sahibine bildirir | Derhal | 2 |
| Kaldırılması için başvuru | Hesap sahibi askıya almanın kaldırılması için Cumhuriyet başsavcılığına başvurabilir | Savcı 24 saat içinde karar verir | 2 |
| Elkoyma | Suça konu menfaate askıya alma süresi içinde hâkim kararıyla, gecikmede sakınca varsa savcının yazılı emriyle elkonulabilir; hâkim kararı olmayan elkoyma 24 saat içinde hâkim onayına sunulur, hâkim 48 saat içinde karar vermezse elkoyma kendiliğinden kalkar | 24 + 48 saat | 4 |
| İade | Elkonulan menfaatin mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma evresinde sahibine iade edilir | — | 5 |
| Bilgi ve belge | Savcı, hâkim veya mahkemenin istediği bilgi ve belge kurumca on gün içinde gönderilir; gönderilmezse kuruma 50.000 TL'den 300.000 TL'ye kadar idari para cezası verilir | 10 gün | 7 |
Kanun ayrıca bu madde uyarınca askıya alma kararı veren gerçek ve tüzel kişilerin hukuken sorumlu tutulmayacağını öngörür (m.128/A-6). Bu nedenle CMK 128/A kapsamındaki bir askıya almada bankaya karşı tazminat yolu değil, savcılığa başvuru ve elkoyma kararına itiraz yolları öne çıkar.
Banka mı Bloke Koydu, Borsa mı? İkisi Aynı Anda Olabilir mi?
Evet, bu iki süreç birbirinden bağımsız işleyebilir. Banka, hesabınıza gelen parayı kendi risk değerlendirmesiyle veya 5549/CMK 128/A kapsamında bloke edebilirken, aynı anda Binance/BtcTurk gibi platform da kendi uyum (compliance) birimi aracılığıyla hesabınızı ayrıca kısıtlayabilir. İki süreç farklı kurumlar tarafından yürütüldüğü için, birinin kalkması diğerinin de otomatik olarak kalkacağı anlamına gelmez; her biri ayrı ayrı takip edilmelidir.
Banka Hesabımı Kendi Kararıyla Ne Kadar Kısıtlayabilir? Bankacılık Kanunu m.61
Bankacılık Kanunu'nun 61. maddesine göre mevduat sahiplerinin paralarını geri alma hakları hiçbir suretle sınırlandırılamaz. Bu kuralın istisnaları da aynı maddede sayılır: Medeni Kanun'daki rehin ve hapis hakkı, alacağın devri ve takas hükümleri ile diğer kanunların verdiği yetkiler ve yüklediği yükümlülükler saklıdır.
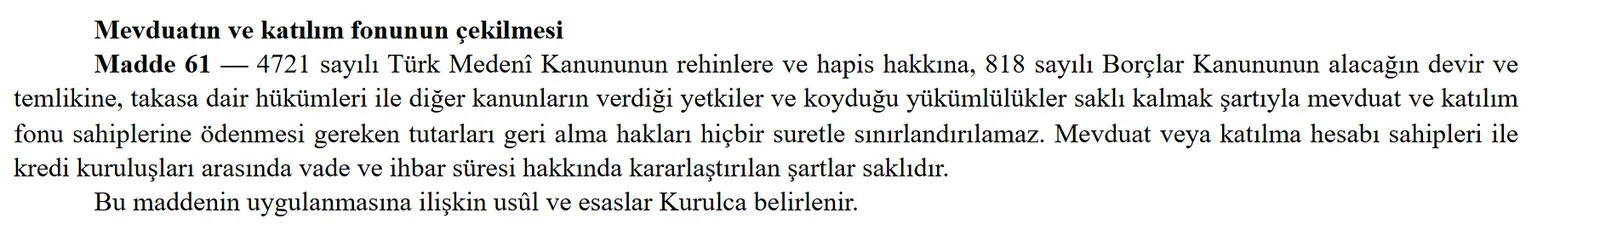
MASAK'ın işlem askıya alma yetkisi, CMK'daki askıya alma ve elkoyma ile icra haczi bu "diğer kanunlar" arasındadır. Bu nedenle bir blokede ilk bakılan nokta dayanağıdır: kanuni bir karara veya yetkiye dayanan bloke ile bankanın yalnızca kendi iç risk değerlendirmesine dayanan kısıtlama aynı şey değildir.
| Bloke türü | Dayanak | Süre ve başvuru yeri |
|---|---|---|
| Bankanın iç risk veya uyum kararı | Banka sözleşmesi; Bankacılık Kanunu m.61 sınırı | Bankaya yazılı başvuru; tüketici hakem heyeti veya tüketici mahkemesi |
| MASAK işlem askıya alma | 5549 sayılı Kanun m.19/A | En fazla yedi iş günü |
| Banka veya kripto borsasının askıya alması | CMK m.128/A | En fazla 48 saat; Cumhuriyet başsavcılığına başvuru, savcı 24 saatte karar verir |
| Sulh ceza hâkimliğinin elkoyma kararı | CMK m.128 ve m.128/A-4 | Kararın öğrenilmesinden itibaren iki hafta içinde itiraz (CMK m.268) |
| İcra haczi | İcra ve İflas Kanunu m.89 | İcra dairesi ve icra mahkemesi |
Bankanın hesabı tamamen kapatması ise ayrı bir konudur; banka hesabı tek taraflı kapatılabilir mi yazımızda ele alındı.
Elkoyma Kararına İtiraz: İki Haftalık Süre
Hesaptaki paraya sulh ceza hâkimliği kararıyla elkonulmuşsa bu karara itiraz edilebilir. İtiraz, kanunda ayrıca hüküm bulunmayan hâllerde, kararın öğrenildiği günden itibaren iki hafta içinde kararı veren hâkimliğe dilekçeyle ya da zabıt kâtibine beyanla yapılır (CMK m.268). Hâkimlik itirazı yerinde görmezse en çok üç gün içinde inceleme merciine, kural olarak numara olarak kendisini izleyen sulh ceza hâkimliğine gönderir. İtirazda P2P işleminin ticari niteliğini gösteren kayıtlar, yukarıdaki tabloda sayılan belgelerdir.
Bankaya Karşı Tüketici Yolu: Tüketici Hakem Heyeti ve Tüketici Mahkemesi
Kısıtlama kanuni bir karara değil bankanın kendi ticari kararına dayanıyorsa ve hesap sahibi bireysel bir müşteriyse, uyuşmazlık bir tüketici uyuşmazlığı niteliği taşıyabilir; Tüketici Kanunu bankacılık sözleşmelerini de tüketici işlemi sayar (6502 sayılı Kanun m.3). 2026 yılında 186.000 TL'nin altındaki uyuşmazlıklarda tüketici hakem heyetine başvurulur; bu tutarın üstündekiler tüketici mahkemesinde görülür ve dava açmadan önce arabulucuya başvurulması kural olarak dava şartıdır (m.68, m.73/A). MASAK, CMK 128/A veya hâkim kararıyla konulan blokeler ise tüketici uyuşmazlığı değildir; bunların kaldırılması yukarıdaki kanuni yollardan istenir.
Kripto P2P Dosyasında İfadeye Çağrılırsam Nasıl Hazırlanmalıyım?
Kripto varlık işlemlerine yabancı bazı savcılık/kolluk birimlerinin P2P işlem mekanizmasını ilk etapta yanlış anlaması mümkündür; bu nedenle işlemin nasıl işlediğini (escrow sistemi, order ID, ödemenin gerçekten karşılıklı bir ticari işlem olduğu) sade ve anlaşılır biçimde, yukarıda sayılan kayıtlarla birlikte anlatabilmek büyük önem taşır. İfade öncesinde platform işlem geçmişinizin tam dökümünü çıkarmanız ve dosyanızı bir avukatla değerlendirmeniz, hem sorulara doğru yanıt vermenizi hem de sürecin doğru yönetilmesini sağlar.
Kripto P2P Sürecinde Yapılan Sık Hatalar
- Platform hesabını kapatmak veya işlem geçmişini silmeye çalışmak. Bu, tam tersine kastın varlığı yönünde bir izlenim yaratabilir; işlem kayıtları zaten platform tarafında saklanır.
- "Ben suçsuzum, avukata gerek yok" diyerek hazırlıksız ifadeye gitmek. Kripto işlem mekanizmasını doğru anlatamamak, aslında masum olan bir durumun yanlış değerlendirilmesine yol açabilir.
- Aynı anda birden fazla platformda benzer işlemlere hızlıca devam etmek. Soruşturma sürerken yapılan yeni işlemler, mevcut incelemeyi karmaşıklaştırabilir.
- Bankayla iletişimi kesmek. Blokenin kaynağını (banka mı, platform mu, MASAK mı, CMK 128/A mı) netleştirmek için düzenli iletişim önemlidir.
On-Chain Analiz Raporu Kripto P2P Dosyasında Neden Önemlidir?
Blokzincir üzerindeki işlemler herkese açık ve değiştirilemez biçimde kayıtlıdır. Bu nedenle bir kripto varlığın hangi cüzdandan geldiği, hangi işlemler zincirinden geçtiği ve nihayetinde nereye ulaştığı, uzman bir analizle ("on-chain analiz") teknik olarak izlenebilir. Böyle bir rapor, satmış olduğunuz kriptonun kendi hesabınıza/cüzdanınıza ne zaman ve nasıl girdiğini, dolayısıyla sizin dolandırıcılık zincirinin kaynağı değil bir P2P satıcısı olduğunuzu göstermede güçlü bir teknik delil oluşturabilir. Savcılık ve kolluk birimlerinin blokzincir teknik detaylarına her zaman hakim olmayabileceği göz önüne alındığında, böyle bir raporun dosyaya sunulması savunmanın teknik ayağını güçlendirir.
Soruşturma Takipsizlikle (KYOK) Sonuçlanabilir mi?
Evet. Savcılık, toplanan delilleri (işlem kayıtlarınız, platform geçmişiniz, kast/menfaat unsurunun bulunmadığına dair bilgiler) değerlendirdikten sonra, sizin dolandırıcılık zincirine bilerek katılmadığınız kanaatine varırsa "kovuşturmaya yer olmadığına dair karar" (KYOK, halk arasında takipsizlik kararı) verebilir. Bu, dava açılmadan sürecin sona ermesi anlamına gelir. KYOK kararı verilmesi için, yukarıda anlatılan kayıtların soruşturma aşamasında eksiksiz ve düzenli biçimde sunulmuş olması büyük önem taşır.
Haksız Bloke veya Tedbir Nedeniyle Tazminat Talep Edebilir miyim?
Süreç sonunda hakkınızda kovuşturmaya yer olmadığı kararı verilir veya beraat ederseniz, bu süreçte uygulanan bir elkoyma/tedbir nedeniyle uğradığınız zarar için CMK m.141 ve devamı maddeleri kapsamında tazminat talep etme hakkınız doğabilir. Bu tür bir talep, kararın kesinleşmesinin tebliğinden itibaren üç ay ve her hâlde kesinleşme tarihinden itibaren bir yıl içinde ağır ceza mahkemesine yapılmalıdır. Bu süreler kaçırıldığında tazminat hakkı kural olarak kaybedilir; bu nedenle süreci bir avukatla takip etmeniz önerilir.
Ceza soruşturmasından bağımsız olarak, bankanın kanuni bir dayanak olmaksızın hesabı kısıtlaması sözleşmeye aykırılık oluşturabilir; borcun gereği gibi ifa edilmemesinden doğan zarar Borçlar Kanunu m.112 kapsamında değerlendirilir. Buna karşılık CMK m.128/A uyarınca askıya alma kararı veren kurumlar kanun gereği hukuken sorumlu tutulmaz (m.128/A-6). Hangi yolun açık olduğu, blokenin dayanağına göre değişir.
Kripto P2P Dosyasında Ne Zaman Avukata Başvurmalıyım?
İfadeye çağrıldıysanız, hem banka hesabınız hem de platform hesabınız aynı anda kısıtlandıysa veya savcılık süreci soruşturmaya dönüştüyse, P2P işleminizin gerçek bir ticari faaliyet olduğunu gösteren kayıtların doğru biçimde sunulması için bir avukatla görüşmeniz önerilir. Kripto varlık işlemlerinin teknik yapısının doğru aktarılması, sürecin seyri açısından belirleyici olabilmektedir.
Kripto P2P Hesap Blokesi Avukatı Ne Yapar?
- İşlem geçmişinin belgelenmesi: Binance/BtcTurk işlem kayıtları, sohbet geçmişi ve KYC bilgilerinin toplanmasını yönetir.
- Blokenin kaynağının netleştirilmesi: Bankanın kendi iç kararı mı, MASAK mı, yoksa CMK m.128/A mı olduğunu tespit eder. Kaynağı kendiniz de araştırabilirsiniz: hesabıma bloke konuldu: kim koydu, nasıl öğrenirim.
- İyi niyet ispatı: P2P satıcısının işin içindeki dolandırıcılıktan habersiz olduğunu gösteren delilleri bir araya getirir.
- İtiraz ve savunma: Süresi içinde itiraz eder, ifade öncesi hazırlık yapar ve gerekirse dava sürecini yürütür.
Somut dosyanızın hangi aşamada olduğu ve hangi stratejinin uygulanacağı, dosyaya özel bir değerlendirme gerektirir; genel bir kural olarak sunulamaz.
Sonuç
Binance/BtcTurk üzerinden yapılan P2P kripto satışları sonucunda banka hesabının bloke olması, çoğu zaman satıcının haberi olmadığı bir dolandırıcılık zincirinin parçası olmasından kaynaklanır. Yargıtay'ın güncel içtihadına göre belirleyici olan, kast/maddi menfaatin ispatı ve hesap sahibinin işlemi platform kayıtlarıyla tutarlı biçimde açıklayabilmesidir. Somut durumunuzun değerlendirilmesi için Ceza Hukuku alanındaki diğer içeriklerimize, özellikle IBAN kullandırma ve CMK 128/A, Papara hesabı kiralama ve Paycell hesabı kiralama yazılarımıza göz atabilirsiniz.
Sıkça Sorulan Sorular
Binance P2P'de kripto sattım, hesabım neden bloke oldu?
Genellikle alıcının başka bir kişiyi dolandırarak elde ettiği parayı sizin hesabınıza göndermesi ve bu paranın karşılığında kriptoyu escrow'dan serbest bırakmanız sonucu, banka veya platform gelen parayı dolandırıcılık geliriyle ilişkilendirip hesabınızı bloke edebilir.
P2P satışı yaptığım için ben de suçlu sayılır mıyım?
Otomatik olarak hayır. Yargıtay'ın güncel içtihadına göre kast ve maddi menfaat unsuru somut delillerle ortaya konmadıkça salt hesaba para gelmiş olması mahkûmiyet için yeterli değildir; belirleyici olan işlem kayıtlarınızla süreci tutarlı açıklayabilmenizdir.
Hangi kayıtları saklamalıyım?
Platform işlem/order numarası, alıcıyla yapılan sohbet geçmişi, kriptonun escrow'dan serbest bırakıldığını gösteren kayıt, banka ekstresi/dekont ve geçmiş P2P işlem geçmişiniz.
CMK 128/A kripto borsası hesapları için de geçerli mi?
Evet, düzenleme kripto varlık hizmet sağlayıcılarını da kapsar; hem banka hem borsa hesabınız 48 saatlik askıya alma mekanizmasına tabi olabilir; hesap sahibi askıya almanın kaldırılması için Cumhuriyet başsavcılığına başvurabilir ve savcı başvuru hakkında 24 saat içinde karar verir (CMK m.128/A-2).
Hem bankam hem Binance hesabım aynı anda bloke oldu, bu normal mi?
Evet, bu iki süreç birbirinden bağımsızdır; banka kendi değerlendirmesiyle, platform da kendi uyum biriminin değerlendirmesiyle ayrı ayrı kısıtlama uygulayabilir. Birinin kalkması diğerini otomatik olarak etkilemez.
İfadeye çağrıldım, kripto işlem mekanizmasını nasıl anlatmalıyım?
Escrow sistemi, order ID ve ödemenin karşılıklı bir ticari işlem olduğunu sade biçimde, elinizdeki kayıtlarla birlikte anlatmanız önemlidir; kripto konusuna yabancı bazı birimler mekanizmayı ilk etapta yanlış anlayabilir, bu nedenle ifade öncesi hazırlık önerilir.
Soruşturma takipsizlikle sonuçlanabilir mi?
Evet. Savcılık, kast/menfaat unsurunun bulunmadığı ve dolandırıcılık zincirine bilerek katılmadığınız kanaatine varırsa kovuşturmaya yer olmadığına dair karar (KYOK) verebilir; bu, dava açılmadan sürecin sona ermesi demektir.
Haksız bloke/tedbir nedeniyle tazminat alabilir miyim?
KYOK veya beraat kararı sonrası, uygulanan haksız bir elkoyma/tedbir nedeniyle CMK m.141 ve devamı maddeleri kapsamında tazminat talep edilebilir. Başvuru, kararın kesinleşmesinin tebliğinden itibaren üç ay ve her hâlde kesinleşmeden itibaren bir yıl içinde ağır ceza mahkemesine yapılmalıdır.
On-chain analiz raporu ne işe yarar?
Blokzincir üzerindeki işlemler herkese açık ve değiştirilemez kayıtlıdır; on-chain analiz raporu, sattığınız kriptonun kaynağını ve sizin dolandırıcılık zincirinin bir parçası değil P2P satıcısı olduğunuzu teknik olarak gösterebilir.
Kripto P2P hesap blokesi avukatı ne yapar?
Binance/BtcTurk işlem kayıtları ve KYC bilgilerinin toplanmasını yönetir, blokenin kaynağını netleştirir, iyi niyet ispatını destekleyen delilleri bir araya getirir ve süresi içinde itiraz eder.
Banka hesabımı süresiz bloke edebilir mi?
Bankacılık Kanunu m.61'e göre mevduat sahibinin parasını çekme hakkı; rehin, takas ve diğer kanunların verdiği yetkiler dışında sınırlandırılamaz. MASAK askıya alması en fazla yedi iş günü, CMK 128/A askıya alması en fazla 48 saat sürer; daha uzun kısıtlamalar ancak hâkim kararıyla elkoyma ya da icra haczi gibi bir dayanakla mümkündür. Blokenin dayanağı dosyaya göre belirlenir.
CMK 128/A askıya almasında savcılığa nasıl başvurulur?
Hesap sahibi askıya almanın kaldırılması için Cumhuriyet başsavcılığına başvurabilir; savcı başvuru hakkında 24 saat içinde karar verir (CMK m.128/A-2). Başvuruda P2P işleminin kayıtları sunulabilir.
Elkoyma kararına itiraz süresi nedir?
Sulh ceza hâkimliğinin elkoyma kararına, kararın öğrenildiği günden itibaren iki hafta içinde kararı veren hâkimliğe itiraz edilebilir (CMK m.268).
Bankaya karşı tüketici hakem heyetine başvurabilir miyim?
Kısıtlama bankanın kendi kararına dayanıyorsa ve hesap sahibi bireysel müşteriyse, 2026'da 186.000 TL'ye kadar tüketici hakem heyetine, bu tutarın üstünde arabuluculuktan sonra tüketici mahkemesine başvurulabilir. Kanuni kararla konulan blokeler bu kapsamda değildir.
Bankayı haksız bloke nedeniyle dava edebilir miyim?
Bankanın kanuni dayanağı olmadan hesabı kısıtlaması sözleşmeye aykırılık oluşturabilir (TBK m.112). CMK 128/A kapsamındaki askıya almalarda ise kurum hukuken sorumlu tutulmaz (m.128/A-6). Hangi yolun açık olduğu blokenin dayanağına göre değişir.
- kripto para hesap bloke
- binance hesap bloke
- btcturk hesap bloke
- P2P dolandırıcılık
- CMK 128/A
- kripto para sattım hesabım bloke oldu
- binance p2p bloke
- btcturk p2p bloke
- p2p satıcı sorumluluğu
- kripto ifade
- on-chain analiz raporu
- kovuşturmaya yer olmadığı kararı
- kripto hesap blokesi
- usdt p2p bloke
- kripto dolandırıcılık
- bloke tazminat
Bu konudaki hizmetlerimiz
Ceza Hukuku