Vergi Borcu Nedeniyle Banka Hesabım Bloke Oldu: Ne Yapmalıyım?
Bankadaki hesabınıza vergi borcu nedeniyle e-haciz geldiyse, önce elinizdeki sürenin ne kadar kritik olduğunu bilmeniz gerekir. 15 günlük itiraz süresini kaçırırsanız borç kesinleşir.
Bankadaki hesabınıza giriş yapmaya çalıştığınızda "kullanılabilir bakiye: 0" ile karşılaşıp aradığınızda bunun bir vergi dairesi haczi (e-haciz) olduğunu öğrenmek, çoğu kişi için ilk kez duyduğu bir süreçtir. Bu yazıda, bu bloke ile ilk karşılaştığınız andan itibaren elinizdeki süreleri, itiraz hakkınızı ve borcu ödeyemeyecek durumdaysanız başvurabileceğiniz tecil-taksitlendirme yolunu adım adım anlatıyoruz.
Bu konuda bir dosyanız varsa:
E-Haciz Nedir, Vergi Borcu Nasıl Bankaya Yansır?
Süreç, vergi dairesinin size bir ödeme emri tebliğ etmesiyle başlar (6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun — AATUHK m.55). Ödeme emrinde belirtilen süre içinde borç ödenmezse, vergi dairesi banka hesaplarınıza elektronik ortamda haciz bildirisi gönderebilir (AATUHK m.79) — buna kısaca "e-haciz" deniyor. Bildiri bankaya ulaştığı andan itibaren banka, hesaptaki parayı borçluya değil yalnızca vergi dairesine ödeyebilir.
Süreç Nasıl İşliyor? Zaman Çizelgesi
| Aşama | Süre | Ne oluyor |
|---|---|---|
| 1. Ödeme emri tebliği | — | Vergi dairesi borcu ve dayanağını size resmî olarak bildirir |
| 2. Ödeme, mal bildirimi veya itiraz süresi | Tebliğden itibaren 15 gün | Bu süre içinde borç ödenebilir, mal bildiriminde bulunulabilir veya vergi mahkemesinde dava açılabilir |
| 3. Haciz ihbarnamesi (e-haciz) | Süre geçtikten sonra | Vergi dairesi bankalara elektronik haciz bildirimi gönderir |
| 4. Bankanın işlemi | Bildiri ulaştığı anda; bankanın itirazı varsa 7 gün içinde | Banka hesaptaki tutarı borçluya ödeyemez, yalnızca vergi dairesine ödeyebilir; hesapta para olmadığı gibi bir durum ileri sürüyorsa bunu 7 gün içinde yazılı bildirir |
Banka Haciz Bildirisini Aldığında Ne Olur?
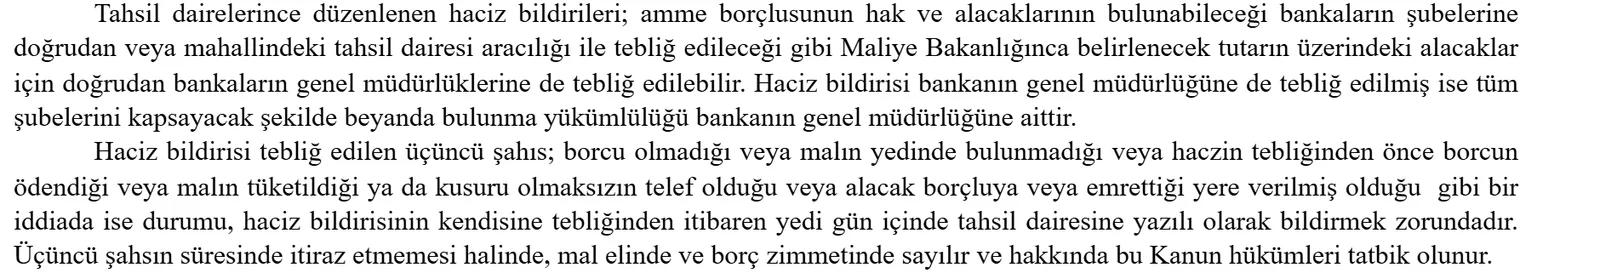
Vergi dairesinin bankaya gönderdiği yazının kanundaki adı haciz bildirisidir; uygulamada "haciz ihbarnamesi" ya da "e-haciz" de denir. 6183 sayılı Kanun'un 79. maddesine göre bu bildiri bankaya, bundan sonra borçluya ait parayı yalnızca vergi dairesine ödeyebileceğini ve borçluya yapılacak ödemenin geçerli olmayacağını bildirir. Bankadaki "kullanılabilir bakiye: 0" görüntüsünün kaynağı budur.
Haciz Şubeye mi, Genel Müdürlüğe mi Gelir?
Haciz bildirisi bankanın şubelerine gönderilebileceği gibi, Bakanlıkça belirlenen tutarın üzerindeki alacaklar için doğrudan bankanın genel müdürlüğüne de gönderilebilir. Bildiri genel müdürlüğe tebliğ edilmişse, tüm şubeleri kapsayacak şekilde beyanda bulunma yükümlülüğü genel müdürlüğe aittir. Bu nedenle haciz, hesabın açıldığı şubeden bağımsız olarak aynı bankadaki diğer hesapları da kapsayabilir.
Bankanın Yedi Günlük Bildirim Süresi
Banka, borçluya ait hesap veya para bulunmadığı, haciz gelmeden önce ödemenin yapıldığı gibi bir durum ileri sürüyorsa, bunu haciz bildirisinin kendisine tebliğinden itibaren yedi gün içinde vergi dairesine yazılı olarak bildirmek zorundadır. Süresinde bildirim yapılmazsa kanun, malın bankanın elinde ve borcun bankanın zimmetinde olduğunu kabul eder. Yani bu yedi günlük süre, borçlunun değil bankanın vergi dairesine karşı yükümlülüğüdür.
Ödeme Emrini Hiç Görmediyseniz: E-Tebligat
Hesabı bloke olan birçok kişi ödeme emrini hiç görmediğini söyler. 6183 sayılı Kanun'un 8. maddesine göre bu Kanun'daki tebliğler Vergi Usul Kanunu hükümlerine göre yapılır; Vergi Usul Kanunu'nun 107/A maddesi de elektronik tebligatı düzenler:
- Kurumlar vergisi mükellefleri, ticari, zirai veya mesleki kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükellefleri, kollektif ve adi komandit şirketler ile maddede sayılan diğer bazı kişiler elektronik tebligat sistemini kullanmak zorundadır.
- Bu kapsama girmeyenler de talep ederek sisteme dâhil olabilir.
- Elektronik ortamda tebligat, tebliğin muhatabına iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılır.
- 65 yaşını doldurmuş kişiler talep ederek sistemden çıkabilir; engellilik oranı %90 veya daha fazla olanlar için sisteme katılma zorunluluğu yoktur.
Bu nedenle e-Tebligat kutusuna düşen bir ödeme emri, kişi sisteme hiç girmemiş olsa bile beşinci günün sonunda tebliğ edilmiş sayılır ve 15 günlük süre o tarihten itibaren işlemeye başlar. Elektronik tebligat kapsamında olmayan kişilere tebligat, Vergi Usul Kanunu'nda sayılan diğer usullerle yapılır. Tebligatın usulüne uygun yapılıp yapılmadığı, sürenin ne zaman başladığını belirlediği için ödeme emrine karşı açılan davada incelenebilen bir konudur.
Ödeme Emri Gelmeden Haciz: İhtiyati Haciz
Her haciz ödeme emrinden sonra gelmez. 6183 sayılı Kanun'un 13. maddesi, bazı hâllerde vergi dairesinin herhangi bir süreye bağlı olmaksızın ihtiyati haciz uygulayabileceğini düzenler. Maddede sayılan hâllerden bazıları şunlardır: borçlunun belli bir ikametgâhının olmaması; borçlunun kaçmış olması ya da kaçması, mallarını kaçırması ve hileli yollara sapması ihtimalinin bulunması; mal bildirimine çağrılan borçlunun süresinde mal bildiriminde bulunmaması veya eksik bildirimde bulunması; para cezasını gerektiren bir fiil nedeniyle kamu davası açılmış olması.
İhtiyati haciz uygulananlar, haczin uygulanmasından (gıyapta yapılan hacizlerde haczin tebliğinden) itibaren 15 gün içinde ihtiyati haciz sebebine itiraz edebilir (6183 m.15). Kanun metninde itiraz mercii olarak "vergi itiraz komisyonu" yazılıdır; bu komisyonların görevleri bugün vergi mahkemelerince yürütülmektedir.
Ödeme Emrine 15 Gün İçinde İtiraz Etmezseniz Ne Olur?
İtiraz Ederseniz Ne Olur? Vergi Mahkemesi Süreci
İtirazınızı, ödeme emrini düzenleyen vergi dairesinin bulunduğu yerdeki vergi mahkemesine yöneltirsiniz. İtiraz sebepleriniz sınırlıdır: böyle bir borcunuzun olmadığı, borcun kısmen ödendiği veya zamanaşımına uğradığı iddialarından biri olmalıdır — "ödeyecek param yok" gibi bir gerekçe, itiraz sebebi olarak kabul edilmez (bunun için aşağıda anlatılan tecil-taksitlendirme yolu vardır).
Borcun Yalnızca Bir Kısmına İtiraz
Borcun bir kısmına itiraz edilecekse, o kısmın hangi kalem olduğu ve miktarı açıkça gösterilir; gösterilmezse kanun itirazı yapılmamış sayar (6183 m.58).
Dava Açmak Haczi Kendiliğinden Durdurur mu?
Hayır. İdari Yargılama Usulü Kanunu'nun 27. maddesine göre idari yargıda dava açılması, kural olarak işlemin yürütülmesini durdurmaz. Vergi davalarında dava açılması, tarh edilen vergi ve cezaların dava konusu edilen kısmının tahsilini durdurur; ancak aynı madde, tahsilat işlemlerinden dolayı açılan davaların tahsil işlemini durdurmadığını ayrıca belirtir. Ödeme emrine karşı açılan dava bu ikinci gruptadır. Anayasa Mahkemesi de aşağıda anlatılan haksız çıkma zammı kararında, ödeme emrine karşı dava açılmasının tahsil işlemlerini kural olarak durdurmadığını, yürütmenin durdurulması kararı verilmedikçe haciz gibi işlemlerin devam ettiğini belirtmiştir.
Ödeme emrine karşı açılan davada mahkemeden yürütmenin durdurulması istenebilir. Bunun için işlemin açıkça hukuka aykırı olması ve uygulanması hâlinde telafisi güç veya imkânsız zararların doğması şartlarının birlikte bulunması gerekir. Yürütmenin durdurulması kararları kural olarak teminat karşılığında verilir; mahkeme durumun gereklerine göre teminat aramayabilir (İYUK 27).
Ödeme emrine konu borcun dayanağı olan vergi veya ceza ihbarnamesine karşı dava ise ayrı bir yoldur. İhbarnameye ilişkin süreler ve bu süre kaçırıldığında başvurulabilen düzeltme-şikâyet yolu, vergi cezasına itiraz süresini kaçıranlar için hazırladığımız yazıda ayrıca anlatılmıştır.
İtiraz Reddedilirse: Mal Bildirimi Süresi
Borcun tamamına yapılan itiraz tamamen veya kısmen reddedilirse, borçlu ret kararının kendisine tebliğinden itibaren 15 gün içinde mal bildiriminde bulunmakla yükümlüdür. Borcun yalnızca bir kısmına yapılan itiraz ise mal bildirimi süresini uzatmaz (6183 m.58).
"Haksız Çıkma Zammı" Artık Uygulanmıyor
Eskiden, itirazında haksız çıkan borçludan, reddedilen tutar üzerinden ayrıca %10 "haksız çıkma zammı" tahsil ediliyordu (AATUHK m.58/5) — bu, birçok kişiyi haklı olsa bile itiraz etmekten caydıran bir hükümdü. Anayasa Mahkemesi 21.04.2022 tarihli kararıyla (Resmî Gazete: 02.08.2022) bu düzenlemeyi Anayasa'nın 13., 35. ve 36. maddelerine aykırı bularak iptal etti. Kararda, ödeme emrine karşı dava açılmasının tahsil işlemlerini kural olarak durdurmadığı, bu nedenle zammın tahsilatı hızlandırma etkisinin sınırlı kaldığı, zam için bir üst sınır öngörülmediği ve hâkime takdir yetkisi tanınmadığı değerlendirilmiştir. Yani bugün itiraz etmeniz, haklı çıkmadığınız takdirde ek bir para cezasına maruz kalacağınız anlamına gelmiyor — bu, itiraz kararınızı verirken bilmeniz gereken önemli, az bilinen bir detaydır.
Borcunuz Gerçekten Yoksa veya Ödediyseniz: İtiraz Sebepleri
| İtiraz sebebi | Örnek durum |
|---|---|
| Böyle bir borç yok | Mükerrer tarhiyat, mükellefin şahsında hata, aslında başka bir kişiye ait borç |
| Borç kısmen/tamamen ödendi | Ödeme yapıldı ama sisteme işlenmedi veya dekont eşleşmedi |
| Zamanaşımı | Tahsil zamanaşımı süresi (aşağıda) dolduğu hâlde takip başlatıldı |
Mal Bildirimi Nedir, Yapılmazsa Ne Olur?
Ödeme emri yalnızca "15 gün içinde öde" demez; kanuna göre borçluya, ya borcunu ödemesi ya da mal bildiriminde bulunması gerektiğini bildirir (6183 m.55). Mal bildirimi; borçlunun kendisinde ve üçüncü kişilerde bulunan mal, alacak ve haklarını, gelirlerini ya da haczedilebilir malı bulunmadığını, geçim kaynaklarını ve borcunu nasıl ödeyebileceğini yazılı veya sözlü olarak tahsil dairesine bildirmesidir (m.59).
| Durum | Kanundaki sonuç |
|---|---|
| 15 gün içinde ne ödeme ne de mal bildirimi yapılması | Tahsil dairesinin yazılı talebi üzerine icra hâkimi, mal bildiriminde bulununcaya kadar bir defaya mahsus ve üç ayı geçmemek üzere hapisle tazyike karar verebilir (m.60) |
| Gerçeğe aykırı mal bildirimi veya yaşayış tarzının bildirime uymaması | Üç aydan bir yıla kadar hapis cezası (m.111) |
| Malı olmadığını veya borca yetecek kadar mal bildirmeyen borçlunun sonradan mal edinmesi ya da gelirinin artması | Edinme veya artma tarihinden itibaren 15 gün içinde bildirim yükümlülüğü (m.61); bildirmeyerek tahsili engelleyen veya zorlaştıranlar için bir yıla kadar hapis cezası (m.112) |
| Malı olmadığını bildiren borçlunun adres ve kayıt bilgileri | Bildirimle birlikte veya 15 gün içinde son ikametgâh ve iş adresi ile varsa diğer tahsil dairelerindeki kayıtların bildirilmesi ve nüfus kayıt örneğinin verilmesi; makbul bir özür olmaksızın yerine getirilmemesi hâlinde elli güne kadar adli para cezası (m.114) |
Mal bildirimi borcu ortadan kaldırmaz ve haczi engellemez; tahsil dairesi, mal bildiriminde gösterilen veya kendi tespit ettiği mallardan amme alacağına yetecek miktarı haczeder (m.62).
Hesabınızdaki Paranın Tamamı mı Bloke Olur?
Kural olarak, adınıza kayıtlı bir mevduat hesabındaki bakiye haciz bildirisinin kapsamına girebilir. Ancak kanun, bazı gelir türlerinin haczine sınır koyar:
| Gelir türü | Kanundaki sınır |
|---|---|
| Aylıklar, ödenekler, her çeşit ücretler ve maddede sayılan diğer gelirler (6183 m.71) | Kısmen haczedilebilir; haczedilecek miktar bunların üçte birinden çok, dörtte birinden az olamaz |
| Asgari ücreti aşmayan aylık gelirler (6183 m.71) | Onda birinden fazlası haczedilemez |
| SGK'nın bağladığı gelir, aylık ve ödenekler (5510 m.93) | SGK'nın kendi prim ve diğer alacakları ile nafaka borçları dışında haczedilemez |
5510 sayılı Kanun'un 93. maddesinin metnine göre SGK'nın bağladığı aylıklar için tanınan iki istisna, SGK'nın kendi alacakları ve nafaka borçlarıdır; vergi borcu bu istisnalar arasında sayılmamıştır. Hesaba yatan paranın ücret ya da aylık niteliği taşıyıp taşımadığı ödemenin kaynağına göre değerlendirilir; bu nedenle hesap dökümü ve ödemeyi yapan kurumun kayıtları, haczin bu sınırlara uygun olup olmadığının incelenmesinde önem taşır.
Borcu Öderseniz Bloke Ne Zaman Kalkar?
Kanunda idarenin e-haczi kaldırması için kesin bir süre öngörülmemiştir; uygulamada süre, kaldırma sebebine göre değişir. Borcu tam olarak ödediğinizde, dekont/makbuzla birlikte ilgili vergi dairesine başvurmanız, dairenin bankaya elektronik kaldırma bildirimini göndermesini hızlandırır. Ödeme yapılmış olsa bile bankadaki fiili çözülme, vergi dairesinin bildirimine bağlıdır; bu nedenle yalnızca ödeme yapıp beklemek yerine, dekontla birlikte vergi dairesine bizzat veya e-Devlet üzerinden başvurmanız süreci hızlandırır.
Parayı Ödeyecek Durumda Değilseniz: Tecil ve Taksitlendirme
Borcun tamamını bir kerede ödeyecek durumda değilseniz, AATUHK m.48 kapsamında tecil ve taksitlendirme talep edebilirsiniz. Bu yolun şartı, borcun vadesinde ödenmesinin veya haczin uygulanmasının sizi çok zor duruma düşürecek olmasıdır. Başvuru yazılı olarak yapılır; kabul edilirse borç, faiz alınarak 72 ayı geçmeyen bir süreye yayılabilir.
Tecilde Teminat Şartı
Kanuna göre tecil, teminat gösterilmesine bağlıdır. Ancak kanun metnine göre borçlunun alacaklı tahsil dairesi itibarıyla tecil edilen borçlarının toplamı bir milyon Türk lirasını (bu tutar dâhil) aşmıyorsa teminat aranmaz; bu tutarın üzerindeki borçlarda gösterilmesi gereken teminat, bir milyon lirayı aşan kısmın yarısıdır. Kanun, Cumhurbaşkanına bu tutarı on katına kadar artırma ve yarısına kadar indirme yetkisi de vermiştir; bu nedenle başvuru tarihinde uygulanan tutar ayrıca kontrol edilir.
Tecil Edilince Mevcut Haciz Ne Olur?
Tecil, daha önce uygulanmış haczi kendiliğinden kaldırmaz. 6183 sayılı Kanun'un 48. maddesine göre haciz yapılmışsa haczedilen mal, değeri tutarınca teminat yerine geçer. Borcun tamamını karşılayacak değerdeki hacizler, yapılan ödemeler oranında kaldırılır. Tecil şartlarına uyulmaz ya da değerini kaybeden teminat veya haczedilen mallar tamamlanmazsa, tecil edilen alacak muaccel olur, yani tamamının ödenmesi gereken hâle gelir.
Tecil Talebi Reddedilirse
Talebi reddedilen borçluya idare, reddin tebliğinden itibaren 30 güne kadar ödeme süresi verebilir; borç bu süre içinde ödenirse, ödendiği tarihe kadar faiz alınarak tecil edilmiş sayılır (6183 m.48).
Vergiye Uyumlu Mükellefler İçin Ayrı Tecil (m.48/A)
48/A maddesi, Maliye Bakanlığına bağlı tahsil dairelerince takip edilen vergi, resim, harç ve cezalar için ayrı bir tecil yolu düzenler. Bu yolda vadesi bir yılı geçmemiş alacaklar, Bakan tarafından 36 ayı geçmemek üzere faiz ve teminat alınarak tecil edilebilir. Bunun için borçlunun başvuru tarihi itibarıyla en az üç yıldır ticari, zirai veya mesleki faaliyeti nedeniyle gelir ya da kurumlar vergisi mükellefi olması, son üç yıla ait beyannamelerini kanuni süresinde vermiş olması ve borcunu, borç ödemede iyi niyetli olmasına rağmen ödeyememiş olması gerekir.
Bu Sadece Vergi Borcu için mi Geçerli? SGK Borçları da Aynı mı?
6183 sayılı Kanun yalnızca vergi borçlarına özgü değildir; başka kamu alacaklarının tahsilinde de uygulanır. SGK prim borçları da bu Kanun'a göre takip edilir, ancak 5510 sayılı Kanun bazı önemli farklar öngörür:
| Konu | Vergi dairesi alacağı | SGK prim ve diğer alacakları |
|---|---|---|
| Uygulanan usul | 6183 sayılı Kanun | 6183 sayılı Kanun; 51., 102. ve 106. maddeleri hariç (5510 m.88) |
| Uyuşmazlığa bakan mahkeme | Vergi mahkemesi | SGK'nın alacaklı biriminin bulunduğu yer iş mahkemesi (5510 m.88) |
| Mahkemeye başvurunun tahsilata etkisi | Ödeme emrine karşı dava tahsili kendiliğinden durdurmaz (İYUK 27) | İş mahkemesine başvurulması takip ve tahsili durdurmaz (5510 m.88) |
| Zamanaşımı | 5 yıl (6183 m.102) | 10 yıl (5510 m.93) |
| SGK'nın bağladığı emekli aylığına haciz | 5510 m.93'teki istisnalar arasında sayılmamıştır | SGK'nın kendi alacakları için haciz konulabilir (5510 m.93) |
Hesaba konulan haczin hangi kurumdan geldiği, banka kayıtlarından ve haciz bildirisinden anlaşılır; bu bilgi, uyuşmazlığın hangi mahkemede görüleceğini ve hangi sürelerin uygulanacağını belirler. Blokenin kaynağının nasıl öğrenilebileceği hesap blokesinin kaynağını anlatan rehberde ayrıca ele alınmıştır.
Şirket/İşletme Hesabınıza Haciz Geldiyse Ek Riskler
Bloke edilen hesap bir şirketin ticari hesabıysa, sorun yalnızca o anki bakiyeyle sınırlı kalmayabilir: hesaptan düzenli olarak ödenen çek/senet bedelleri karşılıksız çıkabilir, tedarikçi ödemeleri aksayabilir ve bu durum ayrı ticari/cezai sonuçlar (karşılıksız çek suçu gibi) doğurabilir. Şirket hesabına haciz geldiyse, hem vergi dairesiyle hem de vadesi yaklaşan çek/senet alacaklılarıyla eş zamanlı iletişime geçmeniz, zincirleme bir krize dönüşmesini önleyebilir.
Aynı Anda Hem Vergi Dairesinden Hem İcra Dairesinden Haciz Geldiyse?
Hesabınıza birden fazla kaynaktan (örneğin hem vergi dairesinden hem özel bir alacaklının icra takibinden) haciz geldiyse, hangi alacağın önce karşılanacağı hacizlerin türüne ve sırasına göre belirlenir. Kamu alacakları için kanunlarda ayrıca öncelik kuralları bulunur; örneğin 5510 sayılı Kanun'un 88. maddesi, SGK'nın 6183 sayılı Kanun kapsamında takip edilen prim ve diğer alacaklarını imtiyazlı alacak olarak tanımlar. Birden fazla haciz söz konusuysa hangi alacağın önce karşılanacağını netleştirmek için ilgili banka şubesinden veya vergi dairesinden yazılı bilgi almanız faydalı olur.
Vergi Borcu Sonsuza Kadar Takip Edilebilir mi? Zamanaşımı
Hayır. AATUHK m.102 uyarınca, kamu alacakları vadesinin rastladığı takvim yılını izleyen takvim yılı başından itibaren 5 yıl içinde tahsil edilmezse zamanaşımına uğrar. Ancak haciz uygulanması, ödeme emri tebliği gibi bazı işlemler bu süreyi kesip yeniden başlatabilir (AATUHK m.103) — bu nedenle "üzerinden yıllar geçti, artık istenemez" varsayımıyla hareket etmeden önce, sizin somut dosyanızda zamanaşımını kesen bir işlem olup olmadığını kontrol ettirmeniz gerekir.
SGK prim ve diğer alacaklarında süre farklıdır: 5510 sayılı Kanun'un 88. maddesi, 6183 sayılı Kanun'un 102. maddesini SGK alacaklarına uygulamaz; bu alacaklar, ödeme süresinin dolduğu tarihi takip eden takvim yılı başından başlayarak 10 yıllık zamanaşımına tabidir (5510 m.93).
Fark Ettiğiniz An Yapmanız Gerekenler
| Adım | Neden önemli |
|---|---|
| Ödeme emrinin tebliğ tarihini kontrol edin | 15 günlük süre bu tarihten işlemeye başlar |
| Borcun size ait olup olmadığını, ödenip ödenmediğini teyit edin | İtiraz sebebinizi (borç yok / ödendi / zamanaşımı) netleştirir |
| Ödeyebilecek durumdaysanız derhal ödeyip dekontla vergi dairesine başvurun | Bloke süresini kısaltır |
| Ödeyemiyorsanız tecil-taksitlendirme başvurusu yapın | Borcun faiziyle birlikte taksitlere bölünmesini sağlar; mevcut haciz teminat yerine geçebilir |
| 15 gün içinde vergi mahkemesinde itiraz edin (haklı bir sebebiniz varsa) | Süre kaçarsa borç kesinleşir, itiraz hakkınız kalmaz |
İlgili yazı: Vergi Cezasına İtiraz Süresini Kaçırdım, Artık Hiçbir Şey Yapamaz mıyım? (Düzeltme-Şikayet Yolu)
Kaynaklar
6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m.8, m.13, m.15, m.48, m.48/A, m.55, m.58, m.59, m.60, m.61, m.62, m.71, m.79, m.102, m.103, m.111, m.112, m.114; 213 sayılı Vergi Usul Kanunu m.107/A; 2577 sayılı İdari Yargılama Usulü Kanunu m.27; 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.88, m.93; Anayasa Mahkemesi 21.04.2022 tarihli, 2021/119 E., 2022/48 K. sayılı kararı (Resmî Gazete: 02.08.2022).
Sıkça Sorulan Sorular
Vergi dairesi hesabıma neden haber vermeden haciz koyabiliyor?
Süreç kural olarak size tebliğ edilen bir ödeme emriyle başlar. Tebliğden itibaren 15 gün içinde borç ödenmez veya mal bildiriminde bulunulmazsa, vergi dairesi bankalara elektronik haciz bildirisi gönderebilir. Ödeme emrine dava açılması tahsil işlemlerini kendiliğinden durdurmaz; mahkemeden yürütmenin durdurulması istenebilir.
Ödeme emrini hiç görmedim, doğrudan hesabım bloke oldu. Ne yapmalıyım?
Ödeme emri e-Tebligat adresine gönderilmiş olabilir; elektronik tebligat, muhatabına iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılır (VUK 107/A). Ayrıca 6183 sayılı Kanun'un 13. maddesindeki hâllerde ödeme emrinden önce ihtiyati haciz uygulanabilir. Tebligatın usulüne uygun yapılıp yapılmadığı, sürenin başlangıcını belirlediği için ayrıca incelenen bir konudur.
15 günlük itiraz süresini kaçırdım, artık hiçbir şey yapamaz mıyım?
Esasa ilişkin itiraz hakkınız kural olarak kapanır. Ancak borcunuzu ödeyecek durumda değilseniz tecil-taksitlendirme başvurusu her zaman yapılabilir; ayrıca vergi hatası söz konusuysa (mükerrer vergilendirme gibi) düzeltme-şikayet yolu ayrıca değerlendirilebilir.
İtiraz edersem ve haksız çıkarsam ek bir ceza öder miyim?
Hayır. Eskiden uygulanan %10 haksız çıkma zammı, Anayasa Mahkemesi tarafından iptal edildi. İtiraz etmeniz, haklı çıkmadığınız takdirde ek bir mali yaptırıma yol açmaz.
Emekli maaşı hesabıma da vergi borcu nedeniyle haciz gelebilir mi?
5510 sayılı Kanun'un 93. maddesine göre SGK'nın bağladığı gelir, aylık ve ödenekler; SGK'nın kendi prim ve diğer alacakları ile nafaka borçları dışında haczedilemez. Hesaba yatan paranın aylık niteliği, ödemenin kaynağına göre değerlendirilir.
Borcumu ödedim ama hesabım hâlâ bloke, ne kadar sürer?
Kanunda kesin bir süre yoktur. Haciz, vergi dairesinin bankaya kaldırma bildirimini göndermesiyle kalkar; ödeme dekontuyla vergi dairesine başvurulması bu bildirimin gönderilmesini kolaylaştırır.
Tecil-taksitlendirme başvurusu kimler için uygundur?
Kanuna göre borcun vadesinde ödenmesi, haczin uygulanması veya haczedilen malların paraya çevrilmesi borçluyu çok zor duruma düşürecekse yazılı başvuruyla tecil istenebilir (6183 m.48). Vergiye uyumlu mükellefler için 48/A maddesinde 36 aya kadar ayrı bir tecil düzenlemesi vardır.
Tecil talebim kabul edilirse haciz otomatik olarak kalkar mı?
Hayır, kendiliğinden kalkmaz. 6183 sayılı Kanun'un 48. maddesine göre haciz yapılmışsa haczedilen mal, değeri tutarınca teminat yerine geçer; borcun tamamını karşılayan hacizler, yapılan ödemeler oranında kaldırılır.
Vergi borcu için zamanaşımı süresi ne kadar?
Kamu alacakları, vadenin rastladığı yılı izleyen yıldan itibaren 5 yıl içinde tahsil edilmezse zamanaşımına uğrar (6183 m.102). Haciz veya ödeme emri tebliği gibi işlemler bu süreyi kesebilir (m.103). SGK prim alacaklarında ise süre 10 yıldır (5510 m.93).
Hem vergi dairesinden hem başka bir alacaklıdan haciz geldi, hangisi önce ödenir?
Hangi alacağın önce karşılanacağı hacizlerin türüne ve sırasına göre belirlenir; kamu alacakları için kanunlarda ayrıca öncelik kuralları vardır. Somut sıralama, banka ve ilgili daireden yazılı olarak öğrenilebilir.
E-Tebligat adresime gelen ödeme emri hangi gün tebliğ edilmiş sayılır?
Vergi Usul Kanunu'nun 107/A maddesine göre elektronik ortamda tebligat, tebliğin muhatabına iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılır. Ödeme emrindeki 15 günlük süre bu tarihten itibaren işler.
Ödeme emrine dava açarsam haciz durur mu?
Kendiliğinden durmaz. İYUK 27'ye göre tahsilat işlemlerinden dolayı açılan davalar tahsil işlemini durdurmaz; mahkemeden yürütmenin durdurulması istenebilir ve bu karar kural olarak teminat karşılığında verilir.
Mal bildirimi nedir, yapılmazsa ne olur?
Borçlunun mal, alacak, hak ve gelirlerini ya da haczedilebilir malı olmadığını tahsil dairesine bildirmesidir (6183 m.59). 15 gün içinde ne ödeme ne de mal bildirimi yapılırsa kanun, icra hâkiminin kararıyla bir defaya mahsus ve üç ayı geçmemek üzere hapisle tazyiki öngörür (m.60).
Ödeme emri gelmeden hesabıma haciz konulabilir mi?
6183 sayılı Kanun'un 13. maddesinde sayılan hâllerde, örneğin borçlunun mal kaçırma ihtimali bulunduğunda ya da belli bir ikametgâhı olmadığında, ihtiyati haciz uygulanabilir. İhtiyati haciz sebebine 15 gün içinde itiraz edilebilir (m.15).
SGK prim borcu için ödeme emrine itiraz nereye yapılır?
5510 sayılı Kanun'un 88. maddesine göre SGK alacaklarının 6183 sayılı Kanun'a göre tahsilinden doğan uyuşmazlıklarda, SGK'nın alacaklı biriminin bulunduğu yer iş mahkemesi yetkilidir; mahkemeye başvurulması takip ve tahsili durdurmaz.
Maaşımın ne kadarı vergi borcu için haczedilebilir?
6183 sayılı Kanun'un 71. maddesine göre ücret ve aylıklar kısmen haczedilebilir; haczedilecek miktar üçte birden çok, dörtte birden az olamaz. Asgari ücreti aşmayan aylık gelirlerin onda birinden fazlası haczedilemez.
Haciz bankanın genel müdürlüğüne geldiyse tüm şubelerdeki hesaplarım etkilenir mi?
6183 sayılı Kanun'un 79. maddesine göre haciz bildirisi bankanın genel müdürlüğüne tebliğ edilmişse, tüm şubeleri kapsayacak şekilde beyanda bulunma yükümlülüğü genel müdürlüğe aittir.
Tecil için teminat göstermek şart mı?
Kanun metnine göre tecil edilen borçların toplamı bir milyon Türk lirasını aşmıyorsa teminat aranmaz; aşan borçlarda teminat, aşan kısmın yarısı kadardır. Cumhurbaşkanı bu tutarı değiştirebildiği için başvuru tarihindeki tutar ayrıca kontrol edilir.
- vergi borcu banka bloke
- e-haciz nasıl kaldırılır
- ödeme emrine itiraz
- AATUHK 58
- vergi mahkemesi
- tecil taksitlendirme
- 6183 sayılı kanun
- haciz ihbarnamesi vergi dairesi
- vergi borcu zamanaşımı
- e-haciz bloke kaldırma
- e-tebligat ödeme emri
- mal bildirimi
- ihtiyati haciz
- SGK prim borcu haciz
- maaş haczi sınırı
- yürütmeyi durdurma ödeme emri
- tecil teminat
- haciz bildirisi banka
Bu konudaki hizmetlerimiz
Vergi Hukuku