Fon Mağduru Dava Açabilir mi? Portföy Şirketi, Yöneticiler, Banka ve SPK'ya Karşı Tazminat Yolları
Tasfiye ödemesi zararı karşılamazsa kalan fark için kime, hangi dayanakla, hangi mahkemede ve hangi sürede talep ileri sürülebilir? Portföy şirketi, yöneticiler, banka, SPK; zamanaşımı tablosu ve emsal kararlar.
SPK'nın 17 Eylül 2026 tarihli kararıyla tasfiyeye alınan 131 fonda ödeme, fon malvarlığının nakde çevrilip pay sahiplerine dağıtılmasıyla yapılıyor; bu bir tazminat değil, tasfiye payıdır. Bu yazı yalnız şu soruyu ele alıyor: tasfiye sonunda elinize geçen tutar yatırdığınızdan azsa, aradaki fark için kime karşı, hangi dayanakla, hangi mahkemede ve hangi süre içinde talep ileri sürülebilir?
Bu konuda bir dosyanız varsa:
Ödemelerin ne zaman yapılacağı ve ara ödeme tutarları bu yazının konusu değil; bunlar için fon ödeme takvimi sayfası, tasfiyenin adım adım işleyişi için fon tasfiye süreci rehberi var. Aşağıdaki açıklamalar genel bilgilendirme amaçlıdır; kimseyi belirli bir davaya yönlendirmez ve bir dosyanın sonucuna ilişkin öngörü içermez.
Tasfiye Ödemesi ile Tazminat Talebi Neden Ayrı Şeylerdir?
Bu ayrım, yazının geri kalanının temelidir. Tasfiye ödemesi ile tazminat aynı kaynaktan gelmez, aynı kurallara bağlı değildir ve biri diğerinin yerine geçmez.
Tasfiye payı: fon malvarlığının dağıtımı
6362 sayılı Sermaye Piyasası Kanunu m.52/1'e göre yatırım fonu, inançlı mülkiyet esaslarına göre portföy yönetim şirketi tarafından kurulan ve tüzel kişiliği bulunmayan bir malvarlığıdır. m.53/1 bu malvarlığının kurucunun ve saklayıcının malvarlığından ayrı olduğunu, m.53/3 ise "fon mal varlığının tasfiyesi durumunda yalnızca katılma payı sahiplerine ödeme yapılabilir" kuralını koyar. Tasfiyede yapılan iş, fonun elindeki varlıkları satıp elde edilen nakdi pay sahiplerine payları oranında dağıtmaktır. Varlıklar yatırım anındaki değerinin altında satılıyorsa dağıtılan tutar da düşük kalır; tasfiyeyi yürüten banka bu farkı tamamlamaz, çünkü böyle bir borcu yoktur.
Tazminat: bir sorumlunun kusurlu davranışından doğan alacak
Tazminat ise farklı bir ilişkiden doğar: bir kişi ya da kurumun hukuka aykırı ve kusurlu davranışı, nedensellik bağı içinde bir zarara yol açmışsa, zarar gören bu zararın karşılanmasını isteyebilir. Dayanak, muhataba göre sözleşme (vekâlet benzeri ilişki), Türk Borçlar Kanunu m.49 haksız fiil, Türk Ticaret Kanunu m.553 yönetici sorumluluğu ya da SPKn m.32 kamuyu aydınlatma belgesi sorumluluğu olabilir; her birinde ispat unsurları ve süre farklıdır. "Tasfiyeden az para aldım" cümlesi hukuken henüz bir tazminat talebi değildir; talep, "şu kişi şu kusurlu davranışıyla şu kadar zarara yol açtı" biçimine dönüştürülebildiğinde ortaya çıkar.
Ara ödeme ya da tasfiye ödemesi almak dava hakkını etkiler mi?
SPK'nın 30 Eylül 2026 tarihli ara ödeme kararında (64/1775 sayılı karar, 2026/67 sayılı Bülten) ödemenin "tasfiye sonucunda hak kazanılacak ödemeye mahsuben" yapılacağı yazıyor; ödemeye bağlanmış bir ibra, feragat ya da sulh hükmü bulunmuyor. Ara ödemenin kapsamını ve hangi fonlardan başladığını tasfiye süreci rehberi anlatıyor.
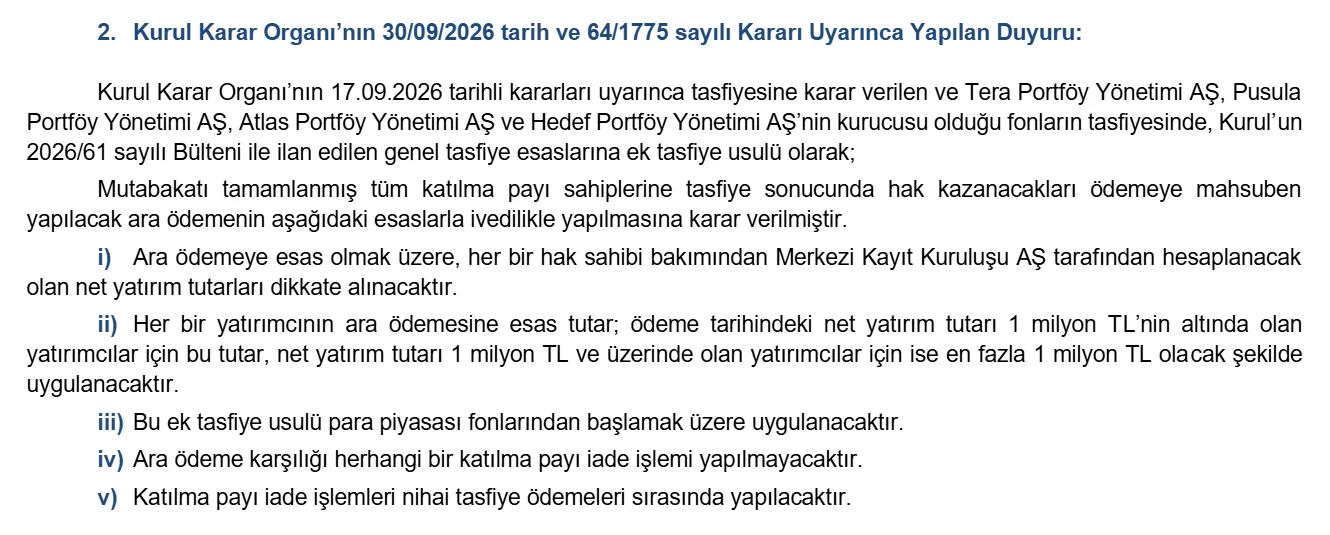
Mahsup kuralı iki yönlü işler. Tazminat hukukunda zarar malvarlığındaki gerçek azalmadır; tasfiyeden ve ara ödemeden alınan her tutar hesaplanacak zarardan düşülür. Ters yönde, 7596 sayılı Kanun'un m.4/5 hükmü, nihai ödemede "diğer hukuki yollardan daha önce yapılan ödemeler"in mahsup edileceğini söylüyor: bireysel davayla alınan tazminat, kanun sistemindeki nihai ödemeden düşülecek. Kanun 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete'de yayımlandı ve yürürlükte; ayrıntısı fon kanunu bölümünde.
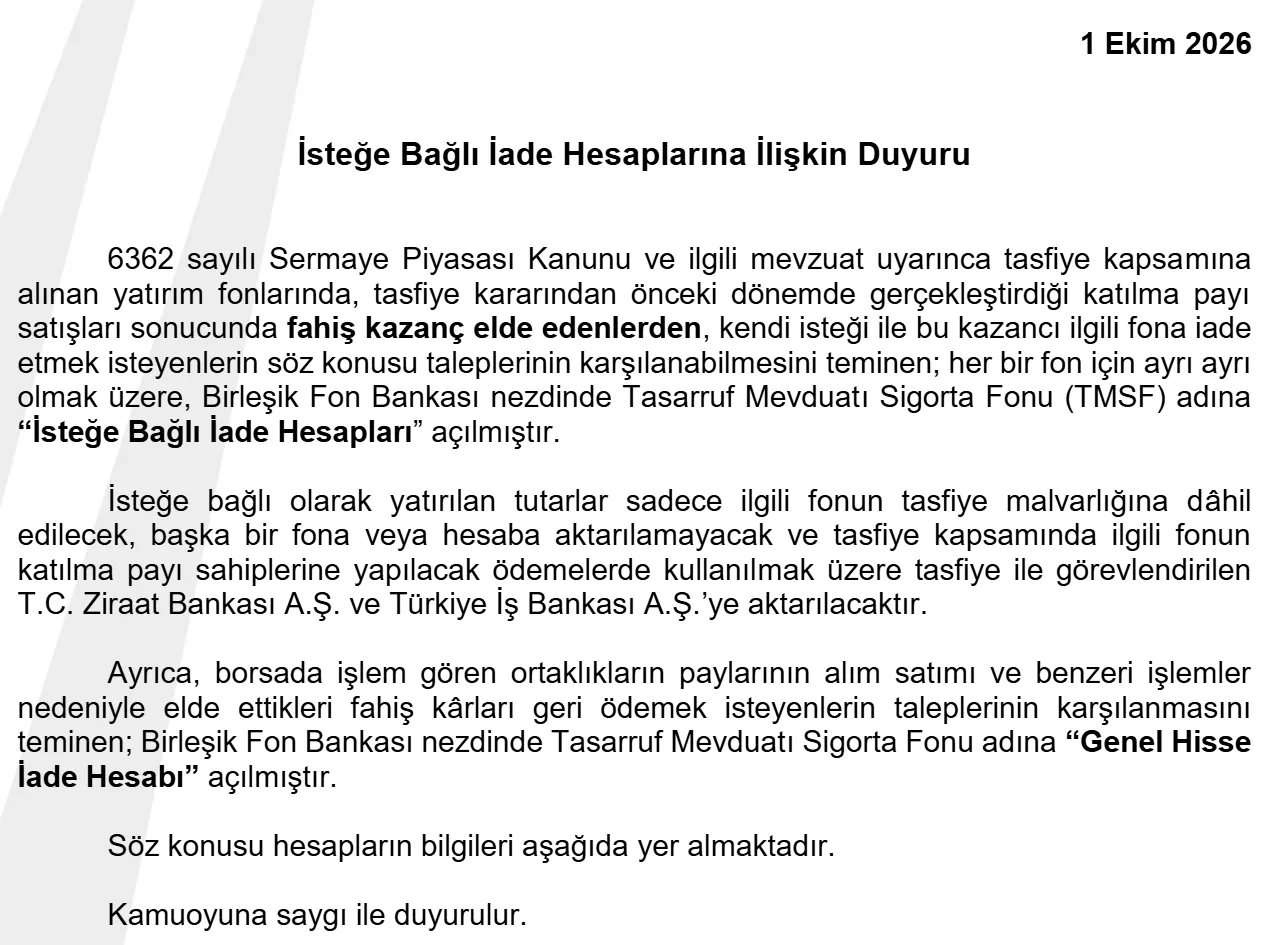
Kriz öncesi satışlarda yüksek kazanç elde edenler için açılan isteğe bağlı iade hesapları (7596 sayılı Kanun m.4/4) da dava hakkını etkilemez. Kanunun teklif gerekçesi: "İsteğe bağlı iade, ilgilinin hukuki veya cezai sorumluluğu hakkında sonuç doğuran bir af veya ibra mekanizması değildir; ilgili mevzuat hükümleri saklıdır."
Zarar Nasıl Hesaplanır? Piyasa Riski ile İhlal Kaynaklı Kayıp
Dava dilekçelerinde en sık yapılan hata, zararı "yatırılan tutar eksi geri alınan tutar" olarak yazmaktır. Mahkemeler bu hesabı kabul etmiyor; tazminat, yalnızca kusurlu davranışa bağlanabilen kısımdır.
"Yatırılan eksi geri alınan" neden doğrudan tazminat değildir?
Yargıtay'ın onadığı bir kararda (11. HD, E.2020/6040 K.2021/4503, 27.05.2021) ilk derece mahkemesi, portföy yönetim şirketinin "müşteri risk profili ve getiri tercihinin dışına çıkarak müşterinin tahammül edebileceği kayıp oranını dikkate almadan daha da yüksek risk içeren işlemleri gerçekleştirdiği" gerekçesiyle şirketi sorumlu tutmuş; ancak yatırımcının kendi risk profilinde kabul ettiği kayıp oranını (olayda yüzde 25) zarardan düşmüştür. Yargıtay bu kararı "delillerin takdirinde bir isabetsizlik bulunmamasına göre" onamıştır. Olay bireysel portföy yönetimi sözleşmesine ilişkindir, fon değildir; ancak hesap mantığı aynı kalır: yatırımcının zaten üstlendiği piyasa riski tazminata dönüşmez.
Aynı mantığın öteki yüzünü İstanbul BAM 43. HD'nin kararı gösteriyor (E.2020/536 K.2022/112, 02.02.2022). Portföydeki bir tahvilin temerrüde düşmesi üzerine açılan davada ilk derece mahkemesi talebi kabul etmiş; istinaf mahkemesi ise "davalının hangi kusurlu eyleminin zarara neden olduğu başka bir deyişle hangi kusurlu eylemle zarar arasında uygun illiyet bağı bulunduğunun izahı da yapılmamıştır" diyerek kararı kaldırmıştır. Yatırımcının nitelikli yatırımcı olup olmadığının da incelenmesi gerektiğini eklemiştir. Tasfiye edilen fonlarda iddia, bu karardaki "tahvil temerrüdü" gibi bir piyasa olayı değil, SPK'nın kendi tespitlerine konu fiyat oluşumu ve fon malvarlığından çıkarılan değerlerdir; bu fark bir dosyada lehe işleyebilir, ama illiyet bağının somut gösterilmesi şartı değişmez.
Net yatırım tutarı bir tazminat hesabı değildir
7596 sayılı Kanun'da (m.4/1) ve SPK duyurularında geçen "net yatırım tutarı", tasfiye malvarlığının ve geri kazanım hesabının pay sahipleri arasında nasıl dağıtılacağını belirleyen bir ölçüttür; kanuna göre fona fiilen yapılan para giriş ve çıkışları esas alınarak TÜFE ile Yİ-ÜFE ortalamasıyla güncellenir (m.4/1), ara ödemede ise endeksleme uygulanmamış tutar esas alınır (m.4/2). Bu rakam yatırımcının hukuken talep edebileceği tazminat tutarı değildir; tazminat, bir mahkemenin kusur, illiyet ve zarar unsurlarını değerlendirerek bilirkişi raporu üzerinden belirleyeceği ayrı bir tutardır. Net yatırım tutarının nasıl hesaplandığını aşağıdaki net yatırım tutarı nasıl hesaplanır bölümü anlatıyor.
Net Yatırım Tutarı Nasıl Hesaplanır?
Ara ödeme, hesabınızda görünen fon değerine göre değil, Merkezi Kayıt Kuruluşu'nun (MKK) her hak sahibi için hesaplayacağı net yatırım tutarına göre yapılacak [R2]. Kabaca, fona fiilen yatırılan paradan fondan fiilen çekilen paranın düşülmesiyle bulunuyor; Cevdet Yılmaz'ın 7 Ekim'de TBMM'de verdiği örneğe göre hesapta görünen ama hiç tahsil edilmemiş kâr bu tutara eklenmiyor [T4] [T5]. Net yatırım tutarı 1 milyon TL'nin altındaysa tamamı, üzerindeyse en fazla 1 milyon TL ara ödeme yapılacak; sınır her fon için ayrı uygulanıyor [R2] [T8]. Aşağıdaki örnekler bugün açıklanan ilkeleri anlatmak için basitleştirilmiştir ve rakamlar varsayımsaldır; kesin hesap MKK tarafından yapılacak ve kanunun son hâline göre değişebilir.
Üç adımda hesap
- Fona yapılan bütün alımların, yani yatırılan paranın toplamı bulunur.
- Fondan yapılan bütün satışlarla hesaba geçen paranın toplamı bulunur.
- Birinci toplamdan ikinci toplam düşülür; kalan tutar net yatırım tutarıdır.
27 Ekim 2026'da yürürlüğe giren 7596 sayılı Kanun bu sade hesaba iki kural ekliyor: tutarların tasfiye tarihine kadar enflasyonla güncellenmesi ve çıkışların "ilk giren ilk çıkar" sırasıyla düşülmesi (m.4/1). Ara ödemede ise MKK'nın endeksleme uygulamadan hesapladığı net yatırım tutarı esas alınıyor (m.4/2); güncellenmiş tutar, nakit yetmediğinde tasfiye bakiyesinden yapılacak ödemelerde kullanılıyor (yukarıdaki fon kanunu bölümü).
Fondan hiç para çekmediyseniz
Yatırdığınız paraların toplamı net yatırım tutarınızdır. Ocak 2025'te 200 bin TL, Mart 2026'da 150 bin TL yatıran ve hiç satış yapmayan bir yatırımcının net yatırım tutarı 350 bin TL'dir; hesapta 17 Eylül öncesinde 430 bin TL görünmüş olsa bile ara ödemeye esas tutar 350 bin TL olur. 1 milyon TL'nin altında kaldığı için SPK kararına göre tamamı ara ödemeye konu olur.
Arada fondan para çektiyseniz
Satıştan hesabınıza geçen para, yatırdığınız paradan düşülür: fona toplam 600 bin TL yatırıp 250 bin TL'lik satış yapan yatırımcının net yatırım tutarı 350 bin TL'dir. Satışın kârlı ya da zararlı olması bu sade hesabı değiştirmez; bakılan şey fondan fiilen çekilen paradır. Çekilen para yatırılanı geçtiğinde net yatırım tutarı sıfıra iner ya da eksiye düşer; Yılmaz'ın "1 milyon yatırıp 4 milyon çeken" örneğindeki kişiye ara ödeme yapılmayacağı söylendi [T5].
Aynı fona birkaç kez para yatırıp çektiyseniz
| Tarih | İşlem | Tutar |
|---|---|---|
| Şubat 2024 | Alım | 100.000 TL |
| Ağustos 2024 | Alım | 200.000 TL |
| Mayıs 2025 | Satış | 120.000 TL |
| Ocak 2026 | Alım | 80.000 TL |
| Haziran 2026 | Satış | 60.000 TL |
| Toplam | Yatırılan 380.000 TL, çekilen 180.000 TL | Net yatırım: 200.000 TL |
Tasfiye bakiyesinden ödemede güncelleme kuralı (m.4/1) uygulanınca her işlem kendi tarihinden itibaren güncelleneceği için sonuç bu rakamdan farklı çıkabilir; 2024'teki alımlar 2026'dakilerden daha uzun süre güncellenmiş olur. "İlk giren ilk çıkar" kuralında ise fondan çekilen tutar en eski yatırımdan düşülmüş sayılır: Ocak 2025 ve Ocak 2026'da 100 bin TL yatırıp Haziran 2026'da 150 bin TL çeken kişinin fonda kalan 50 bin TL'si Ocak 2026 alımından kalmış sayılır ve güncelleme o tarihten işler [T2].
Hesapta görünen kâr ödenir mi, tutar sıfır ya da eksi çıkarsa ne olur?
Ara ödemede, açıklanan örneğe göre, fon fiyatındaki artıştan kaynaklanan ve satış yapılmadığı için tahsil edilmemiş kâr ödenmiyor [T4] [T5]; 2/3895 sayılı teklif de ekstrede görünen ama tahsil edilmemiş değer artışlarını alacak saymıyor (m.6/2) [T1]. Kârın tamamen kaybedildiği sonucu da bugünden çıkarılamaz; ara ödemeden sonra kalan haklar, fon varlıklarının satışından elde edilecek nakde ve 7596 sayılı Kanun'a göre nihai tasfiyede belirlenecek. SPK'nın 30 Eylül kararında net yatırım tutarı sıfır ya da eksi olanlar için ayrı hüküm yok [R2]; 2/3895 bu kişileri dağıtımdan dışlıyor (m.6/4) [T1]; 7596 sayılı Kanun'da ise bu kişiler için açık bir hüküm yok, m.4/1 net yatırım tutarını giriş tutarının çıkış tutarından fazla olması hâli için tanımlıyor.
Hem TP2'de hem THF'de param var: 1 milyon TL sınırı nasıl uygulanır?
SPK'nın 1 Ekim duyurusuna göre sınır her fon için ayrı işler: TP2'de 400 bin TL net yatırımı olan kişi TP2'den 400 bin TL, THF'de 1,6 milyon TL net yatırımı olan kişi THF'den en fazla 1 milyon TL ara ödeme alır; ikisi birbirini etkilemez [T8]. Ara ödeme karşılığında pay iadesi yapılmıyor; ödenen tutar tasfiye sonunda alınacak paydan düşülüyor [T8]. Hangi fonda hangi aşamada olunduğunu fon ödeme takvimi, ödeme sırasını fon tasfiye süreci rehberi anlatıyor.
Net yatırım tutarımı nereden öğrenirim?
Resmî hesabı MKK yapacak; kişiye özel tutarın hangi kanaldan bildirileceği 27 Ekim 2026 itibarıyla açıklanmadı. Kendi kaba hesabınız için fonu aldığınız banka ya da aracı kurumun ekstrelerindeki alım ve satış dekontları, MKK e-Yatırımcı'daki pay hareketleri ve varsa TEFAS emir kayıtları yeterlidir; bu belgeler aynı zamanda bir uyuşmazlıkta zarar hesabının dayanağıdır (yukarıdaki "Zarar nasıl hesaplanır" ve aşağıdaki "Hangi belgeler gerekir" bölümleri). Ödeme ya da hesaplama için arayıp ücret, şifre ya da SMS kodu isteyenler resmî kanal değildir.
Kime Karşı Dava Açılabilir? Sorumlu Haritası
Aşağıdaki tablo olası muhatapları, her birine karşı ileri sürülebilecek talebin dayanağını ve görevli mahkemeyi özetliyor. Hangi muhatabın bir dosyada gerçekten gündeme geleceği, fonun türüne, satış kanalına ve eldeki belgelere bağlıdır.
| Muhatap | Dayanak | Görevli mahkeme | Zamanaşımı / süre | Emsal |
|---|---|---|---|---|
| Kurucu portföy yönetim şirketi | SPKn m.52/3 yönetim yükü; vekâlet benzeri ilişki (TBK m.506 özen borcu); haksız fiil (TBK m.49) | Asliye ticaret; yatırımcı tüketici sıfatındaysa tüketici mahkemesi | Sözleşme: 5 yıl (TBK m.147/5) ya da 10 yıl (m.146); haksız fiil: 2/10 yıl (m.72) | 11. HD 2021/4503; İst. BAM 43. HD 2022/112 |
| Şirket yöneticileri ve fon kurulu üyeleri | TTK m.553 (kusurlu yükümlülük ihlali); TBK m.49 | Asliye ticaret | 2 yıl / 5 yıl (TTK m.560); suç oluşturuyorsa uzamış ceza zamanaşımı | İst. BAM 14. HD 2023/1517 |
| Fonu satan banka ya da aracı kurum | Uygunluk testi, risk bildirimi, nitelikli yatırımcı kontrolü yükümlülükleri; sözleşme ve haksız fiil | Asliye ticaret ya da tüketici mahkemesi | 5/10 yıl (sözleşme) ya da 2/10 yıl (haksız fiil) | İst. 6. ATM 2025/685 (kesinleşmemiş) |
| Kriz dönemindeki asıl saklayıcı | SPKn m.56 saklama ve gözetim yükümlülüğü | Asliye ticaret | Nitelendirmeye göre 5/10 ya da 2/10 yıl | Doğrulanmış emsal yok |
| İzahname ve KAP açıklamalarını imzalayanlar | SPKn m.32 kamuyu aydınlatma belgesi sorumluluğu (müteselsil) | Asliye ticaret | 6 ay (SPKn m.32/6) | Sakarya BAM 7. HD 2025/2299 |
| Fiyatı manipüle eden üçüncü kişiler | TBK m.49 haksız fiil; SPKn m.107 suçu | Asliye hukuk ya da asliye ticaret (emsal dosyalar ticaret mahkemelerinde görüldü) | 2/10 yıl; suç oluşturuyorsa uzamış ceza zamanaşımı | İst. BAM 4. HD 2026/2631 |
| SPK | Hizmet kusuru; İYUK m.12-13 tam yargı davası | İdare mahkemesi; düzenleyici işlemlerde Danıştay | İYUK m.13: 1 yıl / 5 yıl ön başvuru, sonra 60 gün | Danıştay 13. D. 2021/5348; 2025/92 |
Kurucu portföy yönetim şirketi
Dayanak. SPKn m.52/3: "Portföy yönetim şirketi, fonu, yatırım fonu katılma payı sahiplerinin haklarını koruyacak şekilde fonu temsil eder ve yönetir." Kanun metninde vekâlet hükümlerine açık bir atıf yoktur; bu nitelendirme içtihattan gelir. İstanbul BAM 43. HD, portföy yönetiminin "vedia komisyon ve vekalet sözleşmesi özelliklerini barındırması nedeniyle karma bir sözleşme" olduğunu, ancak "ağırlıklı olarak vekalet sözleşmesi hükümlerinden yararlanılarak sonuca varılması" gerektiğini söylemiştir. Bu durumda TBK m.506'daki vekilin özen ve sadakat borcu ölçüt olur: fonun izahnamede ilan edilen strateji ve limitlerin dışında yönetilmesi, belirli paylarda mevzuata aykırı yoğunlaşma, ilişkili taraf işlemleri ya da yanlış değerleme, özen borcunun ihlali olarak değerlendirilebilir.
Kim açar, hangi mahkeme. Davacı, katılma payı sahibi yatırımcıdır. Davalı şirket bir finansal kurum olduğundan uyuşmazlık kural olarak ticari dava sayılır ve asliye ticaret mahkemesinde görülür; yatırımcı fonu kişisel ya da ailevi amaçla edinmişse tüketici işlemi nitelendirmesi ve tüketici mahkemesi gündeme gelebilir. Görev sorunu dosyada tartışmalı olabilir ve usul yolunu doğrudan etkiler.
Süre. Talep sözleşmeye dayandırılıyorsa TBK m.147/5'teki beş yıllık süre (vekâlet ilişkisinden doğan alacaklar) ya da m.146'daki genel on yıllık süre tartışılır; fon katılma payı ilişkisinin sözleşme mi, kanundan doğan inançlı bir ilişki mi olduğu doktrinde netleşmemiştir. Haksız fiile dayandırılıyorsa TBK m.72: zararı ve yükümlüyü öğrenmeden iki yıl, her hâlde fiilden on yıl.
İspat yükü. Yatırımcı, zararı ve şirketin hangi somut davranışının bu zarara yol açtığını göstermek durumundadır. Vekâlet nitelendirmesi kabul edilirse kusurun bulunmadığını ispat yükü şirkete geçebilir; illiyet bağı ise her durumda davacının göstermesi gereken unsurdur. Yukarıda anılan 11. HD 2021/4503 ile BAM 43. HD 2022/112 kararları bu iki yönü birlikte gösterir.
Şirket yöneticileri ve fon yöneticileri: şahsi sorumluluk
Dayanak. TTK m.553'e göre yönetim kurulu üyeleri ve yöneticiler, kanundan ve esas sözleşmeden doğan yükümlülüklerini kusurlarıyla ihlal ettikleri takdirde "hem şirkete hem pay sahiplerine hem de şirket alacaklılarına karşı" verdikleri zarardan sorumludur. Fon yatırımcısı şirketin pay sahibi değildir; bu nedenle m.553'ün fon yatırımcısına doğrudan uygulanabilirliği tartışmalıdır ve çoğu dosyada yöneticilere karşı talep TBK m.49 haksız fiil çerçevesinde kurgulanır. Yöneticinin aynı zamanda SPKn m.107 (piyasa dolandırıcılığı) ya da m.110 (güveni kötüye kullanma) kapsamında ceza soruşturmasına konu bir fiili varsa, bu fiil haksız fiilin de temelini oluşturabilir.
Süre. TTK m.560: zararı ve sorumluyu öğrenmeden iki yıl, her hâlde fiilden beş yıl; fiil suç oluşturuyor ve ceza kanunu daha uzun bir dava zamanaşımı öngörüyorsa o süre uygulanır. İstanbul BAM 14. HD bunu şöyle özetlemiştir (E.2023/936 K.2023/1517, 28.09.2023): "Uzamış (ceza) zamanaşımının uygulanabilmesi için, iddiaya konu haksız eylemin aynı zamanda suç niteliğinde olması yeterlidir." Aynı karar, savcılığın kovuşturmaya yer olmadığı kararının "teknik anlamda bir hüküm olmadığından hukuk hâkimini bağlamaz" dediği için, ceza soruşturması takipsizlikle bitse bile hukuk davasında uzamış sürenin tartışılabileceğini gösterir. Bu kararın olayı şirketin kendi zararına (dolaylı zarar) ilişkindir; fon yatırımcısının doğrudan zararı için ayrı değerlendirme gerekir.
Neden önemli. Kurucu şirketin malvarlığı tazminatı karşılamaya yetmezse, yöneticilerin kişisel malvarlığına yönelen talep tek pratik yol olabilir. 7596 sayılı Kanun'un m.5/2 hükmü de aynı kademeyi öngörüyor: önce şirket, tahsil edilemezse "fonun zarara veya kayba uğratılmasında sorumluluğu Kurulca belirlenen gerçek ve tüzel kişiler".
Fonu satan banka ya da aracı kurum
Dayanak. Fonu satan kuruluş, kurucudan ayrı bir sorumluluk taşır. Yatırım kuruluşları mevzuatı, karmaşık ya da yüksek riskli ürünlerin satışında uygunluk testi yapılmasını ve risklerin açıkça bildirilmesini zorunlu kılar; serbest fonlarda satıcı kuruluş ayrıca yatırımcının nitelikli yatırımcı niteliğine ilişkin bilgi ve belgeleri temin edip saklamakla yükümlüdür (III-52.1 sayılı Tebliğ m.25/4). Fon "garantili" ya da "mevduat benzeri" bir ürün gibi sunulmuşsa, uygunluk testi yapılmamış ya da gerçeğe aykırı doldurulmuşsa, satıcı kuruluşa karşı ayrı bir talep gündeme gelebilir.
Nitelikli yatırımcı eşiği. SPK, 18 Aralık 2025'te nitelikli yatırımcı şartındaki finansal varlık tutarını 1 milyon TL'den 10 milyon TL'ye yükseltti. Bir yatırımcıya serbest fon satıldığı tarihte geçerli eşiğin altında kaldığı belgelenebiliyorsa, bu durum satıcı kuruluş açısından mevzuata aykırılık bulgusu olarak değerlendirilebilir.
Aleyhe yön. Aynı statü tersine de işler. İstanbul 6. Asliye Ticaret Mahkemesi, serbest fonda "beklenen getiri"nin elde edilememesine dayalı talebi reddederken (E.2023/581 K.2025/685, 14.10.2025; istinaf yolu açık) fonu alan her müşterinin "kendi yatırım kararlarını verebilecek ve üstlendiği riskleri değerlendirebilecek" nitelikli yatırımcılardan olmak zorunda olduğunu belirtmiştir. Nitelikli yatırımcı için "riski anlamadım" savunması zayıf kalır; eşik altındaki kişiye satış ise satıcı için risk oluşturur.
Kriz dönemindeki asıl saklayıcı
SPKn m.56 uyarınca fon portföyü kurucudan bağımsız bir saklayıcı nezdinde tutulur ve saklayıcı, saklama ile gözetim yükümlülüklerini yerine getirmekle sorumludur. Gözetim yükümlülüğünün ihmal edildiği ortaya konabilirse saklayıcıya karşı da ayrı bir talep tartışılabilir. Burada iki kurum birbirine karıştırılmamalıdır: tasfiyeyi yürütmek üzere SPK'nın sonradan görevlendirdiği Ziraat Bankası ve İş Bankası ile krizin oluştuğu dönemde fonun asıl saklayıcısı olan kuruluş farklı olabilir; sorumluluk tartışması asıl saklayıcıya ilişkindir. Bu konuda doğrulanmış bir emsal karar bulunmamaktadır.
İzahname ve KAP açıklamasını imzalayanlar: SPKn m.32
Dayanak. SPKn m.32/1: izahname ve "sair kamuyu aydınlatma belgelerini imzalayanlar veya bu belgeler kendi adına imzalanan tüzel kişiler bu belgelerde yer alan yanlış, yanıltıcı veya eksik bilgilerden kaynaklanan zararlardan müteselsilen sorumludur." m.32/3'e göre bilgi eksikliğinin kast ya da ağır ihmalinden kaynaklanmadığını ispatlayan kişi sorumlu olmaz; m.32/7'ye göre bu sorumluluğu hafifleten ya da kaldıran anlaşmalar geçersizdir. Fon izahnamesinde yer alan strateji, risk ve limit bilgileri ile fonun fiilen yönetildiği biçim arasındaki fark bu maddenin alanına girer.
Süre. m.32/6: "Kamuyu aydınlatma belgelerinden doğan tazminat talebi, dördüncü fıkradaki zararın meydana geldiği tarihten itibaren altı ay içinde zamanaşımına uğrar." Sakarya BAM 7. HD, halka açık bir şirketin payına ilişkin davada mahkemenin hukuki nitelendirmeyi kendisinin yapacağını, "davanın hukuki dayanağının Sermaye Piyasası Kanunun 32. maddesindeki kamuyu aydınlatma belgelerinden doğan hukuki sorumluluğa ilişkin düzenleme olduğu"nu ve altı aylık sürenin bu talep için geçerli olduğunu belirtmiştir (E.2024/1396 K.2025/2299, 31.12.2025). Bu karar bir pay senedi olayına ilişkindir; fon izahnamesinin ve KAP açıklamalarının m.32 anlamında "kamuyu aydınlatma belgesi" sayılacağı konusunda doğrudan emsal yoktur. Ancak sayıldığı takdirde süre altı aydır ve "zararın meydana geldiği tarih"in tasfiye kararı mı, tasfiye ödemesinin netleştiği tarih mi olduğu tartışılacaktır; bu belirsizlik, bu talebi düşünen kişi için en kısa sürenin esas alınmasını gerekli kılar.
Fiyatı manipüle eden üçüncü kişiler
Dayanak. Fonun portföyündeki payların fiyatını SPKn m.107 anlamında piyasa dolandırıcılığı yoluyla etkileyen kişiler, fonun yöneticisi ya da satıcısı olmasalar bile TBK m.49 haksız fiil hükümlerine göre sorumlu tutulabilir. Buradaki güçlük illiyettir: yatırımcının kendi işlemleri ile faillerin işlemleri arasında bağ kurulamazsa dava reddedilebilir.
Ceza davasının etkisi. İstanbul BAM 4. HD, piyasa dolandırıcılığı faillerine karşı açılan tazminat davasında ret kararını kaldırırken şöyle demiştir (E.2025/231 K.2026/2631, 20.05.2026): davalı hakkında asliye ceza mahkemesinde kamu davası açıldığı, "verilecek kararın eldeki davanın sonucunu da etkileyeceği, bu durumda ilk derece mahkemesince ... dosyasının neticesi HMK'nın 165. maddesi gereğince beklenmesi gerekirken, eksik inceleme ile hüküm tesisi isabetsiz". Yani ceza davası sürüyorsa hukuk mahkemesi onu bekletici mesele yapabilir; bu, davanın süresini uzatır ama ceza mahkemesinin kusur tespitinden yararlanma olanağı sağlar. Aynı kararda ilk derece mahkemesinin davacıya 128.558,39 TL karşı vekâlet ücreti yüklediği, istinaf mahkemesinin bunu tarifeye aykırı bulduğu da kayıtlıdır; kaybedilen davanın maliyeti için somut bir örnektir.
Süre. TBK m.72'deki 2/10 yıllık süre; fiil suç oluşturduğu için uzamış ceza zamanaşımı tartışılır. SPKn m.107/1'deki ceza üst sınırı beş yıl hapis olduğundan TCK m.66/1-e uyarınca dava zamanaşımı sekiz yıldır; somut hesap, suçun nitelendirmesine ve tarihine göre dosyada yapılır.
SPK: tam yargı davası ve sınırları
Dayanak. SPK bir kamu kurumudur; ona karşı talep özel hukuk mahkemesinde değil idari yargıda, "hizmet kusuru" temelinde tam yargı davası olarak ileri sürülür (İYUK m.12-13). İddia, SPKn m.96'daki tedbir yetkisinin ve gözetim görevinin zamanında kullanılmamasıdır.
Emsal. Danıştay 13. Dairesi, bir aracı kurumun faaliyetine son verilmesi sonrası açılan tam yargı davasında ret kararını onamıştır (E.2015/5608 K.2021/5348, 27.12.2021): "aracı kurumun faaliyetine son verilmesi neticesinde oluştuğu iddia edilen zararda davalı idareye atfı kabil kusur bulunmadığı anlaşıldığından, tazminat isteminin reddi gerektiği". Kararda aktarılan SPK savunmasına göre yetki belgesi "devlet güvencesi ve yatırımların garanti altına alındığına dair bir gösterge" değildir. Bu karar SPK sorumluluğunun kural olarak reddedildiği anlamına gelmez; somut olayda kusurun ispat edilemediğini gösterir. Aynı Daire, bir yatırımcının şikâyeti üzerine SPK'nın "işlem yapılmaması" kararına karşı açılan iptal davasında da ret kararını onamıştır (E.2021/3371 K.2025/92, 09.01.2025); yani şikâyet üzerine verilen SPK kararları idari davaya konu edilebilir, ancak esastan kazanılması güçtür.
Süre. İdari eylemden doğan zararda önce idareye başvuru şarttır: eylemi ve zararı öğrenmeden bir yıl, her hâlde beş yıl içinde (İYUK m.13). İdare otuz gün içinde cevap vermezse istem reddedilmiş sayılır ve altmış günlük dava süresi işler (m.7). Zarar doğrudan bir SPK işlemine bağlanıyorsa iptal davasıyla birlikte tam yargı davası açılabilir (m.12). 17 Eylül tasfiye kararına karşı yatırımcının iptal davası açması pratikte anlamlı değildir; karar koruma amacı taşır.
7596 Sayılı Fon Kanunu Son Durum: Resmî Gazete'de Yayımlandı, Yürürlükte
Kısa cevap: Kanun yürürlükte. "Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi" (2/3939) 9 Ekim 2026'da TBMM Başkanlığına sunuldu [T3], 14 Ekim 2026'da Plan ve Bütçe Komisyonu'nda [T7] ve 22 Ekim 2026 akşamı TBMM Genel Kurulu'nda kabul edildi [T9] [T10] [T11]; 7596 sayılı Kanun 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete'de yayımlandı ve 17 Eylül 2026'dan geçerli olmak üzere yayımı tarihinde yürürlüğe girdi (m.8) [M13]. SPK aynı gün kanuna dayanan tasfiye ve ödeme usul ve esaslarını belirledi (76/1903 sayılı karar, Bülten 2026/76) [M14]. Aşağıdaki madde numaraları ve alıntılar Resmî Gazete'de yayımlanan metne göredir.
Yürürlük tarihi ödeme günü değildir
Kanunun yürürlüğe girmesi tek başına bir ödeme günü anlamına gelmiyor; ödeme günü, hangi fondan başlanacağı ve bilinen tarihler fon ödeme takvimi sayfasında izleniyor.
Kanun ne getiriyor? Yatırımcıyı ilgilendiren ana hükümler
Kanun, SPK'nın 17 Eylül 2026 kararlarıyla tasfiyesine karar verilen ve yayım tarihinde tasfiyesi tamamlanmamış fonları kapsıyor; öteki fonlar için genel ya da sürekli bir tasfiye ve sorumluluk rejimi kurmuyor (m.1) [M13]. Sorumluluk sırası, mahsup ve haczedilemezlik hükümleri bir sonraki bölümde ayrıca ele alınıyor.
- Pay sahipliği ve TEFAS talimatları (m.3/5): Pay sahipliği, görevli bankanın MKK kayıtlarıyla yaptığı mutabakatla fon ve hesap bazında belirlenir. 17 Eylül 2026 ve öncesinde TEFAS'a iletilip fonun temerrüdü ya da fiyat açıklanmaması nedeniyle gerçekleşmeyen talimatlarda payları bloke edilenler de pay sahibi sayılır; bu cümle Genel Kurul'da kabul edilen bir önergeyle eklendi [T10].
- 1 milyon TL ara ödeme (m.4/2): SPK'nın belirlediği fonlarda, ilgili fonun tasfiye malvarlığından, endeksleme uygulanmamış net yatırım tutarını aşmamak üzere: net yatırım tutarı 1 milyon TL'nin altındaysa bu tutar, 1 milyon TL ve üzerindeyse en fazla 1 milyon TL. Sınır her fon için ayrı uygulanır; SPK'nın 1 Ekim duyurusu [T8] ve 27 Ekim tarihli usul ve esasları [M14] da bu yönde. Para piyasası fonları dışında ara ödeme, hesaptaki payların bir önceki gün sonu değerini aşamaz. Ara ödeme nihai ödemeden mahsup edilir; SPK kararındaki "mahsuben" ifadesiyle aynı yöndedir.
- Fonda yeterli nakit yoksa (m.4/3): SPK, en fazla sayıda pay sahibinin tam yararlanması için net yatırım tutarı en düşük olandan başlanmasına ve/veya herkese uygulanacak asgari bir ara ödeme tutarı belirlenmesine karar verebilir. Ara ödeme karşılığında pay iadesi yapılmaz; paylar nihai tasfiye ödemesinde iade edilir.
- Enflasyon güncellemesi (m.4/1): Dağıtılabilir nakit bütün payları 16 Eylül 2026 değeriyle karşılamaya yetmezse tasfiye bakiyesinden yapılacak ödemelerde net yatırım tutarı esas alınır: fona fiilen yapılan her giriş ve çıkış, tasfiye tarihine kadar TÜFE ile Yİ-ÜFE değişim oranlarının aritmetik ortalamasıyla ve gün esasına göre (kıstelyevm) güncellenir; çıkışlar "ilk giren ilk çıkar" esasıyla düşülür; hesabı MKK yapar. Bu, ayrı bir "enflasyon ödemesi" değil, net yatırım tutarının bugünkü değerle hesaplanmasıdır.
- Fahiş kazanç iadesi (m.4/4): Tasfiye tarihine kadar paylarını iade ederek ödeme almış olanların girişlerinin güncellenmiş değerini aşan getirisi ile m.104, 106 ve 107'ye konu paylardan elde edilen aşan getiri, SPK'nın ilan ettiği hesaplara isteğe bağlı olarak iade edilebilir; hesaplama yöntemini SPK belirler. SPK'nın 1 Ekim'de TMSF adına açtığı isteğe bağlı iade hesaplarıyla bağlantılı [R3].
- Sorumluların malvarlığı ve TMSF (m.5 ve m.6): Karşılıksız ya da muvazaalı işlemlerle fondan çıkarılan değerler fon zararı sayılır (m.5/1); zarardan önce portföy yönetim şirketi, tahsil edilemezse SPK'nın belirlediği kişiler şahsen sorumludur (m.5/2); tahsil TMSF eliyle 6183 sayılı Kanun'a göre yapılır (m.5/4). Ceza soruşturmasında el konulan ve fona iadesi mümkün değerler fona ya da geri kazanım hesabına iade edilir, fona devredilemeyen malvarlığı için TMSF kayyım atanabilir, müsadere edilen değerler Hazine'ye gelir yazılmadan fona aktarılır (m.6/1-3).
- Geri kazanım hesabı ve YTM (m.6/4-6): Tahsil ve iade edilen tutarlar TMSF nezdinde, TMSF'nin malvarlığından ayrı ve fon bazında alt hesaplarda tutulur; yalnız ilgili fonun pay sahiplerine ödeme için kullanılabilir, haczedilemez. Tasfiye tamamlanmışsa tutarlar YTM aracılığıyla pay sahiplerine payları oranında ödenir; asgari ödeme tutarının altında kalan pay kişi adına izlenip sonraki dağıtımlara eklenir.
- Hazine kaynağı yok: Yılmaz 7 Ekim'de "Bu süreçte oluşan özel zararlar için Hazine kaynağı kullanılmayacak" dedi [T6] [T4]; kanunda da her fonda toplanan kaynak yalnız o fonun tasfiyesi ve pay sahiplerine ödeme için kullanılıyor (m.6/5).
Kanun dokuz maddeden oluşuyor. Piyasa dolandırıcılığı, bilgi suistimali ya da piyasa bozucu eylemleri bu fonlar aracılığıyla ya da bu fonlarla birlikte işlediği SPK'ca tespit edilenlere tasfiye ve geri kazanım hesabından ödeme yapılmaz (m.3/6); uygulamaya ilişkin usul ve esasları SPK, TMSF'nin görev alanına giren konularda TMSF'nin görüşünü alarak belirler (m.7/2) [M13].
Meclis'teki diğer teklif (2/3895) neyi farklı düzenliyor?
İzmir Milletvekili Ümit Özlale'nin ilk imza sahibi olduğu "Yatırımcıların Korunması Amacıyla Bazı Yatırım Fonlarının Adil Tasfiyesi Hakkında Kanun Teklifi" 28 Eylül 2026'da TBMM'ye geldi ve komisyonda bekliyor [T1]. Bu teklif net yatırım tutarını fona yapılan ödemelerin güncellenmiş toplamı ile fondan alınan ödemelerin güncellenmiş toplamı arasındaki fark olarak tanımlıyor (m.2/e), güncellemede yalnız TÜFE'yi esas alıyor (m.6/3), güncellenmiş net yatırım tutarı sıfır ya da eksi olanları dağıtımdan dışlıyor (m.6/4), ilk 90 gün içinde mevcut nakitten geçici dağıtım öngörüyor (m.10/2) ve dağıtım cetveline 30 gün içinde Tasfiye Kurulu'na itiraz yolu kuruyor (m.10/1) [T1]. Kanunlaşan metin 2/3939 sayılı tekliftir (7596 sayılı Kanun); 2/3895'teki hükümler kanuna yansımadı ve yalnız karşılaştırma değeri taşır.
7596 Sayılı Fon Kanunu: Sorumluluk Sırası ve Bireysel Dava Hakkı
"Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi" (TBMM 2/3939) 9 Ekim 2026'da TBMM'ye sunuldu, 14 Ekim 2026'da Plan ve Bütçe Komisyonu'nda ve 22 Ekim 2026'da TBMM Genel Kurulu'nda kabul edildi [T9] [T10]; 7596 sayılı Kanun 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete'de yayımlandı ve yürürlükte [M13]. Aşağıdaki madde numaraları ve alıntılar yayımlanan metne göredir.
Dava hakkını ilgilendiren hükümler şunlardır:
- m.5/2 sorumluluk sırası: "Zarar veya kayıptan öncelikle fonun kurucusu ve/veya yöneticisi olan portföy yönetim şirketi sorumludur. Bu tutarın portföy yönetim şirketinden tamamen veya kısmen tahsil edilememesi veya edilemeyeceğinin açıkça belli olması hâlinde, fonun zarara veya kayba uğratılmasında sorumluluğu Kurulca belirlenen gerçek ve tüzel kişiler ile bu kişilerle birlikte hareket ettiği tespit edilenler şahsen sorumludur."
- m.5/4 tahsil yöntemi: Bu tutarlar TMSF eliyle 6183 sayılı Kanun'a göre takip ve tahsil edilir; bu fıkra kapsamında açılacak davalarda İstanbul idare mahkemeleri yetkilidir. Bu, sorumluların TMSF takibine karşı açacağı davalara ilişkindir; yatırımcının dava yolu değildir.
- m.4/5 mahsup: Nihai ödemede "diğer hukuki yollardan" daha önce yapılan ödemeler düşülür. Bireysel davayla alınan tazminat, kanun sistemindeki ödemeden mahsup edilir.
- m.6/5 haczedilemezlik: Geri kazanım hesabı "haczedilemez, üzerlerine ihtiyati tedbir veya ihtiyati haciz konulamaz." Kurucuya karşı alınan bir ilam bu hesaba yöneltilemez.
- m.3/6: m.104, 106 ve 107'deki fiilleri işlediği Kurulca tespit edilenlere tasfiye ve geri kazanım hesabından ödeme yapılmaz.
Kanunda yatırımcıdan ibraname ya da feragat isteyen, bireysel dava hakkını sınırlayan, zamanaşımını durduran ya da TMSF'ye yatırımcı adına dava açma yetkisi veren bir hüküm yoktur. Fonun zararının TMSF eliyle sorumlulardan tahsili ile yatırımcının kendi zararı için açacağı dava arasındaki ilişki yalnız m.4/5'teki mahsup kuralıyla çözülmüştür. Bireysel davanın pratik değeri, kanun sisteminin ne kadarını ne sürede karşıladığına göre dosya dosya değişecektir.
Zamanaşımı ve Süreler: Hangi Talep Ne Kadar Sürede Düşer?
Tek bir "fon davası zamanaşımı" yoktur; süre, talebin dayanağına ve muhatabına göre değişir. Aşağıdaki tablo kanun metinlerinden ve yukarıda anılan kararlardan çıkan süreleri bir araya getiriyor. Başlangıç tarihinin ne olduğu her satırda ayrı bir tartışma konusudur.
| Talep | Süre | Başlangıç | Dayanak |
|---|---|---|---|
| Kamuyu aydınlatma belgesine (izahname, KAP) dayalı tazminat | 6 ay | Zararın meydana geldiği tarih | SPKn m.32/6; Sakarya BAM 7. HD 2025/2299 |
| Portföy yönetim şirketine sözleşmeye (vekâlet) dayalı talep | 5 yıl ya da 10 yıl (nitelendirmeye göre) | Alacağın muaccel olması | TBK m.147/5, m.146; İst. BAM 43. HD 2022/112 |
| Haksız fiil (şirket, yöneticiler, satıcı, manipülasyon failleri) | 2 yıl / her hâlde 10 yıl; suçsa uzamış ceza zamanaşımı | Zararı ve yükümlüyü öğrenme / fiil tarihi | TBK m.72 |
| Yöneticilerin TTK sorumluluğu | 2 yıl / her hâlde 5 yıl; suçsa ceza zamanaşımı | Zararı ve sorumluyu öğrenme / fiil günü | TTK m.560; İst. BAM 14. HD 2023/1517 |
| Uzamış ceza zamanaşımı örneği: SPKn m.107/1 | 8 yıl | Suç tarihi | TCK m.66/1-e (ceza üst sınırı 5 yıl hapis) |
| SPK işleminin iptali | 60 gün | Tebliğ ya da ilan | İYUK m.7 |
| SPK'ya tam yargı (eylem ya da eylemsizlik) | Ön başvuru: 1 yıl / her hâlde 5 yıl; 30 gün cevap süresi; sonra 60 gün | Eylemi ve zararı öğrenme | İYUK m.13 |
| Dava şartı arabuluculuk | Arabuluculuk süresince zamanaşımı durur | Arabulucuya başvuru | TTK m.5/A; HUAK m.18/A |
| Ceza davasına katılma | Hüküm verilinceye kadar | Kamu davasının açılması | CMK m.237 |
Altı aylık süre: kamuyu aydınlatma belgesi talepleri
SPKn m.32/6'daki altı aylık süre bu tablonun en kısa satırıdır ve en çok tartışma yaratacak olanıdır. Fon izahnamesinin ve KAP açıklamalarının bu madde kapsamına girip girmediği ve "zararın meydana geldiği tarih"in hangi an olduğu (tasfiye kararı, fiyatın çöktüğü gün, tasfiye ödemesinin netleştiği tarih) henüz içtihatla çözülmemiştir. Bir talep bu maddeye dayandırılacaksa, sürenin en erken olası tarihten başladığı varsayılarak hesaplanması, hak kaybı riskini azaltan tek yaklaşımdır.
İki, beş ve on yıllık süreler: öğrenme anı neden tartışmalı?
TBK m.72 ve TTK m.560'taki iki yıllık süreler "zararı ve tazminat yükümlüsünü öğrenme" anından başlar. Tasfiye edilen fonlarda bu an tek bir gün değildir: fiyatların düştüğü günler, 17 Eylül 2026 tasfiye kararı, ara ödeme ve nihai tasfiye ödemesi birbirinden aylarca uzaktır; davalı en erken, davacı en geç tarihi savunacaktır. "Zarar netleşince dava açarım" düşüncesi, sürenin erken başladığı kabul edilirse hak kaybına yol açabilir; zarar netleşmeden açılan dava ise aşağıdaki kısmi dava kurallarıyla çatışabilir. Denge dosyaya göre kurulur.
Fiil suç oluşturuyorsa uzamış ceza zamanaşımı
Hem TBK m.72 hem TTK m.560, haksız fiil aynı zamanda suç oluşturuyorsa ve ceza kanunu daha uzun bir dava zamanaşımı öngörüyorsa o sürenin uygulanacağını söyler. SPKn m.107/1'de piyasa dolandırıcılığı için "üç yıldan beş yıla kadar hapis" öngörüldüğünden TCK m.66/1-e'ye göre dava zamanaşımı sekiz yıldır. İstanbul BAM 14. HD'nin yukarıda anılan kararına göre bu sürenin uygulanması için ceza mahkûmiyeti şart değildir; "iddiaya konu haksız eylemin aynı zamanda suç niteliğinde olması yeterlidir". Soruşturmanın sürdüğü mevcut durumda bu kural hukuk davası için süreyi uzatır; ancak hangi fiilin hangi suçu oluşturduğu dosyada tartışılır.
Zamanaşımını ne keser, ne kesmez?
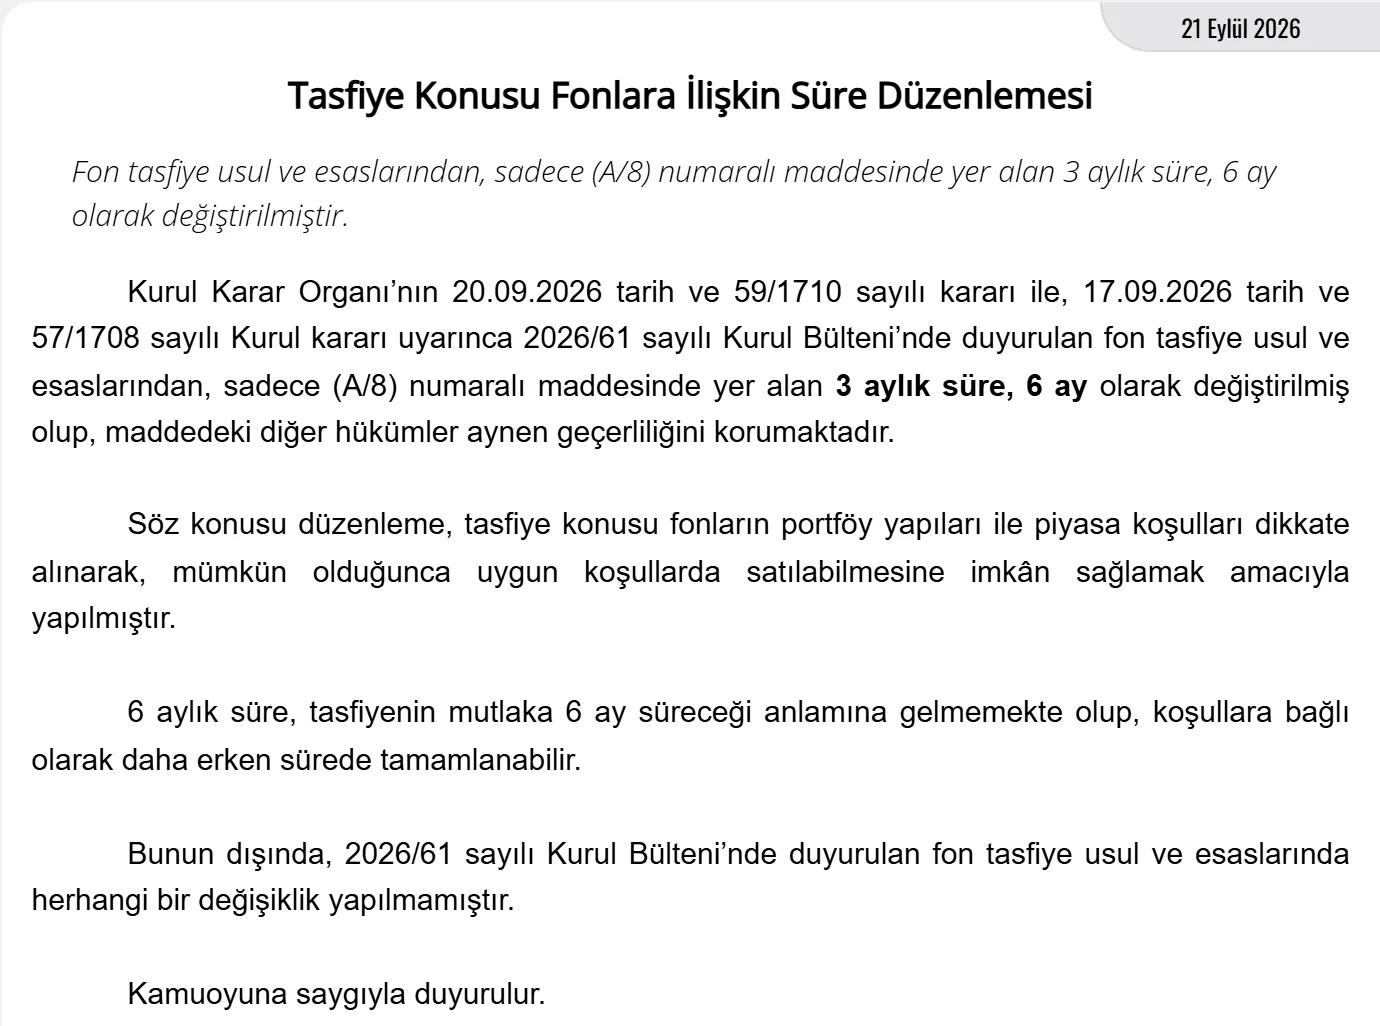
TBK m.154'e göre zamanaşımını kesen işlemler borçlunun borcu ikrarı, dava açılması ve icra takibidir. İhtarname bu listede yoktur; temerrüt tarihini belgeler (TBK m.117) ama süreyi kesmez. Dava şartı arabuluculuğa başvuru ise başvuru tarihinden son tutanağa kadar zamanaşımını durdurur (HUAK m.18/A). Tasfiye sürecinin kendisi, azami sürenin 21 Eylül 2026'da altı aya çıkarılması ya da 7596 sayılı Kanun'un yürürlüğe girmesi zamanaşımını durdurmaz.
Hangi Mahkeme, Hangi Ön Şart? Görev ve Yetki
Davanın hangi mahkemede açılacağı, yalnız bir adres sorusu değildir; dava şartı arabuluculuğun uygulanıp uygulanmayacağını, harç ve yargılama usulünü de belirler. Yanlış mahkemede açılan dava görevsizlikle sonuçlanır ve zaman kaybettirir.
| Talep | Mahkeme | Dava öncesi şart | Yetki |
|---|---|---|---|
| Portföy şirketi, satıcı kurum ya da saklayıcıya karşı tazminat (ticari nitelik) | Asliye ticaret mahkemesi | Dava şartı arabuluculuk (TTK m.5/A) | Davalının merkezi; haksız fiilde fiilin işlendiği ya da zararın doğduğu yer (HMK m.16) |
| Aynı talep, yatırımcı tüketici sıfatındaysa | Tüketici mahkemesi (parasal sınırın altında tüketici hakem heyeti) | Dava şartı arabuluculuk (6502 m.73/A) | Tüketicinin yerleşim yeri de yetkili (6502 m.73) |
| Yöneticilere karşı TTK m.553 sorumluluğu | Asliye ticaret mahkemesi | Dava şartı arabuluculuk | Şirket merkezi |
| Manipülasyon faillerine karşı haksız fiil | Asliye hukuk ya da asliye ticaret (nitelendirmeye göre) | Ticari sayılırsa arabuluculuk | Davalının yerleşim yeri ya da haksız fiil yeri |
| SPK'ya karşı tam yargı | İdare mahkemesi (düzenleyici işlemlerde Danıştay) | İYUK m.13 ön başvurusu | Ankara (SPK merkezi) ya da zararın doğduğu yer; İYUK m.36 |
| Ceza davasına katılma | Kamu davasının görüldüğü ceza mahkemesi | SPK'nın savcılığa yazılı başvurusu (SPKn m.115) | Soruşturmayı yürüten başsavcılık |
Portföy yönetim şirketleri finansal kurum olduğundan bunlara karşı davalar kural olarak ticari dava sayılır (TTK m.4-5, HMK). Yatırımcı fonu kişisel ya da ailevi amaçla edinmişse 6502 sayılı Kanun anlamında tüketici işlemi nitelendirmesi tartışılır; bu durumda tüketici mahkemesi görevlidir. Yukarıda anılan ilk derece emsalleri asliye ticaret mahkemelerinde görülmüştür. Ticari uyuşmazlıkların işleyişi için ticaret hukuku, tazminat taleplerinin ortak ilkeleri için tazminat hukuku sayfası ayrı bilgi veriyor.
Sulh ve Arabuluculuk Zorunlu mu? Dava Öncesi Adımlar
Dava şartı arabuluculuk (TTK m.5/A ve 6502 m.73/A)
TTK m.5/A'ya göre konusu bir miktar paranın ödenmesi olan ticari alacak ve tazminat davalarında, dava açılmadan önce arabulucuya başvurulmuş olması dava şartıdır; başvurulmadan açılan dava usulden reddedilir. Tüketici mahkemesinde görülecek uyuşmazlıklarda da 6502 m.73/A aynı şartı getirir. Her iki durumda arabuluculuk, tarafların anlaşmaya zorlanması değildir; ilk toplantıya katılım yeterlidir, anlaşma olmazsa son tutanakla dava yolu açılır. Arabuluculukta anlaşma sağlanırsa anlaşma belgesi ilam niteliğinde sayılır; bu nedenle anlaşma metninde yer alan ibra ve feragat ifadelerinin kapsamı, imza öncesinde ayrıca değerlendirilmesi gereken bir noktadır.
TSPB Müşteri Uyuşmazlıkları Hakem Heyeti ve tasfiye istisnası
Türkiye Sermaye Piyasaları Birliği bünyesindeki Hakem Heyeti, borsa işlemleri dışındaki sermaye piyasası faaliyetlerinden doğan uyuşmazlıkları ücretsiz inceler; yatırım fonu uyuşmazlıkları kapsama girer. Önce ilgili kuruluşa yazılı başvuru yapılır, cevap olumsuz kalır ya da gelmezse Heyet'e gidilir. Ancak Heyet yönergesinde, tasfiyesine ya da faaliyetlerinin tamamen durdurulmasına karar verilen üye kuruluşlara ilişkin uyuşmazlıkların kapsam dışı kalabileceği yönünde bir istisna vardır; tasfiye kapsamındaki şirketler için bu istisnanın uygulanıp uygulanmayacağı başvuru öncesinde TSPB'den teyit edilmesi gereken bir noktadır. Fonu satan banka ya da aracı kurum tasfiye kapsamında değilse o kuruluşa yönelik yol açık olabilir. Heyet başvurusu zamanaşımını kesmez.
İhtarname ne işe yarar, ne yaramaz?
İhtarname, belirli bir ödeme günü bulunmayan borçlarda borçluyu temerrüde düşürüp faiz başlangıcını belgelemeye yarar (TBK m.117). Zamanaşımını kesmez (TBK m.154), dava şartı değildir ve içindeki beyanlar ileride açılacak davada göndereni bağlar. Yanlış muhataba ya da yanlış hukuki sebeple gönderilen bir ihtarname, karşı tarafa dosyanın zayıf yönlerini önceden gösterme riski taşır. Bu nedenle gönderilip gönderilmeyeceği, kime ve hangi içerikle gönderileceği, dosyadaki belgeler incelenmeden belirlenemez.
Delil tespiti (HMK m.400)
İleride kaybolma ya da erişilemez hâle gelme riski bulunan deliller (fonun işlem kayıtları, tanıtım ekranları, mesajlar) dava açılmadan önce mahkeme eliyle tespit ettirilebilir (HMK m.400 vd.). Bu bir dava değildir; delilin bugünkü hâlini kayıt altına alır ve ileride açılacak davada kullanılmasını sağlar.
Kısmi Dava, Talep Artırımı ve Zararın Netleşmemesi Sorunu
Tasfiye tamamlanmadan zararın kesin tutarı bilinemez. Eski uygulamada bu durumda HMK m.107'deki belirsiz alacak davası kullanılırdı; bu madde 7589 sayılı Kanun'la yürürlükten kaldırıldı (Resmî Gazete 31.07.2026). Yeni düzenlemede HMK m.109'a eklenen dördüncü fıkraya göre alacağın bir kısmı dava edildiğinde talep, aynı davada bir defaya mahsus olmak üzere, iddianın genişletilmesi yasağına tabi olmaksızın tahkikat sona erene kadar artırılabilir; zamanaşımı artırılan kısım için de dava tarihinden itibaren kesilmiş sayılır.
Artırım hakkı bir kez kullanılabildiğinden, tasfiye ödemesi netleşmeden açılan bir davada başlangıç talebi ve artırımın zamanlaması baştan planlanmalıdır. Erken açılan dava zamanaşımı riskini azaltır ama tek artırım hakkının yanlış zamanda kullanılmasına yol açabilir; geç açılan dava ise yukarıdaki sürelerle çatışabilir. Tercih, dosyadaki en kısa sürenin hangisi olduğuna göre yapılır.
Bilirkişi Ne İnceler? İlliyet Bağı Davayı Nasıl Belirler?
Bu davalarda mahkeme, fonun portföy bileşimini, işlem geçmişini ve mevzuata uygunluğunu sermaye piyasası alanında bilirkişilere inceletir. Başlıca noktalar: fonun izahname ve KAP'ta ilan edilen strateji ve limitlere uygun yönetilip yönetilmediği (III-52.1 sayılı Tebliğ m.25/1); yoğunlaşma ve ilişkili taraf işlemleri; değerlemenin uygunluğu; strateji ve limit değişikliklerinin süresinde ilan edilip edilmediği (Tebliğ m.25/16); yatırımcının nitelikli yatırımcı statüsü ve satış sürecindeki testler.
Kurucusu davalı olan bir serbest fon dosyasında bilirkişi raporu, "portföy yönetiminin yüksek getiri elde etmek gayesi ile yüksek riskli ürünlere yöneldiği ... ilan olunan izahnameden farklı olarak portföy yönetiminin yüksek risk tercihlerinden kaynaklandığı" ve "yatırımcının nitelikli yatırımcı olmasının olaya etkisinin ve sorumluluğunu değiştirecek nitelikte olmadığı" sonucuna varmıştır (İstanbul 12. ATM, E.2024/49 K.2025/331, 08.05.2025; kararın hüküm kısmı bu yazı için tam olarak incelenemediğinden sonucu aktarılmıyor). Bu alıntı, bilirkişinin neye baktığını gösterir: izahname ile fiilî yönetim arasındaki fark ve bu farkın zarara katkısı.
İlliyet bağı davanın kaderini belirler. İstanbul BAM 43. HD'nin yukarıda anılan kararında kabul hükmünün kaldırılma sebebi tam olarak budur: zararın varlığı değil, hangi kusurlu davranışın bu zarara yol açtığının gösterilmemesi. Fon dosyalarında illiyetin kurulması için fonun hangi tarihte, hangi işlemle izahname dışına çıktığı ve bu işlemlerin fon fiyatına etkisi tarih tarih ortaya konmalıdır; MKK ve KAP kayıtları, SPK'nın kendi tespitleri ve ceza dosyasındaki bilirkişi raporları bu zincirin halkalarıdır.
Fon Soruşturması Nedir, Hangi Aşamada? SPK Suç Duyurusu ve Savcılık Süreci
"Fon soruşturması" denince iki ayrı süreç kastediliyor. Birincisi SPK'nın idari incelemesi: SPK, fonların işleme kapatılması ve tasfiyesi gibi idari tedbirleri bu inceleme sonunda aldı (SPKn m.96) [M1] [R1]. İkincisi ceza soruşturması: SPKn'de tanımlanan suçlar (piyasa dolandırıcılığı, güveni kötüye kullanma, bilgi suistimali gibi) yönünden savcılığın soruşturma yapması, SPK'nın Cumhuriyet başsavcılığına yazılı başvurusuna bağlıdır; bu başvuru muhakeme şartıdır (SPKn m.115) [M1]. Mevcut olayda SPK suç duyurularını yapmış, İstanbul Cumhuriyet Başsavcılığı soruşturma yürütmüş ve basına yansıyan bilgilere göre bazı yöneticiler hakkında tutuklama kararları verilmiştir; hiç kimse hakkında kesinleşmiş hüküm yoktur ve masumiyet karinesi geçerlidir.
Hangi aşamada? 18 Ekim 2026 itibarıyla incelediğimiz kaynaklarda dosya soruşturma evresindedir; iddianame düzenlendiğine ve kamu davası açıldığına ilişkin bir bilgi yoktur. Soruşturma, iddianamenin mahkemece kabulüyle kamu davasına dönüşür; o andan sonra suçtan zarar görenler CMK m.237 uyarınca davaya katılma talebinde bulunabilir (aşağıdaki bölüm) [M7]. Soruşturmanın ne zaman sonuçlanacağına ilişkin kanunda bir süre yoktur.
Yatırımcı için ne anlama geliyor? Ceza soruşturması tazminat ödemez; ancak soruşturmada el konulan malvarlığı, 27 Ekim 2026'da yürürlüğe giren 7596 sayılı Kanun'a göre geri kazanım hesabı üzerinden yatırımcılara dağıtılabilecek (yukarıdaki fon kanunu bölümü, m.6) [M13]. Ceza dosyasındaki kusur tespitleri ve bilirkişi raporları hukuk davasında delil olarak kullanılabilir; aynı olaydan kaynaklanan hukuk davası ceza yargılamasını bekletici mesele yapabilir (HMK m.165) [M4] [K3]. Yatırımcı, TCK'daki dolandırıcılık ya da güveni kötüye kullanma gibi bireysel zarar göreni koruyan nitelendirmeler yönünden kendi şikâyetini savcılığa iletebilir; SPKn suçları yönünden ise soruşturma SPK'nın başvurusuyla yürür. Bu bölüm, soruşturmaya ilişkin iddia içermez; yalnız usulü ve yatırımcıya etkisini anlatır.
Ceza Soruşturması ile Tazminat Davası Nasıl Etkileşir?
SPK başvurusu muhakeme şartıdır (SPKn m.115)
SPKn m.115/1: "Bu Kanunda tanımlanan veya atıfta bulunulan suçlardan dolayı soruşturma yapılması, Kurul tarafından Cumhuriyet başsavcılığına yazılı başvuruda bulunulmasına bağlıdır. Bu başvuru muhakeme şartı niteliğindedir." Yani bir yatırımcı piyasa dolandırıcılığı iddiasıyla doğrudan savcılığa şikâyette bulunabilir, ancak SPKn suçları yönünden soruşturma SPK'nın başvurusuyla yürür. Danıştay 13. Dairesi'nin yukarıda anılan 2025/92 sayılı kararı, SPK'nın bir şikâyet üzerine "işlem yapılmaması" kararının idari davaya konu edilebildiğini ancak somut olayda iptal edilmediğini göstermektedir. Mevcut soruşturmada SPK suç duyurularını yapmış ve basına yansıyan bilgilere göre bazı yöneticiler hakkında tutuklama kararları verilmiştir; hiç kimse hakkında kesinleşmiş hüküm yoktur.
Katılan (müdahil) sıfatı ve sınırları
Kamu davası açıldıktan sonra suçtan zarar gören, CMK m.237 uyarınca hüküm verilinceye kadar davaya katılma talebinde bulunabilir. Katılan; dosyayı inceleme, duruşmaya katılma, delil sunma ve kanun yollarına başvurma hakkı kazanır. Piyasa dolandırıcılığı suçunda korunan değer ağırlıklı olarak piyasa güveni olduğundan bireysel yatırımcının katılan sıfatı mahkemece tartışılabilir; TCK'daki dolandırıcılık ya da güveni kötüye kullanma gibi bireysel zarar göreni doğrudan koruyan nitelendirmeler bu tartışmada rol oynar. Ceza davası tazminat vermez; ancak kusur tespiti ve bilirkişi raporları hukuk davasında delil olarak kullanılır.
Hukuk davası ceza davasını bekler mi? (HMK m.165)
Hukuk hâkimi ceza mahkemesinin beraat kararıyla bağlı değildir, ancak maddi olguları tespit eden mahkûmiyet kararıyla bağlıdır (TBK m.74). İstanbul BAM 4. HD'nin 2026/2631 sayılı kararına göre aynı olaydan kaynaklanan ceza davası sürerken hukuk mahkemesi HMK m.165 gereğince bunu bekletici mesele yapar. Mevcut soruşturma kamu davasına dönüştüğünde fon dosyaları da ceza yargılamasını bekleyebilir; dava uzar, buna karşılık ceza dosyasındaki tespitler ispat yükünü hafifletebilir. Elkonulan malvarlığının fona iadesi, 7596 sayılı Kanun m.6'daki geri kazanım hesabıyla ilişkilidir ve ceza yargılamasının sonucuna bağlıdır.
Toplu Dava Mümkün mü? Birlikte Hareket Etmenin Hukuki Sınırları
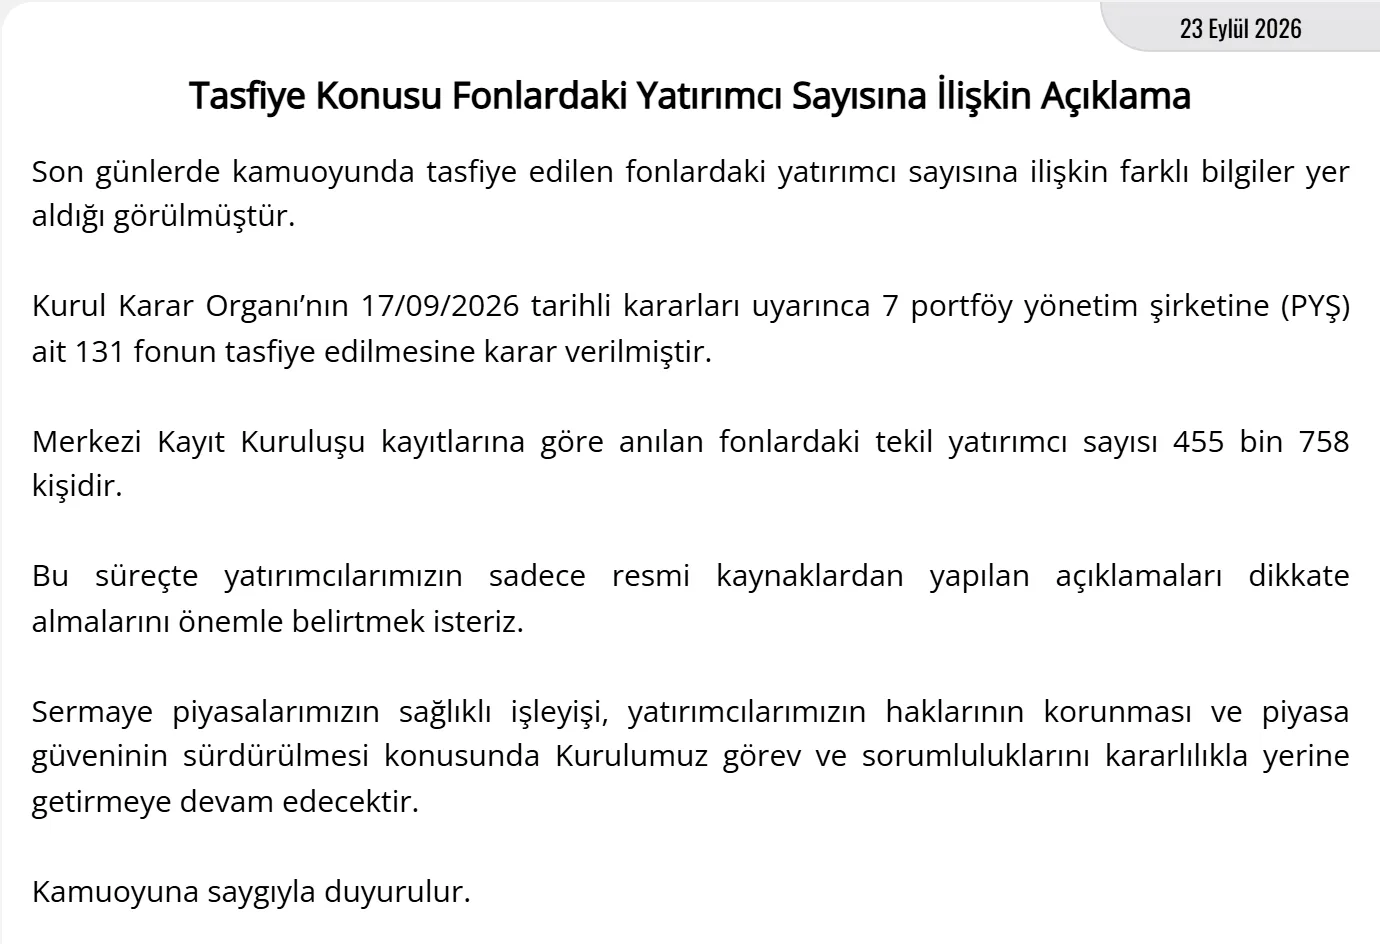
Türk hukukunda Amerikan hukukundaki anlamıyla bir "sınıf davası" (class action) yoktur. SPK'nın 23 Eylül 2026 tarihli açıklamasına göre tasfiye edilen 131 fonda 455.758 tekil yatırımcı bulunuyor; bu kişilerin tek bir davada temsil edilmesini sağlayan bir usul kurumu mevcut değildir.
Mevcut araçlar üç tanedir ve her birinin sınırı vardır:
- İhtiyari dava arkadaşlığı (HMK m.57-58): Aynı fondan zarar gören yatırımcılar aynı dilekçeyle dava açabilir; ancak alım tarihi, tutar, satış kanalı ve nitelikli yatırımcı statüsü farklı olduğundan zarar kişi kişi hesaplanır ve her davacı için ayrı hüküm kurulur. Masraf paylaşımı sağlar, ispat yükünü kaldırmaz.
- Topluluk davası (HMK m.113): Dernekler üyelerinin menfaatini korumak için kendi adlarına tespit, hukuka aykırılığın giderilmesi ya da önleme davası açabilir. Bu bir tazminat davası değildir.
- Ortak vekâlet: Aynı avukata vekâlet vermek davaları birleştirmez; her dosya ayrı değerlendirilir. Ücret sözleşmesinin ve masraf paylaşımının yazılı olması ileride doğabilecek anlaşmazlıkları önler.
Kurucu Şirket Batarsa ya da Ödeme Gücü Yoksa
SPKn m.53/2'ye göre fon malvarlığı "kamu alacaklarının tahsili amacı da dâhil olmak üzere haczedilemez, üzerine ihtiyati tedbir konulamaz ve iflas masasına dâhil edilemez." Bu kural yatırımcıyı korur: kurucu şirket iflas etse bile fonun kendi varlıkları iflas masasına girmez ve yalnız pay sahiplerine dağıtılır. Ancak aynı kuralın öteki yüzü şudur: yatırımcının kurucuya karşı kazandığı tazminat alacağı fon malvarlığından değil, şirketin kendi malvarlığından tahsil edilir. Şirket iflas etmişse bu alacak iflas masasında sıraya girer ve bu alacağa öncelik tanıyan özel bir hüküm bulunmamaktadır.
Kurucunun ödeme gücü bu yüzden davanın kazanılmasından bağımsız bir sorudur. Yöneticilerin şahsi sorumluluğu, satıcı kurumun ayrı sorumluluğu ve 7596 sayılı Kanun m.5/2'deki kademeli yapı bu boşluğa yöneliktir. Fon malvarlığına doğrudan icra takibi ise sonuç vermez; m.53 bunu yasaklar.
Yatırımcı Tazmin Merkezi Bu Zararı Karşılar mı?
Yatırımcı Tazmin Merkezi (YTM) SPKn m.82-85'te düzenlenmiştir ve kapsamı dardır. m.82/1'e göre Kurul, "yatırım kuruluşlarının sermaye piyasası faaliyetinden kaynaklanan nakit ödeme veya sermaye piyasası araçları teslim yükümlülüklerini yerine getiremediğinin veya kısa sürede yerine getiremeyeceğinin tespit edilmesi hâlinde" tazmin kararı alır. Bu, aracı kurumun müşterisinin nakdini ya da hisselerini teslim edemediği durumlar için tasarlanmış bir mekanizmadır.
Fon değer kaybı bu kapsamın dışındadır. m.84/2: "Yatırımcıların yatırım danışmanlığı veya piyasadaki fiyat hareketlerinden kaynaklanan zararları tazmin kapsamında değildir." Fon portföyündeki payların değer kaybetmesi "piyasadaki fiyat hareketi"dir; bu nedenle tasfiye edilen fonlardaki değer kaybı için YTM bir tazminat kapısı değildir. m.84/5'e göre tazmin tutarı yüz bin TL olarak belirlenmiş ve her yıl yeniden değerleme oranında artırılmaktadır; 2026 tavanının 2.065.145 TL olduğu bildiriliyor, ancak bu rakam ikincil kaynaklara dayanıyor ve resmî duyuruya göre değişebilir. m.85'e göre YTM ödediği tutar kadar yatırımcının haklarına halef olur. YTM'nin devreye girebileceği tek senaryo, fonu satan aracı kurumun nakit ya da menkul kıymet teslim yükümlülüğünü yerine getirememesi ve SPK'nın tazmin kararı almasıdır.
Davanın Maliyeti ve Kaybetme Riski
Tazminat davası nispi harca tabidir: dava değeri üzerinden hesaplanan karar ve ilam harcının dörtte biri dava açılırken peşin ödenir (492 sayılı Harçlar Kanunu m.28), kalanı karar sonrasında tahsil edilir. Buna gider avansı, bilirkişi ücreti (çoğu zaman üç kişilik heyet) ve tebligat giderleri eklenir. Tarifeler her yıl değiştiğinden burada rakam verilmiyor.
Kaybedilen davada davacı, kendi masraflarının yanında karşı tarafın Avukatlık Asgari Ücret Tarifesi'ne göre hesaplanan vekâlet ücretini de öder. İstanbul BAM 4. HD'nin 2026/2631 sayılı kararında aktarılan ilk derece hükmünde davacıya 128.558,39 TL karşı vekâlet ücreti yüklenmiş, istinaf mahkemesi bu hesabı tarifeye aykırı bulmuştur; rakam yine de illiyet kurulamayan bir davanın maliyet riskini somutlaştırır. Kısmi dava açmak hem peşin harcı hem bu riski sınırlar; talep artırımında ek harç ödenir. İlk derece kararına karşı istinaf süresi hukuk davalarında tebliğden itibaren iki haftadır; son günü istinaf ve temyiz süresi hesaplama aracı gösteriyor.
Dava Dosyası İçin Hangi Belgeler Gerekir?
Aşağıdaki belgeler bir dava için değil, dosyanın değerlendirilebilmesi için gereklidir; hangi muhataba karşı hangi talebin anlamlı olduğu ancak bunlar incelendikten sonra söylenebilir.
| Belge | Nereden alınır | Hangi soruyu cevaplar |
|---|---|---|
| MKK e-Yatırımcı pay bakiyesi ve hareket dökümü | MKK e-Yatırımcı uygulaması | Alım tarihleri, tutarlar, zararın hesap temeli |
| Hesap ekstreleri ve alım dekontları | Fonu satan banka ya da aracı kurum | Satış kanalı, ödenen tutar, komisyonlar |
| Fonun alım tarihindeki izahnamesi ve yatırımcı bilgi formu | KAP, fonun sayfası | İlan edilen strateji ve limitler; SPKn m.32 talebinin temeli |
| Uygunluk testi, risk bildirim formu, nitelikli yatırımcı beyanı | Satıcı kuruluş (talep üzerine verilmesi gerekir) | Satıcı kurumun yükümlülüklerini yerine getirip getirmediği |
| Tanıtım materyalleri, mesajlar, ekran görüntüleri | Kişisel kayıtlar | "Garantili", "mevduat benzeri" gibi yanıltıcı sunum iddiası |
| İade ya da satış talimatı kayıtları (tarih ve saatiyle) | Banka, aracı kurum, TEFAS ekranı | Tasfiyedeki konum ve zarar hesabındaki kesim anı |
| Ara ödeme ve tasfiye ödemesi dekontları | Görevli banka | Mahsup edilecek tutarlar |
| KAP'ta fonun strateji ve limit değişikliği duyuruları | KAP | İzahname dışına çıkış tarihleri; illiyet zinciri |
| SPK bültenleri ve duyuruları (2026/60, 61, 67) | spk.gov.tr | SPK'nın kendi tespitleri; sorumluların belirlenmesi |
Emsal Kararlar: Mahkemeler Benzer Davalarda Ne Dedi?
Aşağıdaki kararlar Adalet Bakanlığı'nın Bedesten içtihat sisteminden tam metin olarak okunmuştur. Hiçbiri tasfiye edilen fonlara ilişkin değildir; bireysel portföy yönetimi, serbest fon, pay senedi ve aracı kurum kapanışı olaylarında aynı hukuki soruların nasıl çözüldüğünü gösterirler.
| Karar | Konu | Sonuç | Fon dosyaları için anlamı |
|---|---|---|---|
| Yargıtay 11. HD, E.2020/6040 K.2021/4503, 27.05.2021 | Portföy yönetim şirketinin müşteri risk profilini aşması | Kısmen kabul kararı onandı | Risk profilinin dışına çıkma sorumluluk sebebi; yatırımcının kabul ettiği kayıp oranı zarardan düşülür |
| İstanbul BAM 43. HD, E.2020/536 K.2022/112, 02.02.2022 | Portföydeki tahvil temerrüdü; nitelikli yatırımcı; illiyet | Kabul kararı kaldırıldı | Vekâlet nitelendirmesi lehe; illiyet bağının somut gösterilmesi ve nitelikli yatırımcı statüsü aleyhe |
| İstanbul BAM 4. HD, E.2025/231 K.2026/2631, 20.05.2026 | Piyasa dolandırıcılığı faillerine karşı tazminat; ceza davası | Ret kararı kaldırıldı | Ceza davası bekletici mesele; karşı vekâlet ücreti riski |
| Sakarya BAM 7. HD, E.2024/1396 K.2025/2299, 31.12.2025 | Kamuyu aydınlatma belgesinden sorumluluk (SPKn m.32) | Ret kararı kaldırıldı | Hukuki nitelendirmeyi mahkeme yapar; altı aylık süre bu talep için geçerli |
| İstanbul BAM 14. HD, E.2023/936 K.2023/1517, 28.09.2023 | TTK m.553/560; uzamış ceza zamanaşımı | Zamanaşımı nedeniyle ret kararı kaldırıldı | Fiilin suç niteliğinde olması yeterli; takipsizlik hukuk hâkimini bağlamaz |
| Danıştay 13. D., E.2015/5608 K.2021/5348, 27.12.2021 | Aracı kurum kapanışı sonrası SPK'ya tam yargı davası | Ret onandı | SPK'ya kusur atfı için somut ispat gerekir; yetki belgesi devlet güvencesi değildir |
| Danıştay 13. D., E.2021/3371 K.2025/92, 09.01.2025 | Şikâyet üzerine SPK'nın işlem yapmama kararının iptali; SPKn m.115 | Ret onandı (kesin) | SPK kararı idari davaya konu olabilir; SPK başvurusu muhakeme şartı |
| İstanbul 6. ATM, E.2023/581 K.2025/685, 14.10.2025 | Serbest fonda beklenen getiri; nitelikli yatırımcı; bankanın rücu talebi | Ret (ilk derece; istinaf yolu açık) | Nitelikli yatırımcı statüsü davacı aleyhine kullanılabilir |
Ortak ders: mahkemeler zararın varlığını değil, zararın belirli bir kusurlu davranışa bağlanabildiğini arıyor. Sekiz kararın dördünde yatırımcı tarafı bu bağı kuramamış ya da statüsü aleyhine işlemiştir. Tasfiye edilen fonlarda SPK'nın kendi tespitleri ve ceza soruşturması bu bağın kurulmasını kolaylaştırabilir; ancak bu, her dosyada aynı sonucun çıkacağı anlamına gelmez.
Hangi Yol, Kime Karşı, Hangi Sürede? Özet Tablo
| Yol | Kime karşı | Ön şart | Süre | Başlıca risk |
|---|---|---|---|---|
| Tazminat davası (sözleşme / haksız fiil) | Kurucu portföy yönetim şirketi | Dava şartı arabuluculuk | 5/10 yıl ya da 2/10 yıl | İlliyet bağı; şirketin ödeme gücü |
| Şahsi sorumluluk davası | Yöneticiler, fon kurulu | Dava şartı arabuluculuk | 2/5 yıl; suçsa 8 yıla kadar | Doğrudan zarar / dolaylı zarar ayrımı |
| Satıcı sorumluluğu davası | Banka, aracı kurum | Arabuluculuk; tüketici ise 6502 m.73/A | 5/10 ya da 2/10 yıl | Nitelikli yatırımcı statüsü aleyhe işleyebilir |
| Kamuyu aydınlatma belgesi davası | İzahname ve KAP açıklamasını imzalayanlar | Arabuluculuk | 6 ay | Fon belgelerinin m.32 kapsamına girmesi tartışmalı; süre çok kısa |
| Haksız fiil davası | Manipülasyon failleri | Nitelendirmeye göre arabuluculuk | 2/10 yıl; suçsa 8 yıl | İlliyet; ceza davasının beklenmesi |
| Tam yargı davası | SPK | İYUK m.13 ön başvurusu | 1 yıl / 5 yıl; 30 gün; 60 gün | Hizmet kusurunun ispatı ağır |
| TSPB Hakem Heyeti | TSPB üyesi kuruluş | Kuruluşa yazılı başvuru | Yönerge süreleri | Tasfiye istisnası; zamanaşımını kesmez |
| Ceza davasına katılma | Şüpheli ve sanıklar | Kamu davasının açılması | Hüküm verilinceye kadar | Katılan sıfatı tartışılabilir; tazminat vermez |
| YTM başvurusu | YTM | SPK'nın tazmin kararı | Karar ilanından itibaren yönetmelik süresi | Fiyat hareketi zararı kapsam dışı (m.84/2) |
Tera Fonları İçin Ön Görüşme Formu
Bu form randevu oluşturmaz. Tera Portföy fonlarında (TLY, DOH, T3B, THF, TP2, TLV) payı bulunan kişilerin, yukarıdaki muhatap ve süre tablolarının kendi dosyasına nasıl uygulanacağının değerlendirilmesi için gereken temel bilgileri iletmesini sağlar: hangi fonlarda pay bulunduğu ve hangi kanaldan alındığı; satış (iade) emri verilen ve verilmeyen fonlar; emrin 17 Eylül 2026 saat 13.30 kesimine göre zamanı ve gerçekleşip gerçekleşmediği; alınan ara ödeme varsa tutarı.
Formda yalnız ad soyad ve telefon zorunludur. Diğer portföy şirketlerinin fonları için telefon (0553 774 93 58) ve WhatsApp hattı kullanılabilir. Güncel gelişmeler Tera fonlarında son durum sayfasında izleniyor.
Sonuç
Tasfiye ödemesi zararı karşılamazsa kalan fark kendiliğinden bir alacağa dönüşmez; belirli bir sorumlunun kusurlu davranışına bağlanabildiği ölçüde tazminat konusu olabilir. Her muhataba karşı talep ayrı bir dayanağa, mahkemeye ve süreye bağlıdır: izahnameye dayalı talepte altı ay, yöneticilere karşı iki ve beş yıl, haksız fiilde iki ve on yıl, suç oluşturan fiillerde sekiz yıla kadar uzayan süreler aynı olay için yan yana işler. Emsal kararlar mahkemelerin illiyet bağının somut gösterilmesini aradığını ortaya koyuyor. Ara ödeme almak bu hakları kaldırmıyor; 7596 sayılı Kanun da bireysel dava hakkına dokunmuyor, yalnız mahsup kuralı getiriyor (m.4/5). Hangi yolun hangi dosyada açık olduğu ancak fonun türü, satış kanalı, yatırımcı sıfatı ve belgeler incelendikten sonra söylenebilir.
Not: Bu yazıda adı geçen şirketler ve haberlere konu kişiler hakkında kesinleşmiş bir yargı kararı bulunmadığından masumiyet karinesi geçerliliğini korumaktadır. Mevzuat bilgileri 18 Ekim 2026 itibarıyla mevzuat.gov.tr metninden, kararlar Bedesten içtihat sisteminden kontrol edilmiştir.
Av. Ömer Faruk Doğan, İstanbul Üniversitesi Hukuk Fakültesi mezunu olup tazminat hukuku, ticaret hukuku ve sermaye piyasası uyuşmazlıkları alanında yerli ve yabancı bireysel ve kurumsal müvekkillere danışmanlık vermektedir. Yüksek lisans tezi İstanbul Üniversitesi'nde tamamlanmış ve kitap olarak yayımlanmış olup, Galatasaray Üniversitesi'nde hukuk doktorasına devam etmektedir.
Kaynaklar
Mevzuat
- [M1] 6362 sayılı Sermaye Piyasası Kanunu (m.32, 52, 53, 56, 82-85, 96, 107, 110, 115, 128)
- [M2] 6102 sayılı Türk Ticaret Kanunu (m.4-5, 5/A, 553, 560)
- [M3] 6098 sayılı Türk Borçlar Kanunu (m.49, 72, 74, 117, 146-147, 154, 506)
- [M4] 6100 sayılı Hukuk Muhakemeleri Kanunu (m.16, 57-58, 109, 113, 165, 400)
- [M5] 2577 sayılı İdari Yargılama Usulü Kanunu (m.7, 12, 13, 36)
- [M6] 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu (m.18/A)
- [M7] 5271 sayılı Ceza Muhakemesi Kanunu (m.237)
- [M8] 5237 sayılı Türk Ceza Kanunu (m.66)
- [M9] 6502 sayılı Tüketicinin Korunması Hakkında Kanun (m.73, 73/A)
- [M10] 492 sayılı Harçlar Kanunu (m.28)
- [M11] TBMM 2/3939 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi (TBMM'ye sunulan teklif metni; 22 Ekim 2026'da Genel Kurul'da kabul edildi, sayfada kanun numarası 7596 ve "Kanunlaştı" kaydı; kanun 27 Ekim 2026'da Resmî Gazete'de yayımlandı, bkz. [M13])
- [M12] 2709 sayılı Türkiye Cumhuriyeti Anayasası (m.89)
- [M13] 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, Resmî Gazete, 27 Ekim 2026, sayı 33413 (m.1, 3, 4, 5, 6, 7, 8)
- [M14] SPK Bülteni 2026/76, 27 Ekim 2026 (76/1903 sayılı karar: 7596 sayılı Kanun uyarınca yapılacak tasfiye ve ödemelere ilişkin usul ve esaslar)
Yargı kararları (Bedesten, mevzuat.adalet.gov.tr)
- [K1] Yargıtay 11. HD, E.2020/6040 K.2021/4503, 27.05.2021
- [K2] İstanbul BAM 43. HD, E.2020/536 K.2022/112, 02.02.2022
- [K3] İstanbul BAM 4. HD, E.2025/231 K.2026/2631, 20.05.2026
- [K4] Sakarya BAM 7. HD, E.2024/1396 K.2025/2299, 31.12.2025
- [K5] İstanbul BAM 14. HD, E.2023/936 K.2023/1517, 28.09.2023
- [K6] Danıştay 13. D., E.2015/5608 K.2021/5348, 27.12.2021
- [K7] Danıştay 13. D., E.2021/3371 K.2025/92, 09.01.2025
- [K8] İstanbul 6. ATM, E.2023/581 K.2025/685, 14.10.2025 (ilk derece; istinaf yolu açık)
- [K9] İstanbul 12. ATM, E.2024/49 K.2025/331, 08.05.2025 (yalnız bilirkişi aktarımı için; hüküm kısmı bu yazıda değerlendirilmedi)
SPK ve resmî duyurular
- [R1] SPK Kurul Bülteni 2026/60 (17.09.2026) ve 2026/61 (tasfiye kararı ve usul esasları)
- [R2] SPK Kurul Bülteni 2026/67 (30.09.2026) (64/1775 sayılı ara ödeme kararı)
- [R3] SPK Basın Duyurusu (01.10.2026) (isteğe bağlı iade hesapları)
- [R4] SPK ve Yatırımcı Tazmin Merkezi resmî sayfaları (YTM tazmin tavanı için güncel duyuru)
TBMM ve basın (kanun teklifi, Genel Kurul kabulü, net yatırım tutarı)
- [T1] TBMM, 2/3895 esas numaralı kanun teklifi bilgileri ve teklif metni (PDF) (m.2/e, m.6, m.10)
- [T2] AA, 08.10.2026: Fon tasfiyesine ilişkin kanun teklifi yatırımcıların hakkını koruyacak (teklifin ilkeleri: avans, TÜFE ve Yİ-ÜFE ortalaması, ilk giren ilk çıkar, isteğe bağlı iade, TMSF)
- [T3] AA, 09.10.2026: Tasfiyesine karar verilen bazı yatırım fonlarına ilişkin kanun teklifi TBMM'de (kapsam, kıstelyevm, geri kazanım hesabı, YTM)
- [T4] AA (Foreks), 07.10.2026: Cevdet Yılmaz'ın TBMM Genel Kurulu'ndaki bilgilendirmesi (Ekim ayı öngörüsü, net yatırım tutarı, Hazine kaynağı)
- [T5] CNBC-e, 07.10.2026: Fon tasfiyelerinde net yatırım tutarı nasıl hesaplanacak? (1 milyon yatırıp 4 milyon çeken yatırımcı örneği)
- [T6] Ekonomist, 07.10.2026: Sistemik risk yok, Hazine kaynağı kullanılmayacak
- [T7] Euronews, 14.10.2026: Fon yasası teklifi TBMM komisyonunda kabul edildi
- [T8] SPK, Tasfiyedeki Fonlara İlişkin Ara Ödeme Duyurusu (01.10.2026) (1 milyon TL sınırının her fon için ayrı uygulanması, mahsup, pay iadesinin nihai ödemede yapılması)
- [T9] Milliyet, 22.10.2026: Son dakika: Fon teklifi TBMM'de kabul edildi
- [T10] BloombergHT, 22.10.2026: Fon yasası kabul edildi (kabul edilen metnin özeti: kapsam, ara ödeme, enflasyon güncellemesi, geri kazanım hesabı, TMSF, sorumluluk sırası, piyasa dolandırıcılığı istisnası, TEFAS talimatları)
- [T11] Sözcü, 22.10.2026: Fon kanunu teklifi TBMM'den geçerek yasalaştı
- [T12] Haber7, 22.10.2026: Fon yasası kabul edildi, ödemeler başlayacak: hak sahipleri nasıl tespit edilecek? (ödemelerin Resmî Gazete yayımından sonra başlayacağı, hak sahipliğinin MKK kayıtlarından tespiti)
- [T13] Memurlar.net, 22.10.2026: Fon kanun teklifi TBMM Genel Kurulu'nda kabul edildi
Bu yazı genel bilgilendirme amaçlıdır; belirli bir dosyaya ilişkin hukuki değerlendirme içermez.
Sıkça Sorulan Sorular
Tasfiye ödemesini aldıktan sonra kalan zarar için dava açılabilir mi?
Tasfiye payı fon malvarlığının dağıtımıdır (SPKn m.53/3), bir tazminat değildir. Kalan zarar, belirli bir sorumlunun kusurlu davranışına nedensellik bağıyla bağlanabiliyorsa ayrı bir tazminat talebinin konusu olabilir. Yalnız fonun değer kaybetmiş olması bu bağı kurmaz; hangi kusurlu davranışın hangi zarara yol açtığının somut gösterilmesi gerekir (İstanbul BAM 43. HD 2022/112).
Ara ödeme almak dava hakkından vazgeçmek anlamına gelir mi?
Hayır. SPK'nın 30 Eylül 2026 tarihli kararında ödeme tasfiye sonunda hak kazanılacak tutara mahsuben yapılıyor; feragat, ibra ya da sulh hükmü yok. 27 Ekim 2026'da Resmî Gazete'de yayımlanıp yürürlüğe giren 7596 sayılı Kanun'da da yatırımcıdan ibraname isteyen bir hüküm bulunmuyor; kanun yalnız daha önce yapılan ödemelerin nihai ödemede mahsup edilmesini öngörüyor (m.4/5).
Fon zararı için kime karşı dava açılabilir?
Olası muhataplar kurucu portföy yönetim şirketi (SPKn m.52/3), şirket yöneticileri ve fon kurulu üyeleri (TTK m.553, TBK m.49), fonu satan banka ya da aracı kurum (uygunluk testi ve nitelikli yatırımcı kontrolü yükümlülükleri), kriz dönemindeki asıl saklayıcı (SPKn m.56), izahname ve KAP açıklamalarını imzalayanlar (SPKn m.32), fiyatı manipüle eden üçüncü kişiler (TBK m.49) ve dar bir ihtimal olarak SPK'dır (İYUK m.13 tam yargı). Hangisinin bir dosyada gerçekten gündeme geleceği fonun türüne, satış kanalına ve belgelere bağlıdır.
Portföy yönetim şirketine karşı davanın hukuki dayanağı nedir?
SPKn m.52/3'e göre portföy yönetim şirketi fonu katılma payı sahiplerinin haklarını koruyacak şekilde yönetmekle yükümlüdür. Kanunda vekâlete açık atıf yoktur; içtihat portföy yönetimi ilişkisine ağırlıklı olarak vekâlet hükümlerini uygular (İstanbul BAM 43. HD 2022/112) ve TBK m.506'daki özen borcu ölçüt olur. Yargıtay 11. HD 2021/4503 sayılı kararında müşteri risk profilinin dışına çıkan portföy yöneticisinin sorumluluğunu onamıştır.
Fon yöneticileri kendi malvarlıklarıyla sorumlu tutulabilir mi?
TTK m.553 yöneticileri kusurlu yükümlülük ihlallerinden şirkete, pay sahiplerine ve alacaklılara karşı sorumlu tutar; fon yatırımcısı şirketin pay sahibi olmadığından çoğu dosyada talep TBK m.49 haksız fiil çerçevesinde kurgulanır. Zamanaşımı TTK m.560'a göre iki ve beş yıldır; fiil suç oluşturuyorsa daha uzun ceza zamanaşımı uygulanır (İstanbul BAM 14. HD 2023/1517). 27 Ekim 2026'da yürürlüğe giren 7596 sayılı Kanun (m.5/2) de şirketten tahsil edilemeyen tutar için Kurulca belirlenen kişilerin şahsi sorumluluğunu öngörüyor.
Fonu bankadan alan yatırımcı bankaya karşı dava açabilir mi?
Satıcı kuruluş, uygunluk testi, risk bildirimi ve serbest fonlarda nitelikli yatırımcı kontrolü yükümlülüklerini yerine getirmemişse kurucudan ayrı bir sorumluluk taşıyabilir. 18 Aralık 2025'te 10 milyon TL'ye yükseltilen nitelikli yatırımcı eşiğinin altında kalan kişiye serbest fon satılması bu açıdan bir bulgudur. Ancak nitelikli yatırımcı statüsü tersine de işler: İstanbul 6. ATM 2025/685 sayılı kararında nitelikli yatırımcının riski değerlendirebilecek konumda olduğu gerekçesiyle talep reddedilmiştir (istinaf yolu açık).
Zamanaşımı ne zaman dolar?
Talebin dayanağına göre değişir: kamuyu aydınlatma belgesine dayalı talepte zararın meydana geldiği tarihten altı ay (SPKn m.32/6); yöneticilere karşı öğrenmeden iki, fiilden beş yıl (TTK m.560); haksız fiilde öğrenmeden iki, fiilden on yıl (TBK m.72); sözleşmeye dayalı talepte beş ya da on yıl (TBK m.147/5, m.146). Fiil suç oluşturuyorsa uzamış ceza zamanaşımı uygulanır; piyasa dolandırıcılığı için bu süre sekiz yıldır (TCK m.66/1-e). Öğrenme anının hangi tarih olduğu her dosyada tartışmalıdır.
İzahnamede yanıltıcı bilgi varsa süre neden yalnız altı ay?
SPKn m.32/6, kamuyu aydınlatma belgelerinden doğan tazminat talebinin zararın meydana geldiği tarihten itibaren altı ay içinde zamanaşımına uğrayacağını söyler. Sakarya BAM 7. HD 2025/2299 sayılı kararı bu sürenin pay senedi davasında uygulandığını gösterir; fon izahnamesinin bu madde kapsamına girip girmediği ve zararın hangi tarihte meydana geldiği henüz içtihatla çözülmemiştir. Bu belirsizlik, sürenin en erken olası tarihten hesaplanmasını gerektirir.
Ceza davası bitmeden tazminat davası açılabilir mi?
Açılabilir; ancak İstanbul BAM 4. HD 2026/2631 sayılı kararına göre aynı olaydan kaynaklanan ceza davası sürüyorsa hukuk mahkemesi HMK m.165 gereğince bunu bekletici mesele yapar. Dava uzar, buna karşılık ceza dosyasındaki tespitler hukuk davasında kullanılır. Savcılığın takipsizlik kararı hukuk hâkimini bağlamaz (İstanbul BAM 14. HD 2023/1517); mahkûmiyet kararı ise maddi olgular yönünden bağlayıcıdır (TBK m.74).
Diğer yatırımcılarla birlikte toplu dava açılabilir mi?
Türk hukukunda sınıf davası yoktur. Aynı fondan zarar görenler ihtiyari dava arkadaşlığıyla (HMK m.57-58) aynı dilekçeyle dava açabilir, ancak zarar her yatırımcı için ayrı hesaplanır ve ayrı hüküm kurulur. Derneklerin açabileceği topluluk davası (HMK m.113) tespit ve önleme davasıdır, tazminat davası değildir. Ortak vekâlet vermek de dosyaları birleştirmez.
Fon kanunu çıktı, ayrıca dava açmaya gerek kalır mı?
7596 sayılı Kanun 22 Ekim 2026'da TBMM'de kabul edildi, 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete'de yayımlanıp yürürlüğe girdi. Kanun, tasfiye sonunda karşılanamayan tutarın önce portföy yönetim şirketinden, sonra Kurulca belirlenen sorumlulardan TMSF eliyle tahsilini öngörüyor (m.5/2-4). Metinde bireysel dava hakkını kaldıran bir hüküm yok; çift ödeme, diğer hukuki yollardan alınan tutarın nihai ödemede mahsubuyla önleniyor (m.4/5). Kanun sisteminin ne kadarını ne sürede karşıladığının görülmesi gerekir; dava kararı buna ve dosyadaki zamanaşımı sürelerine göre verilir.
7596 sayılı fon kanunu ne zaman yürürlüğe girdi?
"Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi" (2/3939) 22 Ekim 2026 akşamı TBMM Genel Kurulu'nda kabul edildi ve 7596 numarasını aldı; kanun 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete'de yayımlandı ve 17 Eylül 2026'dan geçerli olmak üzere yayımı tarihinde yürürlüğe girdi (m.8). SPK aynı gün uygulama usul ve esaslarını belirledi (Bülten 2026/76). Kanun yalnız 17 Eylül 2026 kararlarıyla tasfiyesine karar verilen ve yayım tarihinde tasfiyesi tamamlanmamış fonları kapsıyor (m.1).
SPK'ya karşı tazminat davası açılabilir mi?
İdari yargıda hizmet kusuru temelinde tam yargı davası açılabilir; önce İYUK m.13 uyarınca SPK'ya başvurulur (öğrenmeden bir yıl, her hâlde beş yıl), otuz günde cevap gelmezse altmış gün içinde dava açılır. Danıştay 13. Dairesi aracı kurum kapanışı sonrası açılan davada SPK'ya kusur atfedilemediği gerekçesiyle ret kararını onamıştır (2021/5348); bu yolun ispat yükü diğerlerinden ağırdır.
Yatırımcı Tazmin Merkezi fon değer kaybını öder mi?
Hayır. SPKn m.84/2'ye göre yatırımcıların yatırım danışmanlığı veya piyasadaki fiyat hareketlerinden kaynaklanan zararları tazmin kapsamında değildir. YTM, yatırım kuruluşunun nakit ödeme ya da menkul kıymet teslim yükümlülüğünü yerine getiremediği durumlar için tasarlanmıştır (m.82). 2026 için bildirilen 2.065.145 TL tavan ikincil kaynaklara dayanır ve resmî duyuruya göre değişebilir.
Dava kaybedilirse ne ödenir?
Davacı kendi harç, gider avansı ve bilirkişi masraflarının yanında karşı tarafın Avukatlık Asgari Ücret Tarifesi'ne göre hesaplanan vekâlet ücretini de öder. İstanbul BAM 4. HD 2026/2631 sayılı kararında aktarılan ilk derece hükmünde davacıya 128.558,39 TL karşı vekâlet ücreti yüklenmiş, istinaf mahkemesi bu hesabı tarifeye aykırı bulmuştur. Kısmi dava açmak hem peşin harcı hem bu riski sınırlar.
Tasfiye bitmeden zarar belli olmadığı için dava açılamaz mı?
Açılabilir. HMK m.107'deki belirsiz alacak davası 7589 sayılı Kanun'la kaldırıldı; yerine HMK m.109/4 kısmi davada talebin tahkikat sonuna kadar bir defa artırılmasına izin veriyor ve zamanaşımı artırılan kısım için de dava tarihinden kesilmiş sayılıyor. Artırım hakkı tek olduğundan başlangıç talebi ve artırım zamanı baştan planlanmalıdır; bu, dosyadaki en kısa zamanaşımı süresiyle birlikte değerlendirilir.
Fon mağduru ne demek, kim sayılır?
"Fon mağduru" kanunda tanımlı bir terim değil; gündelik dilde, SPK'nın 17 Eylül 2026'da tasfiyesine karar verdiği 131 fonda payı bulunan ve tasfiye ödemesi yatırdığından az kalan yatırımcı için kullanılıyor. Hukuken bu kişi tasfiyede pay sahibidir (SPKn m.53/3) ve ancak belirli bir sorumlunun kusurlu davranışı zarara yol açmışsa tazminat talep eden ya da suçtan zarar gören sıfatını kazanır. Yalnız fonun değer kaybetmiş olması bu sıfatı kendiliğinden vermez.
Fon soruşturması ne zaman sonuçlanır?
Kanunda soruşturma için bir süre yok; 18 Ekim 2026 itibarıyla dosya soruşturma evresinde ve iddianame düzenlendiğine ilişkin bilgi bulunmuyor. SPKn suçlarında soruşturma SPK'nın savcılığa yazılı başvurusuyla yürür (m.115), iddianamenin kabulüyle kamu davasına dönüşür ve yatırımcılar bu aşamada davaya katılma talebinde bulunabilir. Aynı olaydan kaynaklanan tazminat davası ceza yargılamasını bekletici mesele yapabileceği için sonuç hukuk davasının süresini de etkiler.
- yatırım fonu tasfiyesi
- portföy yönetim şirketi
- spk tazminat davası
- tazminat davası zamanaşımı
- fon yöneticisi sorumluluğu
- yatırımcı hakları
- piyasa dolandırıcılığı
- tspb hakem heyeti
- yatırımcı tazmin merkezi
- fon kanun teklifi
Bu konudaki hizmetlerimiz
Tazminat Hukuku