الإعفاء الضريبي 20 سنة في تركيا 2026: من لا يدفع ضريبة على دخله من الخارج، وكيف يقدّم في الوقت، وما الذي يبقى خاضعاً
شرح القانون 7582 والبلاغ 333: من يصبح مقيماً ضريبياً في تركيا، وشرط السنوات الثلاث، ومهلة شهادة الإعفاء، والأمثلة الرسمية عن الإيجار والأرباح والعمل عن بُعد والمقيم في الإمارات، وضريبة الإرث 1%، والتصريح بالأصول حتى 2027.
منذ يونيو 2026 أصبح بإمكان من ينقل إقامته الضريبية إلى تركيا أن يُعفى دخله الأجنبي من ضريبة الدخل التركية لمدة عشرين سنة. لكن للإعفاء شروطاً دقيقة ومهلة يسهل تفويتها وحدوداً واضحة لما يبقى خاضعاً للضريبة في تركيا.
إذا كانت لديك قضية في هذا الموضوع:
1. ما هو الإعفاء الضريبي لمدة 20 سنة في تركيا؟
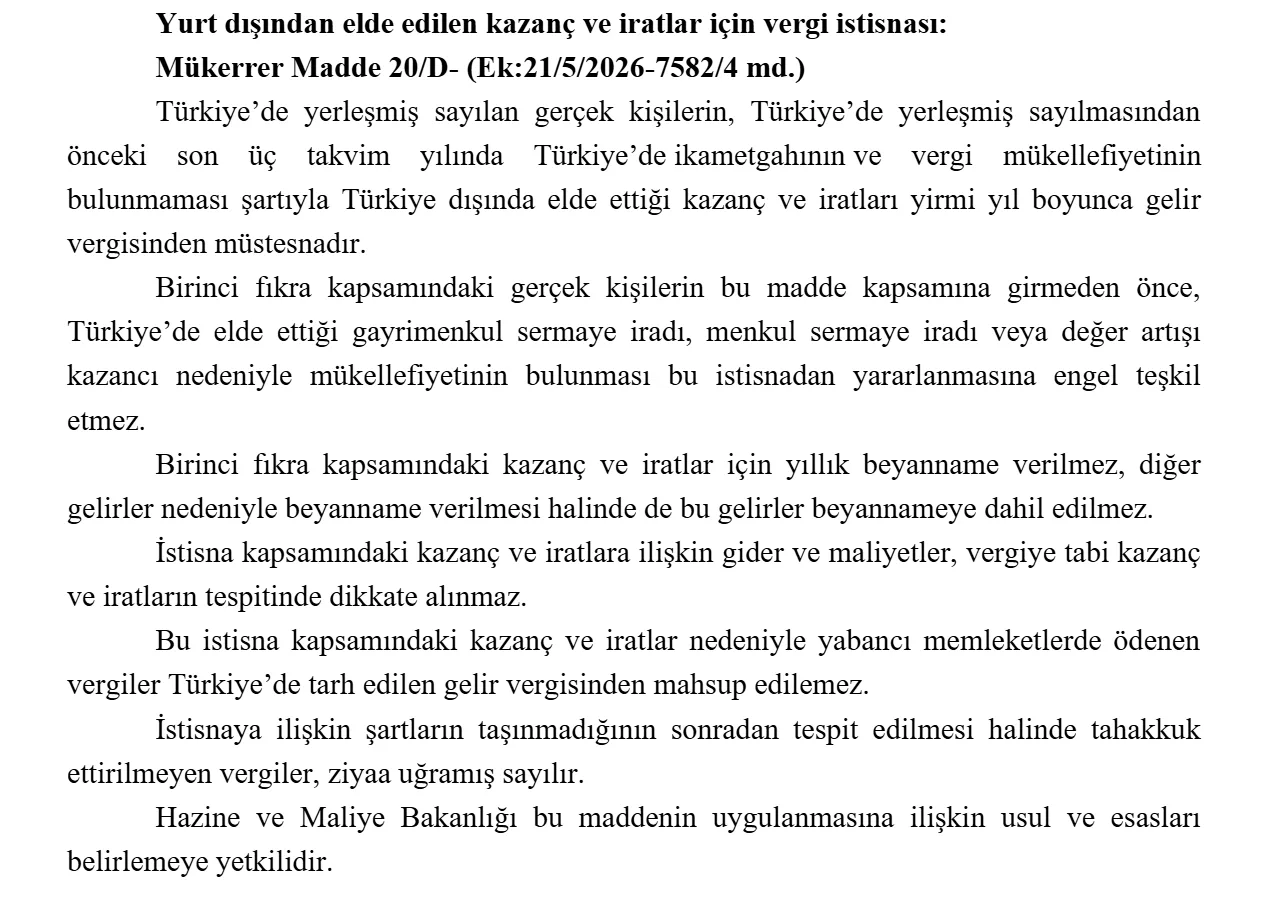
نُشر القانون 7582 في الجريدة الرسمية في 4 يونيو 2026، وأضاف المادة 20/د المكررة إلى قانون ضريبة الدخل رقم 193 [M2]. وتعفي هذه المادة من ضريبة الدخل، لمدة عشرين سنة، المكاسب والإيرادات التي يحققها خارج تركيا الأشخاص الطبيعيون الذين يُعدّون مقيمين في تركيا، بشرط ألا يكون لهم موطن ولا التزام ضريبي في تركيا خلال السنوات التقويمية الثلاث السابقة على إقامتهم [M1]. وينص القانون على تطبيقه على من أصبحوا مقيمين في تركيا ابتداءً من 1 يناير 2026 (المادة 14/أ من القانون 7582) [M2]. ثم حددت وزارة الخزانة والمالية الإجراءات في البلاغ العام لضريبة الدخل رقم 333 المنشور في 4 يوليو 2026 [T1].
| المسألة | القاعدة | المصدر |
|---|---|---|
| من يستفيد | الأشخاص الطبيعيون المقيمون في تركيا، لا الشركات | المادة 20/د؛ البلاغ 333، المادة 3/10 |
| الشرط | لا موطن ولا التزام ضريبي في تركيا خلال السنوات الثلاث السابقة | المادة 20/د/1 |
| ما المُعفى | المكاسب والإيرادات المحققة خارج تركيا | المادة 20/د/1 |
| المدة | عشرون سنة | المادة 20/د/1 |
| منذ متى | من أصبحوا مقيمين ابتداءً من 1 يناير 2026 | القانون 7582، المادة 14/أ |
| الإجراء | شهادة إعفاء من دائرة الضرائب خلال مهلة محددة | البلاغ 333، المادة 3/4 |
| الإقرار السنوي | لا يُقدَّم عن الدخل المُعفى | المادة 20/د/3 |
| ضريبة الإرث | 1% على انتقال الأموال بالإرث خلال مدة الإعفاء | القانون 7582، المادة 2 |
2. من يُعدّ مقيماً في تركيا من الناحية الضريبية؟
الإعفاء خاص بمن يُعدّون مقيمين في تركيا. والمقيم يُفرض عليه الضريبة على دخله داخل تركيا وخارجها (المادة 3 من قانون ضريبة الدخل) [M1]. ويعدّ القانون مقيماً (المادة 4) [M1]:
- من كان موطنه في تركيا، والموطن هو المكان الذي يسكن فيه الشخص بنية البقاء الدائم (المادة 19 من القانون المدني) [M5]؛
- من أقام في تركيا إقامة متصلة أكثر من ستة أشهر في سنة تقويمية، ولا يقطع السفر المؤقت هذه المدة.
أجانب لا يُعدّون مقيمين ولو بقوا أكثر من ستة أشهر
تذكر المادة 5 أجانب لا يصبحون مقيمين ولو تجاوزت إقامتهم ستة أشهر: رجال الأعمال والعلماء والخبراء والموظفون والمراسلون ومن في حكمهم ممن يأتون لمهمة أو عمل محدد ومؤقت، ومن يأتون للدراسة أو العلاج أو الاستراحة أو السياحة، وكذلك من يبقون في تركيا رغماً عنهم بسبب التوقيف أو المرض [M1].
| الحالة | هل يُعدّ مقيماً ضريبياً؟ | السند |
|---|---|---|
| انتقل إلى تركيا بنية البقاء الدائم | نعم (الموطن) | المادة 4/1 |
| أقام أكثر من ستة أشهر متصلة في سنة تقويمية | نعم، ما لم ينطبق استثناء المادة 5 | المادة 4/2 |
| جاء لمهمة محددة ومؤقتة | لا، ولو تجاوز ستة أشهر | المادة 5/1 |
| جاء للدراسة أو العلاج أو الاستراحة أو السياحة | لا، ولو تجاوز ستة أشهر | المادة 5/1 |
| بقي بسبب التوقيف أو المرض | لا | المادة 5/2 |
3. شرط السنوات الثلاث: ما الذي يمنع الإعفاء وما الذي لا يمنعه؟
يُشترط ألا يكون للشخص موطن ولا التزام ضريبي في تركيا خلال السنوات التقويمية الثلاث السابقة على إقامته [M1]. فمن أصبح مقيماً في 2026 تُفحص له سنوات 2023 و2024 و2025، ومن أصبح مقيماً في 2028 تُفحص له سنوات 2025 و2026 و2027 (البلاغ 333، الأمثلة 1-3) [T1].
من يعيش في تركيا منذ سنوات
هذه النقطة مهمة للقراء العرب: كثير من السوريين والعرب يعيشون في تركيا منذ سنوات. وفي المثال 4 من البلاغ رُفض طلب شخص لأنه كان مقيماً في تركيا في 2024، أي داخل السنوات الثلاث [T1]. فالإعفاء مصمم لمن ينتقل إلى تركيا من الخارج، لا لمن كان مقيماً فيها خلال السنوات الثلاث السابقة. ولا يشترط القانون جنسية معينة، فالمعيار هو السنوات الثلاث لا الجنسية [M1].
ما لا يمنع الإعفاء: إيجار العقار التركي وعوائد الأوراق المالية وأرباح البيع
يستثني القانون حالة مهمة: إذا كان الالتزام الضريبي السابق في تركيا ناشئاً فقط عن إيراد عقار أو إيراد أوراق مالية أو أرباح بيع (زيادة القيمة)، فلا يمنع ذلك الإعفاء (المادة 20/د/2) [M1]. وهذا يشمل كثيراً من الأجانب الذين يملكون شقة في تركيا ويؤجرونها، كما شرحنا في مقال شراء عقار في تركيا للأجانب.
ما يمنع الإعفاء: الراتب أو النشاط التجاري في تركيا
| مثال البلاغ | الوقائع | النتيجة |
|---|---|---|
| المثال 1 | مقيم منذ 12 يوليو 2026، قدّم الطلب في 1 ديسمبر 2026، ولا موطن ولا التزام في 2023-2025 | تُمنح الشهادة |
| المثال 2 | مقيم منذ 2 مارس 2028، قدّم الطلب في 1 مايو 2030 | رُفض: لم يُقدَّم الطلب حتى نهاية 2028 |
| المثال 3 | مقيم منذ 12 مايو 2028، فتح متجراً للملابس في أكتوبر 2028، قدّم الطلب في نوفمبر 2028 | تُمنح الشهادة (لا التزام في 2025-2027) |
| المثال 4 | عاش في تركيا وغادرها في نوفمبر 2024 وعاد في 2027 | رُفض: كان مقيماً في 2024 |
| المثال 5 | يصرّح بإيراد إيجار في تركيا منذ مايو 2026، وأصبح مقيماً في مايو 2028 | الإيجار لا يمنع الشهادة |
| المثال 6 | تقاضى راتباً في تركيا من صاحب عمل واحد في 2026، وأصبح مقيماً في يوليو 2028 | رُفض: دخل راتب خلال السنوات الثلاث |
| المثال 7 | مكلف بضريبة الدخل التجاري في تركيا منذ 1 يناير 2026، وأصبح مقيماً في سبتمبر 2028 | رُفض: التزام ضريبي في 2026 |
المصدر: البلاغ رقم 333، المادة 3، الأمثلة 1-7 [T1].
4. كيف يُطلب الإعفاء؟ شهادة الإعفاء ومهلتها
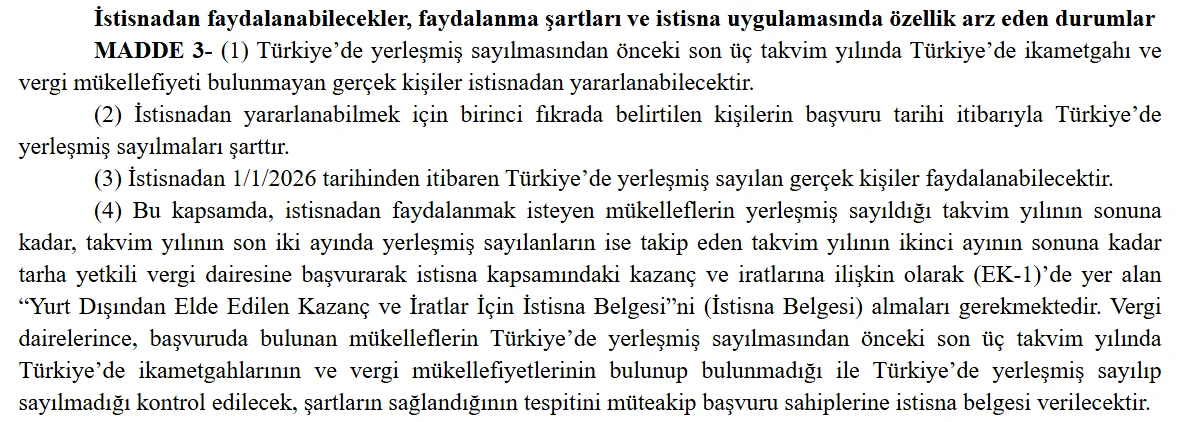
للاستفادة من الإعفاء يتقدم الشخص إلى دائرة الضرائب المختصة ويحصل على "شهادة الإعفاء للمكاسب والإيرادات المحققة في الخارج" وفق النموذج الملحق بالبلاغ (الملحق 1) [T1]. ويجب أن يكون مقيماً في تركيا في تاريخ الطلب (المادة 3/2) [T1]. وتتحقق دائرة الضرائب من عدم وجود موطن أو التزام ضريبي في السنوات الثلاث السابقة ومن كون الشخص مقيماً الآن، ثم تمنح الشهادة إذا تحققت الشروط (المادتان 3/4 و4) [T1].
| تاريخ الإقامة | السنوات التي تُفحص | آخر موعد للشهادة |
|---|---|---|
| 12 يوليو 2026 | 2023، 2024، 2025 | 31 ديسمبر 2026 |
| 15 نوفمبر 2026 (آخر شهرين من السنة) | 2023، 2024، 2025 | نهاية فبراير 2027 |
| 2 مارس 2028 | 2025، 2026، 2027 | 31 ديسمبر 2028 (في المثال 2 رُفض طلب قُدّم في 2030) |
والقاعدة وراء الجدول: المهلة تنتهي بنهاية السنة التقويمية التي أصبح فيها الشخص مقيماً، ولمن أصبح مقيماً في آخر شهرين من السنة تنتهي بنهاية الشهر الثاني من السنة التالية (البلاغ 333، المادة 3/4) [T1].
5. ما الدخل المُعفى؟ وما الذي يبقى خاضعاً للضريبة في تركيا؟
المُعفى هو الدخل المحقق خارج تركيا فقط. أما الدخل المحقق في تركيا فيبقى خاضعاً للضريبة، وتستمر الالتزامات الضريبية التركية للشخص (البلاغ 333، المادة 3/7) [T1].
| الدخل | هل يشمله الإعفاء؟ | مثال البلاغ |
|---|---|---|
| إيجار عقار في الخارج (مثلاً في موناكو) | نعم | المثالان 8 و11 |
| أرباح شركة مقيمة في الخارج (مثلاً في إسبانيا) | نعم | المثال 11 |
| إيجار عقار في تركيا (مثلاً في إسطنبول) | لا | المثالان 9 و11 |
| أرباح شركة تركية | لا | المثال 11 |
| خدمات استشارية تُؤدى في تركيا لعملاء في الخارج | لا | المثال 10 |
| دخل شركة (مكلف بضريبة الشركات) | لا، الإعفاء للأشخاص الطبيعيين فقط | المادة 3/10 |
العمل عن بُعد من تركيا
يتناول المثال 10 مهندساً يعيش في تركيا ويقدم استشارات لعملاء في الخارج حول استثماراتهم في تركيا، فدخله من هذه الخدمة المؤداة في تركيا غير مشمول بالإعفاء [T1]. وقواعد قانون ضريبة الدخل في تحديد مكان تحقق الدخل تسير في الاتجاه نفسه: الراتب يُعدّ محققاً في تركيا إذا أُدي العمل أو قُيّم فيها، ودخل المهن الحرة إذا مورس النشاط أو قُيّم فيها (المادة 7، المكتوبة لغير المقيمين) [M1]. فتحديد ما إذا كان دخل العمل عن بُعد تركياً أو أجنبياً يتوقف على مكان أداء العمل وطريقته.
مثال تطبيقي من البلاغ
يصف المثال 11 شخصاً مشمولاً بالإعفاء يحقق في 2026 إيجاراً قدره 600,000 ليرة من عقار في إسطنبول وأرباحاً قدرها 500,000 ليرة من شركة تركية، إضافة إلى أرباح من شركة إسبانية وإيجار عقار في موناكو. فإيجار إسطنبول وأرباح الشركة التركية يُصرَّح بهما وتُفرض عليهما الضريبة في تركيا، أما الأرباح الإسبانية وإيجار موناكو فمُعفاة، ولا يُقدَّم عنها إقرار ولا تُدرج في الإقرار الخاص بالدخل التركي [T1].
6. الإقرار السنوي والمصاريف والضرائب الأجنبية
| السؤال | القاعدة |
|---|---|
| هل يُقدَّم إقرار سنوي عن الدخل الأجنبي المُعفى؟ | لا، وإذا قُدّم إقرار عن دخل آخر لا يُدرج فيه (المادة 20/د/3) |
| هل تُخصم مصاريف الدخل المُعفى من الدخل الخاضع؟ | لا (المادة 20/د/4) |
| هل تُخصم الضرائب المدفوعة في الخارج عن الدخل المُعفى من الضريبة التركية؟ | لا (المادة 20/د/5) |
أما هل يفرض البلد الآخر ضريبة على الدخل نفسه، فهي مسألة مستقلة يحكمها قانون ذلك البلد وأي اتفاقية ضريبية بينه وبين تركيا، والمادة 20/د تتعلق بضريبة الدخل التركية وحدها [M1].
7. ماذا لو تبيّن لاحقاً أن الشروط غير متوفرة؟
إذا تبيّن لاحقاً عدم توفر الشروط، تُعدّ الضريبة التي لم تُفرض ضريبة ضائعة (المادة 20/د/6) [M1]. ويضيف البلاغ أن الضريبة الناقصة تُحصّل مع غرامة ضياع الضريبة وفائدة التأخير (المادة 5) [T1]. وفي المثال 12 حصل شخص على الشهادة في ديسمبر 2026، ثم كشف تدقيق في 2027 دخلاً تجارياً غير مسجل في 2025 و2026، فأُلغيت الشهادة من تاريخ الإقامة وفُرضت الضريبة على الدخل الأجنبي غير المصرح به مع الغرامة والفائدة [T1].
| مرحلة المثال 12 | ما حدث |
|---|---|
| 12 مايو 2026 | أصبح مقيماً في تركيا |
| 1 ديسمبر 2026 | مُنحت الشهادة بعد فحص دائرة الضرائب |
| تدقيق 2027 | اكتُشف دخل تجاري غير مسجل في 2025 و2026 |
| النتيجة | إلغاء الشهادة من 12 مايو 2026، والضريبة مع غرامة ضياع الضريبة وفائدة التأخير |
8. المقيمون في الخليج وتحويل الأموال إلى تركيا
يذكّر البلاغ بالقاعدة العامة: المقيم يُفرض عليه الضريبة على دخله العالمي، أما غير المقيم، ومنه من حصل على الشهادة ثم لم يعد مقيماً، فلا يُفرض عليه الضريبة في تركيا إلا على الدخل المحقق في تركيا (المادة 6 من البلاغ؛ المادتان 3 و6 من قانون ضريبة الدخل) [T1][M1]. ويتناول المثال 13 شخصاً مقيماً في الإمارات العربية المتحدة حوّل 100,000 دولار إلى حسابه في بنك تركي، وأرسل إلى الحساب نفسه 50,000 يورو من إيجار عقاره في فرنسا: ولأنه غير مقيم في تركيا، فلا يُفرض في تركيا ضريبة على التحويل ولا على الدخل الأجنبي [T1].
| الوضع | الدخل الأجنبي في تركيا |
|---|---|
| مقيم في الخليج وغير مقيم في تركيا | لا يخضع للضريبة في تركيا (المثال 13) |
| انتقل إلى تركيا وحصل على الشهادة | مُعفى لمدة عشرين سنة |
| انتقل إلى تركيا دون الشهادة في المهلة | تُطبق القاعدة العامة للمقيم (المادة 3) |
| غادر تركيا بعد الشهادة | تُطبق القاعدة العامة لغير المقيم (المادة 6 من البلاغ) |
9. ضريبة الإرث بنسبة 1% خلال مدة الإعفاء
أضاف القانون 7582 أيضاً فقرة إلى المادة 16 من قانون ضريبة الإرث والانتقال: لمن يستفيدون من إعفاء المادة 20/د، تُطبق نسبة 1% على انتقال الأموال بطريق الإرث الذي يقع خلال مدة الإعفاء (المادة 2 من القانون 7582) [M2][M3]. وقد شرحنا قواعد الميراث للأجانب في تركيا في مقال الميراث في تركيا للأجانب والسوريين.
10. قاعدة مستقلة: التصريح بالأصول الخارجية حتى 31 يوليو 2027
أدخل القانون نفسه نظاماً مؤقتاً للتصريح بالأصول، بإضافة المادة المؤقتة 19 إلى قانون ضريبة الشركات (المادة 10 من القانون 7582) [M2][M4]. وهو مستقل عن المادة 20/د ويشمل الأفراد والشركات:
| المسألة | القاعدة |
|---|---|
| ما الأصول | النقود والذهب والعملات الأجنبية والأوراق المالية وأدوات سوق المال الموجودة في الخارج |
| التصريح | إلى بنك أو مؤسسة وساطة في تركيا حتى 31 يوليو 2027 |
| التحويل | إلى حساب في تركيا خلال شهرين من التصريح |
| الضريبة | 5% من القيمة يقتطعها البنك |
| النسب المخفضة | 0% مع التزام بالإبقاء خمس سنوات، 1% أربع سنوات، 2% ثلاث سنوات، 3% سنتين، 4% سنة واحدة |
| التصريح المتأخر | تزيد النسب نصف نقطة للتصريحات من 1 يناير 2027 إلى 31 يوليو 2027 |
| الأثر | لا تدقيق ولا فرض ضريبة على المبالغ المصرح بها بشروطها |
11. مفاهيم شائعة غير دقيقة عن الإعفاء
| الاعتقاد الشائع | ما يقوله القانون والبلاغ |
|---|---|
| "كل دخلي معفى لعشرين سنة" | الدخل المحقق خارج تركيا فقط (البلاغ، المادة 3/7) |
| "الإعفاء تلقائي بمجرد الانتقال" | يلزم الحصول على شهادة الإعفاء في المهلة (المادة 3/4) |
| "الإعفاء للأجانب فقط" | لا شرط للجنسية؛ المعيار السنوات الثلاث (المادة 20/د؛ المثال 4) |
| "أعيش في تركيا منذ سنوات فأستفيد" | الإقامة في تركيا خلال السنوات الثلاث تمنع الإعفاء (المثال 4) |
| "شقتي المؤجرة في تركيا تمنعني" | لا تمنع إذا كان الالتزام السابق للإيجار أو الأوراق المالية أو أرباح البيع فقط (المادة 20/د/2؛ المثال 5) |
| "شركتي في الخارج تستفيد" | الإعفاء للأشخاص الطبيعيين فقط (المادة 3/10) |
| "الإقامة السياحية أو العقارية تجعلني مقيماً ضريبياً" | الإقامة الضريبية تتبع معيار الموطن وستة الأشهر (المادة 4) |
12. الإقامة الضريبية ليست إذن إقامة
الإقامة الضريبية شيء، وإذن الإقامة أو الجنسية شيء آخر. فإذن الإقامة أو الجنسية لا يجعل الشخص مقيماً ضريبياً بذاته، وشهادة الإعفاء لا تمنح حق البقاء. وقد شرحنا أنواع الإقامة في مقال الإقامة الدائمة في تركيا، وبيع العقار التركي يبقى خاضعاً لقواعد ضريبة الأرباح التركية كما في مقال بيع العقار في تركيا.
13. محامي في اسطنبول وأنقرة وتركيا لمسائل الإقامة الضريبية
يُقدَّم طلب الشهادة إلى دائرة الضرائب المختصة، وتُنظر النزاعات حول الرفض أو الضريبة اللاحقة أمام المحاكم الضريبية. ويستقر كثير من القادمين الجدد في إسطنبول ويبحثون عن محامي ضرائب في اسطنبول لمسائل الإقامة الضريبية، ومن يملك عقاراً مؤجراً يتابع شؤونه غالباً مع محامي عقارات في اسطنبول، والملفات أمام دوائر الضرائب والمحاكم في العاصمة يتابعها محامي في أنقرة، ومن لا يزال في الخارج يعمل عادةً مع محامي في تركيا بموجب وكالة، كما شرحنا في مقال توكيل محامي في تركيا من الخارج.
14. المستندات المهمة للإعفاء
| المستند | لماذا يهم |
|---|---|
| سجلات الدخول والخروج | معيار ستة الأشهر وتاريخ الإقامة (المادة 4) |
| ما يثبت الموطن السابق في الخارج (عقد سكن، قيد، شهادة إقامة ضريبية أجنبية) | عدم وجود موطن في تركيا خلال السنوات الثلاث |
| السجلات الضريبية التركية إن وُجدت | التمييز بين الالتزام الذي لا يمنع (إيجار، أوراق مالية) والذي يمنع (راتب، تجارة) |
| إذن الإقامة أو ما يثبت الاستقرار في تركيا | كون الشخص مقيماً في تاريخ الطلب (البلاغ، المادة 3/2) |
| سجلات مصادر الدخل الأجنبي | الفصل بين الدخل الأجنبي والدخل التركي |
المصادر
التشريعات
[M1] قانون ضريبة الدخل رقم 193، المواد 3، 4، 5، 6، 7، 20/د المكررة
[M2] القانون رقم 7582 بتعديل بعض القوانين، الجريدة الرسمية 4 يونيو 2026، العدد 33270، المواد 2، 4، 10، 14
[M3] قانون ضريبة الإرث والانتقال رقم 7338، المادة 16 (الفقرة المضافة بالقانون 7582)
[M4] قانون ضريبة الشركات رقم 5520، المادة المؤقتة 19 (المضافة بالقانون 7582)
[M5] القانون المدني التركي رقم 4721، المادة 19
المصادر الرسمية
[T1] البلاغ العام لضريبة الدخل رقم 333، الجريدة الرسمية 4 يوليو 2026، العدد 33300، المواد 1-8 والأمثلة 1-13
هذا المقال معلومات عامة عن القانون التركي حتى 2 أكتوبر 2026، وليس استشارة ضريبية أو قانونية ولا تقييماً لأي حالة بعينها.
الأسئلة الشائعة
ما هو الإعفاء الضريبي لمدة 20 سنة في تركيا؟
المادة 20/د المكررة من قانون ضريبة الدخل، المضافة بالقانون 7582 في 2026، تعفي لمدة عشرين سنة الدخل المحقق خارج تركيا للأشخاص الذين يصبحون مقيمين فيها دون أن يكون لهم موطن أو التزام ضريبي فيها خلال السنوات الثلاث السابقة.
منذ متى يُطبَّق الإعفاء؟
على من أصبحوا مقيمين في تركيا ابتداءً من 1 يناير 2026 (المادة 14/أ من القانون 7582؛ المادة 3/3 من البلاغ 333).
من يُعدّ مقيماً ضريبياً في تركيا؟
من كان موطنه في تركيا، ومن أقام فيها إقامة متصلة أكثر من ستة أشهر في سنة تقويمية، ولا يقطع السفر المؤقت المدة (المادة 4 من قانون ضريبة الدخل).
أعيش في تركيا منذ سنوات، هل أستفيد من الإعفاء؟
الإعفاء مشروط بعدم وجود موطن أو التزام ضريبي في تركيا خلال السنوات الثلاث السابقة، وفي المثال 4 من البلاغ رُفض طلب شخص كان مقيماً في تركيا خلال تلك السنوات.
هل الإعفاء تلقائي؟
يشترط البلاغ 333 الحصول على شهادة إعفاء من دائرة الضرائب المختصة خلال المهلة (المادة 3/4).
ما آخر موعد لطلب شهادة الإعفاء؟
نهاية السنة التقويمية التي أصبح فيها الشخص مقيماً، ولمن أصبح مقيماً في آخر شهرين من السنة نهاية فبراير من السنة التالية (المادة 3/4 من البلاغ 333).
ماذا لو فاتتني المهلة؟
في المثال 2 من البلاغ رُفض طلب شخص أصبح مقيماً في مارس 2028 وقدّم الطلب في 2030، لأنه لم يتقدم حتى نهاية 2028.
هل تمنعني شقتي المؤجرة في تركيا من الإعفاء؟
لا، إذا كان الالتزام الضريبي السابق ناشئاً فقط عن إيراد عقار أو أوراق مالية أو أرباح بيع (المادة 20/د/2؛ المثال 5).
هل يمنعني العمل براتب في تركيا سابقاً؟
في المثال 6 من البلاغ رُفض طلب شخص تقاضى راتباً في تركيا خلال السنوات الثلاث، وفي المثال 7 رُفض طلب شخص له دخل تجاري في تركيا.
هل يستفيد المواطن التركي العائد من الخارج؟
لا تشترط المادة 20/د جنسية معينة؛ المعيار عدم الموطن والالتزام الضريبي في السنوات الثلاث السابقة.
هل راتبي الأجنبي معفى إذا عملت عن بُعد من تركيا؟
المُعفى هو الدخل المحقق خارج تركيا فقط، والراتب يُعدّ محققاً في تركيا إذا أُدي العمل أو قُيّم فيها (المادة 7)، وفي المثال 10 لم يُشمل دخل خدمات أُديت في تركيا لعملاء في الخارج.
هل إيجار عقاري في بلدي معفى؟
نعم، إيجار العقار في الخارج مشمول بالإعفاء (المثالان 8 و11)، ولا يُقدَّم عنه إقرار.
هل إيجار شقتي في إسطنبول معفى؟
لا، دخل العقار في تركيا دخل تركي ويبقى خاضعاً للضريبة (المثالان 9 و11).
هل تستفيد شركتي من الإعفاء؟
لا، الإعفاء للأشخاص الطبيعيين فقط، والمكلفون بضريبة الشركات لا يستفيدون منه (المادة 3/10 من البلاغ).
هل أقدم إقراراً ضريبياً عن الدخل الأجنبي المعفى؟
لا يُقدَّم عنه إقرار، وإذا قُدّم إقرار عن دخل آخر لا يُدرج فيه (المادة 20/د/3).
هل تُخصم الضرائب المدفوعة في بلد آخر؟
لا تُخصم الضرائب الأجنبية المدفوعة عن الدخل المعفى من ضريبة الدخل التركية (المادة 20/د/5)، ولا تُخصم مصاريف ذلك الدخل (المادة 20/د/4).
ماذا لو اكتشفت دائرة الضرائب لاحقاً أنني لا أستوفي الشروط؟
تُلغى الشهادة من تاريخ الإقامة وتُحصّل الضريبة الناقصة مع غرامة ضياع الضريبة وفائدة التأخير (المادة 20/د/6؛ المادة 5 والمثال 12 من البلاغ).
ما نسبة ضريبة الإرث للمستفيدين من الإعفاء؟
1% على انتقال الأموال بالإرث الذي يقع خلال مدة الإعفاء (المادة 16 من قانون ضريبة الإرث كما عُدلت بالمادة 2 من القانون 7582).
أنا مقيم في الإمارات وأحوّل أموالاً إلى بنك تركي، هل أدفع ضريبة؟
في المثال 13 من البلاغ، لم يُفرض في تركيا ضريبة على تحويل مقيم في الإمارات 100,000 دولار وإيجار عقاره في فرنسا إلى حساب تركي، لأنه غير مقيم في تركيا.
ماذا يحدث إذا غادرت تركيا بعد الحصول على الشهادة؟
من لم يعد مقيماً لا يُفرض عليه في تركيا إلا ضريبة الدخل المحقق فيها، وفق القاعدة العامة (المادة 6 من البلاغ 333).
ما قاعدة التصريح بالأصول الخارجية حتى 2027؟
وفق المادة المؤقتة 19 من قانون ضريبة الشركات (المضافة بالقانون 7582) يجوز التصريح بالنقود والذهب والعملات والأوراق المالية الموجودة في الخارج لبنك تركي حتى 31 يوليو 2027 وتحويلها خلال شهرين، بضريبة 5% أو 0-4% مع التزام بالإبقاء.
هل إذن الإقامة يجعلني مقيماً ضريبياً؟
ليس بذاته؛ الإقامة الضريبية تتبع معيار الموطن وستة الأشهر في المادة 4 من قانون ضريبة الدخل، وهي مستقلة عن وضع الإقامة.
أين أجد محامي في اسطنبول أو محامي في أنقرة لمسائل الضرائب؟
كثير من القادمين الجدد في إسطنبول يبحثون عن محامي ضرائب في اسطنبول لمسائل الإقامة الضريبية، وملفات العاصمة يتابعها محامي في أنقرة، ومن في الخارج يعمل مع محامي في تركيا بموجب وكالة.
أين تُنظر النزاعات حول الإعفاء؟
رفض الشهادة أو فرض الضريبة لاحقاً نزاع ضريبي، وتُنظر نزاعات الضرائب والغرامات أمام المحاكم الضريبية، وتكون مستندات الإقامة والسنوات الثلاث محور الملف.
- الإعفاء الضريبي في تركيا
- الإعفاء الضريبي 20 سنة تركيا
- ضريبة الدخل في تركيا للأجانب
- الإقامة الضريبية في تركيا
- المادة 20/د قانون ضريبة الدخل
- القانون 7582
- البلاغ 333
- شهادة الإعفاء الضريبي
- الدخل الأجنبي في تركيا
- الانتقال إلى تركيا والضرائب
- العمل عن بعد من تركيا
- ضريبة الإيجار في تركيا
- تحويل الأموال إلى تركيا
- ضريبة الإرث في تركيا
- التصريح بالأصول الخارجية 2027
- دائرة الضرائب في تركيا
- قاعدة ستة أشهر الإقامة الضريبية
- vergi istisnası 20 yıl
- محامي ضرائب في اسطنبول
- محامي ضرائب في تركيا