Tasfiye Edilen Yatırım Fonu Mağduru Ne Yapmalı? Tera, Pusula, Hedef, Atlas, A1, Bulls, Pardus Portföy İçin Hukuki Yol Haritası (2026)
SPK'nın 17 Eylül 2026'da Tera, Pusula, Hedef, Atlas, A1, Bulls ve Pardus Portföy'e ait 131 fonu tasfiyeye gönderdiği kararın ardından mağdur yatırımcının bilmesi gerekenler: güncel durum, toplanacak belgeler, haklar ve süreler; ihtarname, TSPB Hakem Heyeti, zorunlu arabuluculuk ve tazminat davası.
SPK, 17 Eylül 2026'da Tera, Pusula, Hedef, Atlas, A1 Capital, Bulls ve Pardus Portföy'e ait 131 fonu tasfiyeye aldı. Paranıza ne olacağını ve nelere dikkat etmeniz gerektiğini aşağıda özetledik.
Bu konuda bir dosyanız varsa:
Tasfiye kararı (SPK Karar Organı, 17.09.2026, 57/1707) 2026/60 sayılı Kurul Bülteni'nde duyuruldu. Tasfiyenin usul ve esasları aynı gün 2026/61 sayılı Bülten ile açıklandı.
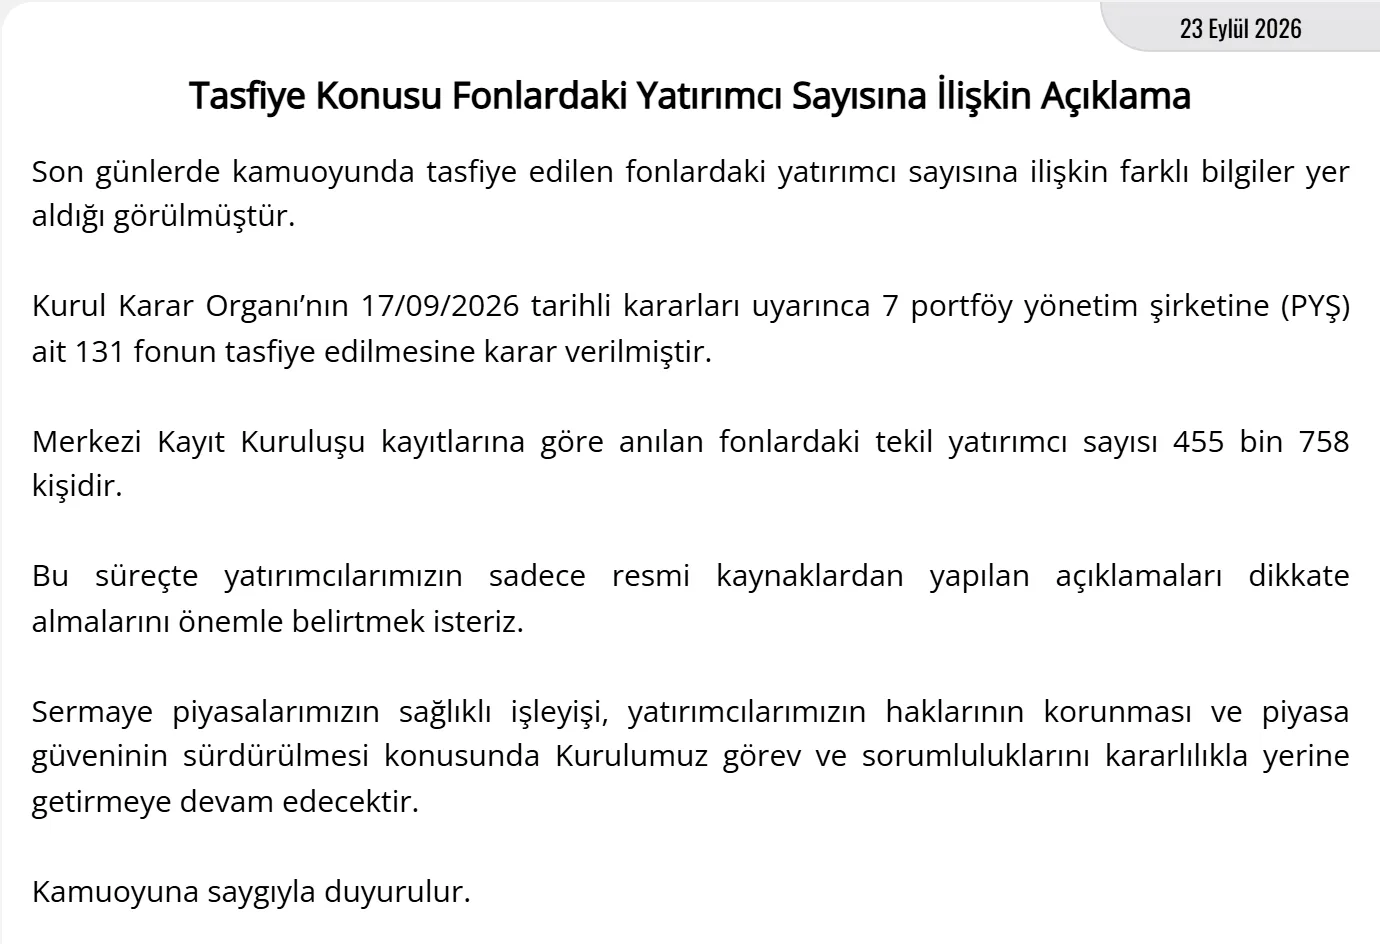
SPK'nın 23 Eylül 2026 tarihli açıklamasına göre, MKK kayıtlarında bu fonlarda 455 bin 758 tekil yatırımcı bulunuyor. Basında yer alan farklı yatırımcı sayıları ve fon büyüklükleri resmi rakam değildir.
Bu rehberde şunları anlatıyoruz: paranızın şu an hukuken nerede olduğu, tasfiyenin nasıl işleyeceği, ihtarname ve TSPB Hakem Heyeti gibi yollar, tazminat taleplerinin şartları, zorunlu arabuluculuk ve süreler.
Bu yazı genel bilgilendirme amaçlıdır ve kimseyi belirli bir davaya ya da başvuruya yönlendirmez. Süreç devam ettiği için, herhangi bir dava veya somut hukuki adımdan önce güncel gelişmelerin, SPK açıklamalarının ve kendi durumunuzun iyi analiz edilmesi gerekir. Bilinçsiz atılan adımlar ve bilinçsiz açılan davalar yarardan çok zarar getirebilir.
17 Eylül 2026 SPK Kararı: Krizin Tam Kronolojisi
Kriz, tek bir günde ortaya çıkmadı; birkaç haftalık bir sürecin sonunda SPK'nın müdahalesiyle görünür hâle geldi. Bu kronolojiyi bilmek, hem hangi tarihte hangi bilginin kamuya açıklandığını hem de olası bir tazminat davasında "ne zaman öğrenildi" sorusuna cevap verebilmek için önemlidir; çünkü yukarıda değinildiği gibi zamanaşımı süreleri genellikle zararın veya sorumlunun öğrenildiği tarihten itibaren işlemeye başlar.
SPK'nın kararına konu olan temel iddia, bu yedi şirketin halka açıklık oranı düşük bazı hisse senetlerinde büyük oranda pay toplayarak fiyatları yapay biçimde yükselttiği, yeni fon girişleriyle bu döngünün sürdürüldüğü ve para çıkışı başladığında sistemin çöktüğü yönündedir. Bu iddia edilen yönteme piyasada bazen "pompala-sat" (pump and dump) mantığına benzetilerek atıfta bulunulmaktadır: iddiaya göre fonlar, düşük halka açıklık oranına sahip bir hissede yoğun alım yaparak fiyatı yükseltiyor, yükselen fiyat yeni yatırımcıları o fona çekiyor, gelen yeni parayla aynı hisseden daha fazla alım yapılıyor.
Yine iddiaya göre bu döngü, hisseye para girdiği sürece sürdürülebilir görünüyor; ancak yatırımcılar fondan çıkmak (iade almak) istediğinde, fonun elindeki hissenin düşük likiditesi nedeniyle piyasayı bozmadan hızlıca satılması mümkün olmuyor ve fiyat çöküyor. Bu senaryonun somut olarak hangi şirket veya fon için ne ölçüde geçerli olduğu, devam eden soruşturma ve yargı sürecinde netleşecektir.
İddiaya konu üç hisse özellikle öne çıkıyor: Pusula fonlarının Katılımevim (KTLEV) sermayesinin %25,59'unu elinde tuttuğu ve hissenin yıl başından bu yana %300'ün üzerinde değer kazandığı, yine Pusula fonlarının Gündoğdu Gıda (GUNDG) sermayesinin %38,67'sini elinde tuttuğu ve hissenin %140'ın üzerinde yükseldiği, Tera fonlarının ise Destek Finans (DSTKF) fiili dolaşımdaki payının %39,41'ini elinde tuttuğu bildirilmektedir.
Bir fonun tek bir hissede sermayenin dörtte birinden fazlasını elinde tutması, o hissenin fiyat hareketini büyük ölçüde kontrol edebileceği ve bu nedenle fiyatın gerçek arz-talep dengesini yansıtmayabileceği anlamına gelir; bu husus, aşağıda anlatılan piyasa dolandırıcılığı (SPKn m.107) iddiasının maddi temelini oluşturmaktadır. Krizin ayrı bir boyutu da doğrudan hisse yatırımcılarını etkiledi: Katılımevim hissesinin kısa sürede yaklaşık %60 değer kaybettiği bildirilmekte olup, bu yalnızca fon yatırımcılarını değil, hisseyi doğrudan elinde tutan ayrı bir yatırımcı kitlesini de mağdur etmiştir.
İşleme Kapatma ile Tasfiye Arasındaki Fark Nedir?
SPK'nın 17 Eylül kararında geçen iki farklı kavramın karıştırılmaması önemlidir. SPK, kararını 6362 sayılı Kanun'un 96. maddesindeki geniş tedbir yetkisine dayandırmıştır; bu madde, Kurul'a mevzuata aykırılık tespit ettiğinde çeşitli idari tedbirler alma yetkisi verir. İşleme kapatma, fonun katılma paylarının alım-satımının (TEFAS içi ve dışı tüm kanallardan) durdurulması anlamına gelir; bu aşamada yatırımcı ne yeni pay alabilir ne de elindekini satabilir. Tasfiye ise bir adım ötesidir: fon portföyündeki varlıkların nakde çevrilip, varsa borçlar düşüldükten sonra kalan tutarın katılma payı sahiplerine payları oranında dağıtılmasıdır.
Tasfiye süreci tamamlandığında fon sona erer ve izahnamesi ticaret sicilinden terkin edilir. 17 Eylül kararı, işleme kapatılan fonların bir kısmını doğrudan tasfiyeye yönlendirmiştir; bu nedenle "işleme kapatıldı" haberi ile "tasfiye edildi" haberi aynı fon için art arda, hatta aynı gün içinde duyurulmuş olabilir.
Tasfiye Kapsamındaki 7 Portföy Yönetim Şirketi
SPK'nın 17 Eylül kararı, aşağıdaki 7 şirketin kurucusu olduğu toplam 131 fonu kapsıyor (SPK'nın 23 Eylül 2026 tarihli açıklaması). Hangi şirketin fonunda payınız olduğu, aşağıda anlatılan saklayıcı banka, ihtarname muhatabı ve TSPB başvuru sürecini doğrudan etkiler.
Tera Portföy Yönetimi A.Ş. (6 fon)
Krizin görünür hâle geldiği ilk şirketlerden biri. Tasfiye kapsamındaki Tera fonları TLY, DOH, T3B, THF, TP2 ve TLV kodlu 6 fondur. Kamuoyuna yansıyan bilgilere göre kriz günlerinde THF ve TP2 kodlu fonlar temerrüde düşmüş, bazı fonlarda fiyatlamanın günlükten aylığa alındığı ve iade emirlerinin 40 günü aşan sürelerde karşılanacağı duyurulmuştu. Şirketin KAP açıklamasına göre TRJ, FSU, TMM ve TRU kodlu dört fonda 16-18 Eylül'de verilen iade talepleri ödendi; 18 Eylül mesai bitiminde Takasbank nezdindeki hesaplara konan işlem kısıtı ve bloke nedeniyle diğer ödemeler durdu.
Şirket yönetiminin durumu "organize bir spekülatif saldırı" olarak nitelendirdiği de kamuoyuna yansımıştır. Şirkete ve ilgililerine yönelik borsa işlem yasağı ve lisans iptali gibi idari tedbirler uygulandığı bildirilmektedir. Tera Portföy'ün kurucusu olduğu fonların tasfiyesi için saklayıcı olarak Türkiye İş Bankası görevlendirilmiştir.
Pusula Portföy Yönetimi A.Ş. (12 fon)
15 Eylül'de ödeme temerrüdünü ilk açıklayan şirket. Katılımevim ve Gündoğdu Gıda hisselerindeki yoğun pozisyonları nedeniyle manipülasyon iddialarının merkezinde yer almaktadır. Pusula Portföy fonlarının tasfiyesinde saklayıcı olarak Ziraat Bankası görevlendirilmiştir.
Hedef Portföy Yönetimi A.Ş. (31 fon)
Tasfiye kapsamındaki en çok fon sayısına sahip ikinci şirket. Hedef Portföy fonlarının tasfiyesi Ziraat Bankası tarafından yürütülmektedir.
Atlas Portföy Yönetimi A.Ş. (16 fon)
Atlas Portföy'ün kurucusu olduğu fonlar da Ziraat Bankası nezdinde tasfiye sürecine dahil edilmiştir.
A1 Capital Portföy Yönetimi A.Ş. (9 fon)
Diğer altı şirket gibi A1 Capital Portföy fonlarının tasfiyesi de Ziraat Bankası tarafından yürütülmektedir.
Bulls Portföy Yönetimi A.Ş. (15 fon)
Bulls Portföy fonları da Ziraat Bankası nezdinde tasfiye kapsamına alınmıştır.
Pardus Portföy Yönetimi A.Ş. (42 fon)
Tasfiye kapsamındaki en çok fona sahip şirket. Pardus Portföy fonlarının fon sayısının yüksekliği, MKK ve saklayıcı banka nezdindeki mutabakat sürecinin bu şirket için nispeten daha uzun sürebileceği anlamına gelebilir; ancak resmi takvim diğer şirketlerle aynı, 20 Eylül 2026'da 3 aydan 6 aya çıkarılan azami süreye tabidir.
Paranız Hukuken Nerede? Fon Malvarlığının Ayrılığı İlkesi
Tasfiye haberini alan bir yatırımcının ilk sorusu genellikle "param kayboldu mu" oluyor. Hukuken cevap daha nüanslı: paranız kaybolmuş değil, ancak değeri de garanti altında değil.
SPKn m. 53: Fon Malvarlığının Kurucudan Ayrılığı
6362 sayılı Sermaye Piyasası Kanunu'nun 53. maddesi uyarınca, bir yatırım fonunun malvarlığı, kurucu portföy yönetim şirketinin kendi malvarlığından ayrıdır. Bu ayrılık ilkesi sayesinde fon malvarlığı, kurucu şirketin iflası veya borçlarından etkilenmez; kurucunun alacaklıları tarafından haczedilemez veya rehnedilemez. Yani Tera Portföy, Pusula Portföy veya diğer şirketlerden biri iflas etse dahi, fonun kendi malvarlığı (hisse senetleri, tahviller, nakit) bu iflastan doğrudan etkilenmez.
SPKn m. 56: Saklayıcının Rolü
Fonun portföyü, kurucudan bağımsız bir saklayıcı kuruluş nezdinde saklanır; SPKn m. 56 uyarınca saklayıcı, saklama ve gözetim yükümlülüklerini yerine getirmekle sorumludur. Kriz döneminde fonların asıl saklayıcısı ile, tasfiye sürecini yürütmek üzere SPK tarafından sonradan görevlendirilen Ziraat/İş Bankası farklı kavramlardır; bu ayrım aşağıda saklayıcının sorumluluğu başlığında ayrıca ele alınmaktadır.
Fon Malvarlığının Ayrılığı ile Anapara Garantisi Arasındaki Fark
"Fon malvarlığı ayrı ve korunmuş" ifadesi ile "anaparam garantili" ifadesi aynı şeyi anlatmaz; bu iki kavramın karıştırılması yatırımcıları yanlış beklentiye sürükleyebilir. Ayrılık ilkesi, paranızın kurucu şirketin borçlarına karışmayacağı anlamına gelir.
Buna karşılık, fonun elindeki varlıkların tasfiye anındaki gerçek piyasa değeri üzerinden ödeme yapılacağı için, yatırdığınız anapara tutarının aynen geri dönüp dönmeyeceği, varlıkların o andaki satış fiyatına bağlıdır ve önceden bilinemez. Tasfiye sürecini yürüten bankalar da anapara veya belirli bir getiri garantisi vermemektedir; bu durum, "koruma amaçlı fon" veya "garantili fon" olarak pazarlanan ayrı ürün türleriyle karıştırılmamalıdır.
Tasfiye Süreci Nasıl İşleyecek? Ödeme Ne Zaman Yapılacak?
Görevlendirilen Saklayıcı Bankalar: Ziraat ve İş Bankası
SPK, Tera Portföy'ün kurucusu olduğu fonların tasfiyesi için Türkiye İş Bankası A.Ş.'yi; A1 Capital Portföy, Atlas Portföy, Bulls Portföy, Hedef Portföy, Pardus Portföy ve Pusula Portföy'ün kurucusu olduğu fonların tasfiyesi için ise T.C. Ziraat Bankası A.Ş.'yi görevlendirdi. Resmi metne göre bu bankalar, fon kurucusuna mevzuatla yüklenmiş olan ve tasfiye işlemlerinin yürütülmesi için zorunlu olan iş ve işlemleri yerine getirmeye yetkili kılınmıştır; bu görevlendirme, bankaların kendi portföy saklama kuruluşu sıfatından doğan ayrı görev ve sorumluluklarını ortadan kaldırmaz.
Mutabakat Aşaması (İlk 2 İş Günü)
Usul ve esasların yürürlüğe girmesini takip eden 2 iş günü içinde, tasfiye konusu her fonun tedavüldeki toplam katılma payı adedi ile yatırımcıların sicil bazında bireysel saklama hesaplarındaki katılma payları, varsa üzerlerindeki rehin/haciz/tedbir ve diğer takyidatlar ile gerçekleşmemiş emirlere ilişkin mutabakat, Merkezi Kayıt Kuruluşu (MKK) ile ilgili banka arasında yapılır. Bu aşama, hesabınızdaki pay bilgilerinin doğru şekilde yeni sürece taşınmasını sağlar.
Varlık Devri ve Borç/Alacak Mutabakatı (En Geç 10 İş Günü)
Fon portföyündeki saklamaya konu finansal varlıklar, Takasbank'ta ilgili bankalar nezdindeki hesaplar altında saklamaya alınır. Fonların repo, ters repo, borsa para piyasası işlemleri, pay repo işlemleri, menkul kıymet tercihli ters repo işlemleri, taahhütlü işlemler, vaad işlemleri, vadeli/vadesiz mevduat ve katılma hesapları, kullanılan krediler ve katılım finansmanı işlemleri gibi her tür işleminden doğan borç ve alacaklarının mutabakatı, önceki saklama kuruluşu, ilgili banka ve Takasbank arasında yapılır; fon izahnamesinde belirtilen fondan karşılanabilecek giderlerin mutabakatı da ayrıca yapılır. Bu işlemlerin tamamı, Kurul kararını takip eden en geç 10 iş günü içinde tamamlanır.
Nakde Çevirme ve Ödeme Aşaması
Fon portföyündeki finansal varlıklar, yatırımcı menfaati, piyasa derinliği ve likidite koşulları gözetilerek, bankanın belirleyeceği sıklıkta verilecek satış talimatlarıyla nakde dönüştürülür. Banka, varlığın türüne göre doğrudan satış talimatı verebilir veya bir yatırım kuruluşu aracılığıyla talimat iletebilir.
Vadesi bulunan para piyasası araç/işlemlerinden (ters repo, borsa para piyasası, vadeli mevduat, katılma hesabı, taahhütlü işlemler, borsa dışı türev araç işlemleri gibi) vade sonunda fona aktarılan nakit ile diğer varlıkların satışından elde edilen nakit, bankanın belirlediği ödeme planı çerçevesinde tekrar para piyasası araç ve işlemlerinde değerlendirilebilir; yani elde edilen nakit her zaman hemen dağıtılmayabilir, ara dönemde nemalandırılabilir. Bankaların belirleyeceği dönemler itibarıyla, bu şekilde elde edilen nakit, mutabakatı yapılmış bireysel saklama hesaplarına fon katılma payı sahipliği oranında aktarılır.
Fon Yönetim Ücreti ve Giderler Tasfiye Sırasında da Tahakkuk Ediyor
Tasfiye süreci, fonun tüm masraflarının durduğu anlamına gelmez. Resmi açıklamaya göre, fonun saklama hesabının bankaya devir tarihinden itibaren fon yönetim ücreti, tasfiyeyi gerçekleştiren banka adına, banka tarafından belirlenecek dönemlerde fona tahakkuk ettirilmeye devam ediyor. Fona ilişkin diğer gider kalemleri de fon izahnamesine uygun olarak tahakkuk ettirilmeye devam ediyor.
17 Eylül 2026 Saat 13.30 Kesim Anı ve Öncelikli Ödeme Kuralı
SPK'nın resmi açıklamasına göre, ihbarlı fonlar için 17.09.2026 tarihinde saat 13.30'dan sonra iletilen katılma payı iade talimatları, para piyasası fonları için ise izahnamede belirtilen gün sonu valör atlama saatinden sonra iletilen iade talimatları, tasfiye esasları kapsamına alınmıştır. Ayrıca Takasbank TEFAS Platformu üzerinden fon satım (iade) emri verilmiş ancak gerçekleştirilmemiş talimatlar karşılığında oluşan tutar, fon hesabına borç olarak tahakkuk ettirilir ve banka tarafından elde edilen nakit ile öncelikli olarak bu borçlar ödenir.
Bir başka deyişle, 17 Eylül'de saat 13.30'dan önce TEFAS üzerinden iade talimatı verip de talimatı gerçekleşmeyen yatırımcılar, tasfiye sürecinde diğer katılma payı sahiplerine göre ödemede öncelik kazanmaktadır. 17 Eylül 2026 tarihinden itibaren TEFAS içi veya TEFAS dışı hiçbir kanaldan yeni bir katılma payı alım veya iade talimatı verilememektedir; bu tarihten önce verilip takası henüz gerçekleşmemiş talimatlar ise olağan süreci içinde tamamlanmaktadır.
Azami Tasfiye Süresi 6 Aya Çıkarıldı: Uzatma İhtimali ve Dönemsel Ödeme
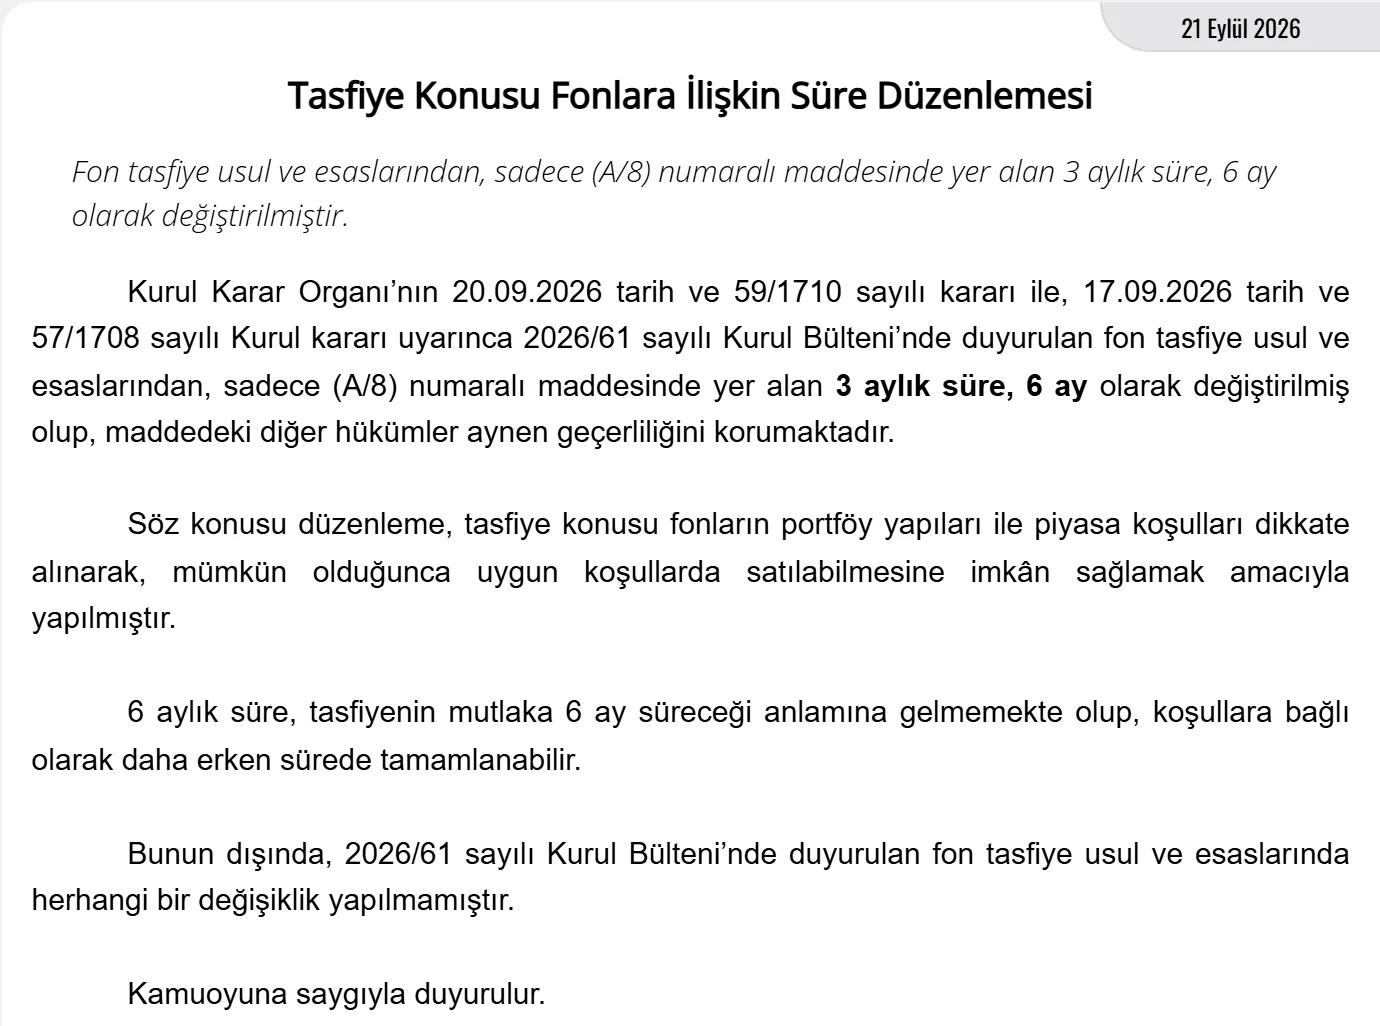
Fonun malvarlığının tasfiyesi, başlangıçta tasfiye duyuru tarihinden itibaren en fazla 3 aylık süre içinde tamamlanacak şekilde öngörülmüştü; ancak SPK, 20 Eylül 2026 tarihli 2026/62 sayılı Bülten ile bu azami süreyi 6 aya çıkardı. Sürenin bitimini izleyen ilk iş gününde tasfiye sona erer; tasfiyenin sona ermesini takip eden ilk iş günü, fonun izahnamesi ticaret sicilinden terkin ettirilir. SPK'nın uygun görmesi hâlinde süre yeniden uzatılabilir; yani "azami 6 ay" da mutlak bir üst sınır değildir, Kurul'un takdirine bağlı olarak değişebilir. Bu süre boyunca yatırımcının hiçbir ödeme almayacağı anlamına da gelmez: bankalar, fon varlıklarını kademeli olarak nakde çevirecek ve nakit oluştukça dönemsel (parça parça) ödeme yapabilecektir. Aldığınız kısmi bir ödeme, kalan hakkınızdan feragat ettiğiniz anlamına gelmez.
SPK, 21 Eylül 2026 tarihli basın duyurusunda bu noktayı ayrıca açıkladı: 6 aylık süre, tasfiyenin mutlaka 6 ay süreceği anlamına gelmiyor; koşullara bağlı olarak tasfiye daha erken tamamlanabilir. Yani "6 ay", paranın 6 ay sonra tek seferde ödeneceği anlamına gelmez; tasfiye için öngörülen üst sınırdır.
Resmi Duyuru Nereden Takip Edilir?
Tasfiye usul ve esaslarının MKK tarafından ilgili fonların Kamuyu Aydınlatma Platformu (KAP) sayfasında yayımlanması, SPK'nın i-SPK.52.4 (20.06.2014 tarih ve 19/614 sayılı) İlke Kararı olarak kabul edilen Yatırım Fonlarına İlişkin Rehber'in 11. maddesinin (f) bendinde öngörülen duyuru yükümlülüğü yerine geçmektedir. Bu nedenle sürecin en güncel ve fonunuza özel hâlini takip etmenin en güvenilir yolu, kendi fonunuzun KAP sayfasındaki duyurulardır.
Otomatik Tasfiye Ödemesi ile Hukuki Başvuru Yollarının Farkı
Tasfiye kapsamındaki fonlarda pay sahibi olan yatırımcıların hak sahipliği, Merkezi Kayıt Kuruluşu (MKK) kayıtları üzerinden tespit edilerek ödemelerin doğrudan hesaplara aktarılması öngörülüyor; bu haliyle bu ödeme için ayrıca bir başvuru şart koşulmuyor. Aşağıda anlatılan ihtarname, TSPB Hakem Heyeti ve tazminat davası gibi yollar ise bu otomatik ödemeden bağımsızdır. Ancak tasfiye sürerken ve nihai zarar henüz belli değilken bu yollardan hangisinin, ne zaman ve kime karşı kullanılacağı; güncel gelişmeler, SPK açıklamaları ve kişinin kendi durumu analiz edilmeden belirlenmemelidir. Acele ve bilinçsiz atılan bir adım hak kaybı riskini azaltmak yerine artırabilir; öte yandan sizin için geçerli sürelerin baştan tespit edilmesi de gerekir.
SPK'nın Ara Ödeme Kararı (30 Eylül 2026) Hukuki Haklarınızı Nasıl Etkiler?
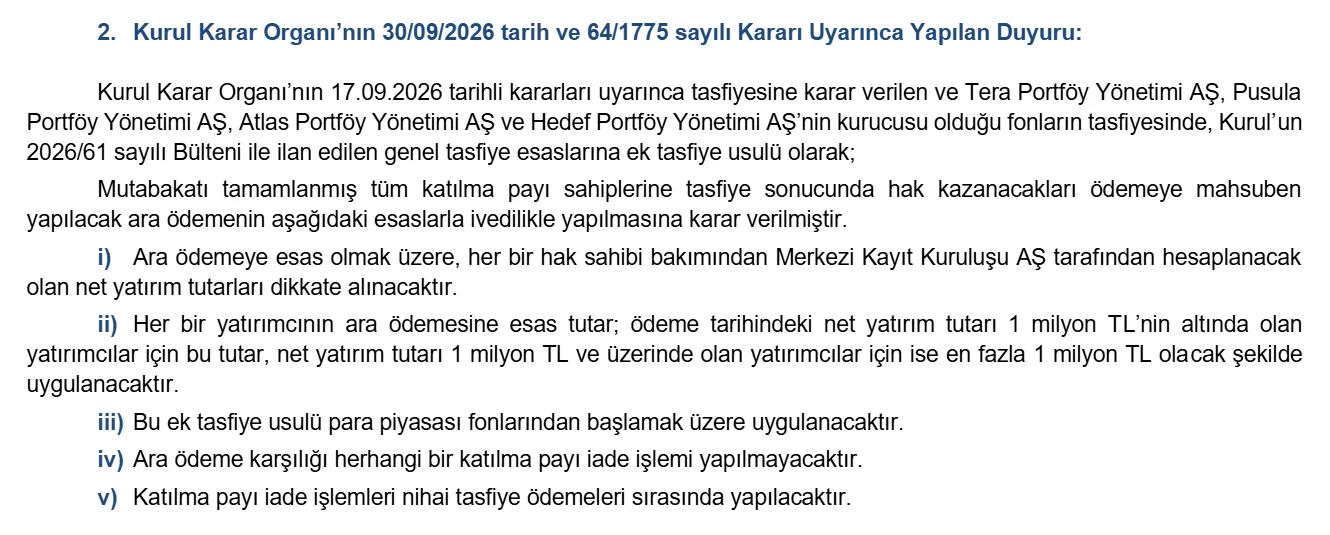
SPK, 30 Eylül 2026 tarihli ve 64/1775 sayılı kararıyla Tera, Pusula, Atlas ve Hedef Portföy'ün tasfiyedeki fonlarında, mutabakatı tamamlanmış yatırımcılara tasfiyenin bitmesi beklenmeden ara ödeme yapılmasına karar verdi. MKK'nın hesaplayacağı net yatırım tutarı 1 milyon TL'nin altındaysa bu tutarın tamamı, 1 milyon TL veya üzerindeyse en fazla 1 milyon TL ödenecek; SPK'nın 1 Ekim duyurusuna göre bu sınır her fon için ayrı uygulanıyor. Uygulama para piyasası fonlarından başlıyor; Tera'da bunlar TP2 ve TLV. A1 Capital, Bulls ve Pardus Portföy fonları bu kararda sayılmıyor. Ödemenin tüm ayrıntılarını fon tasfiye süreci rehberimizde tablo hâlinde anlattık.
Ara Ödeme Feragat veya İbra Anlamına Gelir mi?
Kararda ara ödemenin, yatırımcının "tasfiye sonucunda hak kazanacağı ödemeye mahsuben" yapılacağı yazıyor; yani bu ödeme, tasfiye payının erken ödenen bir kısmıdır. Kararda ödemeye bağlanmış bir feragat, ibra veya sulh hükmü yer almıyor ve yatırımcıdan başvuru ya da imza istendiğine dair bir düzenleme bulunmuyor. Bu nedenle ara ödeme almak, tek başına kalan hak ve alacaklardan vazgeçildiği anlamına gelmez. Ara ödeme karşılığında fon payları da iade edilmiyor; paylar nihai tasfiye ödemesi sırasında iade ediliyor.
Ara Ödeme Olası Bir Tazminat Talebinde Nasıl Dikkate Alınır?
Tazminat hukukunda zarar, kişinin malvarlığındaki gerçek azalma üzerinden hesaplanır. Bu nedenle ileride ileri sürülebilecek bir tazminat talebinde, ara ödeme ve sonraki tasfiye ödemeleri zararın hesabında dikkate alınır. Ara ödemenin hesaba geçtiği tarihi ve tutarı gösteren dekont, bu yazıda sayılan diğer belgelerle birlikte saklanan belgeler arasındadır.
İsteğe Bağlı İade Hesapları ve Fon Koordinasyon Kurulu (1-2 Ekim 2026)
SPK 1 Ekim 2026'da, tasfiye kararından önce yaptığı satışlarda fahiş kazanç elde edenlerin bu kazancı kendi isteğiyle ilgili fona iade edebilmesi için, Birleşik Fon Bankası nezdinde TMSF adına her fon için ayrı "İsteğe Bağlı İade Hesapları" açtı. Hesaplara yatırılan tutarlar yalnız ilgili fonun tasfiye malvarlığına eklenecek, başka bir fona veya hesaba aktarılamayacak ve o fonun pay sahiplerine yapılacak ödemelerde kullanılmak üzere Ziraat Bankası ve İş Bankası'na aktarılacak. Borsada pay alım satımından fahiş kâr elde edenler için ayrıca bir "Genel Hisse İade Hesabı" açıldı (SPK duyurusu).
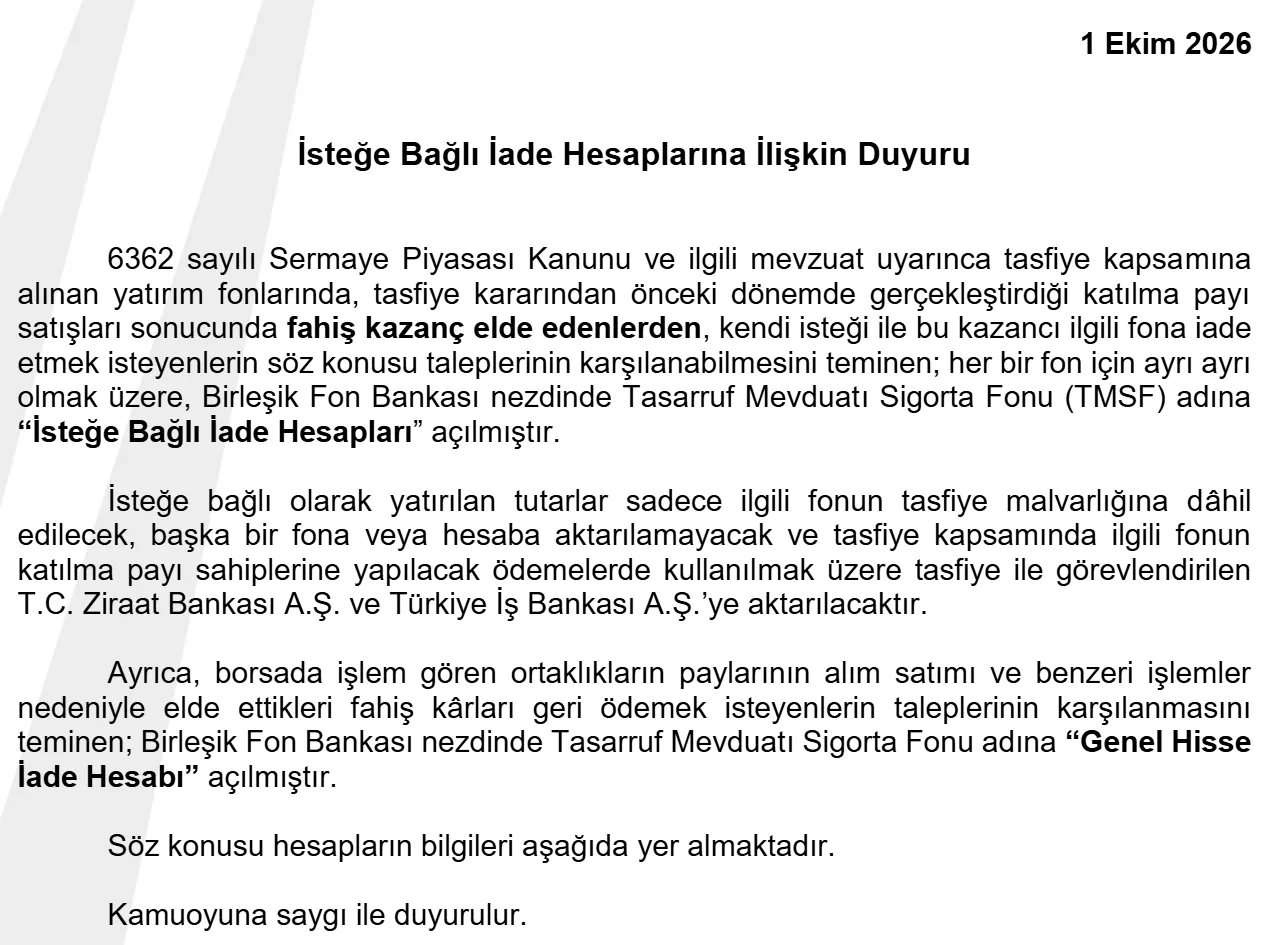
Bu hesaplar fahiş kazancını iade etmek isteyenler içindir; ödeme bekleyen yatırımcının bu hesaplara para yatırması gerekmez. Duyuruda "fahiş kazanç"ın nasıl belirleneceği ve iade yapmayanlar hakkında ne yapılacağı yer almıyor. Hesap numaraları yalnız SPK'nın resmî duyurusunda yayımlandı; ödeme alabilmek için para, şifre ya da SMS kodu isteyen arama ve mesajlar dolandırıcılık girişimi olabilir.
Cumhurbaşkanı Yardımcısı başkanlığında 2 Ekim 2026'da toplanan Fon Koordinasyon Kurulu'nun ikinci toplantısında, İletişim Başkanlığı'nın açıklamasına göre SPK'nın 30 Eylül kararları çerçevesinde net yatırım tutarının hesaplanma yöntemi, ödeme kararının uygulanması için gereken ikincil düzenlemeler ve ödeme takvimi değerlendirildi; Sermaye Piyasası Kanunu'nda değişiklik taslağı üzerinde de çalışıldı. Açıklamada ödemelerin başlayacağı tarih yer almıyor.
Yatırımcı Tazmin Merkezi'nin (YTM) Kapsamı Nereye Kadar Uzanır?
YTM'nin koruması, herkesin sandığından daha dar bir alanı kapsar. SPKn m. 82 uyarınca YTM, bir yatırım kuruluşunun sermaye piyasası faaliyetinden kaynaklanan nakit ödeme veya sermaye piyasası aracı teslim yükümlülüğünü yerine getiremediğinin veya kısa sürede yerine getiremeyeceğinin tespit edilmesi hâlinde devreye girer ve SPK bu yönde bir tazmin kararı alır.
Buna karşılık, fonun portföyündeki varlıkların piyasa fiyatındaki düşüşten kaynaklanan değer kaybı YTM'nin kapsamı dışında kalır; bu nedenle mevcut tasfiye sürecindeki değer kaybı için YTM'ye başvurulması, tek başına bir çözüm oluşturmayabilir. YTM'nin ayrı bir tazmin kararı vermesi hâlinde, bu karara ilişkin başvuru için de ayrıca işleyen bir süre söz konusu olur; böyle bir kararın ilan edilip edilmediğinin ve buna bağlı sürenin güncel durumunun takip edilmesi önemlidir.
Tasfiye Edilen Fonlarda İlk 7 Günde Yapılması Gerekenler
Aşağıdaki adımlar bir dava ya da başvuru değil, hak kaybını önlemeye yönelik kayıt ve belge hazırlığıdır. İleride hangi yol seçilirse seçilsin (ya da hiçbir hukuki yola gerek kalmasa bile) bu belgeler, durumunuzun doğru değerlendirilebilmesi için gereklidir.
Tera Fonları İçin Ön Görüşme Formu
Bu form randevu oluşturmaz. Tera Portföy fonlarında (TLY, DOH, T3B, THF, TP2, TLV) payınız varsa, durumunuzu ön değerlendirme için bize iletmenizi sağlar: hangi fonlarda payınız olduğu ve bu fonları hangi kanaldan aldığınız; satış (iade) emri verdiğiniz ve vermediğiniz fonlar; emri 17 Eylül 2026 saat 13.30 kesimine göre ne zaman verdiğiniz ve emrin gerçekleşip gerçekleşmediği. Bu bilgiler, tasfiyedeki konumunuzu ve hangi belgelerin önemli olduğunu değerlendirmeye yarar.
Formu telefonunuzdan veya bilgisayarınızdan birkaç dakikada doldurabilirsiniz; yalnızca ad soyad ve telefon zorunludur. Randevu oluşturulması için aranmak isterseniz formda bunu işaretleyebilirsiniz; bilgileriniz incelendikten sonra sizinle iletişime geçilir ve görüşme günü birlikte belirlenir. Diğer portföy şirketlerinin fonları için 0553 774 93 58 numarasından ya da WhatsApp üzerinden ulaşabilirsiniz.
İhtarname Nasıl ve Kime Gönderilir?
İhtarname, bu tür uyuşmazlıklarda sık gündeme gelen bir araçtır; ancak her dosyada gerekli ya da yararlı değildir. Süreç devam ederken, SPK'nın ve görevli bankaların açıklamaları netleşmeden gönderilen, yanlış muhataba yöneltilen veya dosyaya özel hazırlanmamış bir ihtarname sonuç doğurmayabilir; içindeki beyanlar ileride aleyhinize de kullanılabilir. Bu nedenle aşağıdaki bilgiler ihtarnamenin ne işe yaradığını anlatmak içindir; gönderilip gönderilmeyeceği somut dosyaya göre değerlendirilmelidir.
İhtarnamenin Amacı
Türk Borçlar Kanunu'nun 117. maddesi uyarınca, borcun ifa edilmesi gereken belirli bir tarih yoksa, borçlunun temerrüde düşürülmesi için alacaklının bir ihtarda bulunması gerekir. Ödeme süresi belirsiz veya tartışmalıysa, ödemekle yükümlü kuruluşa gönderilecek bir ihtarname temerrüt tarihini ve buna bağlı faiz başlangıcını belgelemeye yarayabilir. Sık yapılan bir yanlışa dikkat: ihtarname tek başına zamanaşımını kesmez. Türk Borçlar Kanunu'nun 154. maddesinde sayılan kesme sebepleri arasında borçlunun borcu ikrarı, dava açılması ve icra takibi gibi işlemler yer alır; ihtarname bunlardan biri değildir. Zorunlu arabuluculuğa başvurulması ise, arabulucuya başvurulan tarihten son tutanağın düzenlendiği tarihe kadar zamanaşımının durmasını sağlar (HUAK m.18/A).
İhtarname Kime Gönderilir?
İhtarname, somut duruma göre fonun kurucusu olan portföy yönetim şirketine (Tera, Pusula, Hedef, Atlas, A1, Bulls veya Pardus Portföy), fonun saklayıcısına ve/veya fonu size satan banka ya da aracı kuruma gönderilebilir. Hangi kuruluşun hangi sıfatla sorumlu olabileceği dosyadan dosyaya değiştiğinden, muhatabın doğru belirlenmesi ihtarnamenin içeriği kadar önemlidir.
İhtarnamenin İçeriği Ne Olmalı?
İhtarnamede; alacağınızın dayanağı (fon katılma payı, alım tarihi, tutar), talep ettiğiniz ifa (ödeme, bilgilendirme, hesap verme), varsa daha önce yaptığınız başvurunun sonuçsuz kaldığı ve makul bir ödeme süresi verildiği açıkça belirtilmelidir. İhtarname, noter aracılığıyla veya iadeli taahhütlü mektupla gönderilerek tebliğ tarihinin ispatlanabilir olması sağlanmalıdır. İhtarnamedeki talep ve beyanlar ileride açılabilecek bir davada sizi bağlayabileceğinden, metnin dosyaya özel hazırlanması gerekir.
TSPB Müşteri Uyuşmazlıkları Hakem Heyeti'ne Başvuru
Dava açmadan önce denenebilecek, ücretsiz ve nispeten hızlı bir yol olarak Türkiye Sermaye Piyasaları Birliği (TSPB) bünyesindeki Müşteri Uyuşmazlıkları Hakem Heyeti öne çıkmaktadır.
Hangi Uyuşmazlıklar Kapsama Girer?
Borsa işlemleri dışındaki sermaye piyasası faaliyetlerinden doğan uyuşmazlıklar (yatırım fonu, hisse senedi, türev işlemler, bono/tahvil/kira sertifikası gibi menkul kıymet işlemlerinden doğanlar dahil) TSPB Yönergesi kapsamında bu Hakem Heyeti'nde görülebilir. Tera, Pusula, Hedef, Atlas, A1, Bulls ve Pardus Portföy gibi TSPB üyesi kuruluşlarla yaşanan yatırım fonu uyuşmazlıkları da bu kapsama girmektedir.
Başvuru Süreci Nasıl İşler?
Öncelikle ilgili kuruluşa (portföy yönetim şirketi, banka veya aracı kurum) yazılı başvuru yapılması gerekir. Bu başvuruya verilen cevabın olumsuz veya kısmen olumlu olması, ya da makul sürede hiç cevap verilmemesi hâlinde, TSPB Müşteri Uyuşmazlıkları Hakem Heyeti'ne başvurulabilir.
Bu ikinci aşama için TSPB Yönergesi'nde bir süre öngörülmüştür; ancak bu sürenin ne zaman başladığı ve ne kadar olduğu, kuruluştan gelen cevabın niteliğine ve tarihine göre değişebildiğinden, başvurudan önce TSPB'nin güncel başvuru koşullarının ve sürelerin (gerekirse bir avukat aracılığıyla) teyit edilmesi, bu yolu kullanma hakkının korunması açısından önemlidir.
Neden Öncelikli Bir Seçenek?
Hakem Heyeti'nin sunduğu hizmetler yatırımcılar için ücretsizdir ve süreç genellikle mahkeme sürecinden daha hızlı işler. Bu nedenle, dava açmadan önce bu yolun değerlendirilmesi, hem maliyet hem de zaman açısından avantajlı olabilir. Ancak Hakem Heyeti kararının niteliği ve bağlayıcılığı (tutara göre değişebilen) somut olayda ayrıca değerlendirilmeli, bu yolun tüketilmesi diğer hukuki yolları (özellikle zamanaşımı süresi dolmadan) kullanma hakkınızı ortadan kaldırmamalıdır.
Portföy Yönetim Şirketine Karşı Tazminat Davası Nasıl Açılır?
Şartları varsa en sık gündeme gelen hukuki yol, fonu kuran ve yöneten portföy yönetim şirketine (somut olaya göre Tera, Pusula, Hedef, Atlas, A1, Bulls veya Pardus Portföy) karşı açılacak tazminat davasıdır.
Davanın Hukuki Dayanağı: Vekalet ve Özen Borcunun İhlali
Yatırım fonu, tüzel kişiliği olmayan ve inançlı mülkiyet esaslarına göre işletilen bir malvarlığıdır (SPKn m.52/1); kurucu portföy yönetim şirketi, fonu katılma payı sahiplerinin haklarını koruyacak biçimde yönetmek ve fonun içtüzük ile izahnameye uygun yürütülmesinden sorumludur (SPKn m.52/3; III-52.1 sayılı Yatırım Fonlarına İlişkin Esaslar Tebliği m.9). Şirket ile katılma payı sahipleri arasındaki ilişkiye vekâlet hükümleri kıyasen uygulanır (SPKn m.52/4; TBK m.502-514) ve şirket özen ve sadakat borcu altındadır. Şirketin mevzuata aykırı biçimde portföyü belirli hisselerde aşırı yoğunlaştırması, fon stratejisinden sapması veya yatırımcıyı yanlış/eksik bilgilendirmesi, bu özen borcunun ihlali olarak değerlendirilebilir ve sözleşmeden veya haksız fiilden doğan tazminat talebinin temelini oluşturur.
Yöneticilerin Şahsi Sorumluluğu
Şirkete karşı açılacak davadan bağımsız olarak, kusurları oranında portföy yönetim şirketinin yöneticilerinin Türk Ticaret Kanunu m.553 ve genel hükümler çerçevesinde şahsen sorumluluğu da ayrıca değerlendirilebilir. Bu, özellikle şirketin malvarlığının tazminatı karşılamaya yetmediği senaryolarda değerlendirilmesi gereken ek bir dava stratejisidir.
Zorunlu Arabuluculuk Şartı (TTK m. 5/A)
Burada gözden kaçırılmaması gereken kritik bir usul kuralı var: Türk Ticaret Kanunu'nun 5/A maddesi uyarınca, konusu bir miktar paranın ödenmesi olan ticari alacak ve tazminat davalarında, dava açılmadan önce arabulucuya başvurulmuş olması dava şartıdır. Portföy yönetim şirketine karşı açılacak tazminat davası bu kapsama girebileceğinden, arabuluculuğa başvurmadan doğrudan dava açılması hâlinde, dava esasa girilmeden usulden reddedilebilir.
Ancak yatırımcı, fonu tüketici sıfatıyla (kişisel/ailevi ihtiyaç amacıyla, ticari veya mesleki olmayan bir amaçla) edinmişse, uyuşmazlık tüketici hukuku kapsamında değerlendirilebilir ve bu durumda TTK m. 5/A'daki zorunlu ticari arabuluculuk değil, tüketici hukukuna özgü başvuru yolları (tüketici hakem heyeti/tüketici mahkemesi) gündeme gelebilir. Sıfatınızın doğru tespiti, izleyeceğiniz usulü doğrudan belirlediğinden, bu noktanın dosyanıza özel olarak değerlendirilmesi önemlidir.
Görevli Mahkeme
Arabuluculuk aşaması sonuçsuz kalırsa, dava yatırımcının sıfatına ve uyuşmazlığın niteliğine göre asliye ticaret mahkemesi, tüketici mahkemesi veya asliye hukuk mahkemesi önünde açılabilir.
Zamanaşımı Neden Tek Bir Sayı Değil?
Bu tür davalarda zamanaşımı, dosyanızın en dikkatli ele alınması gereken yönlerinden biridir; çünkü tek bir "genel süre" yoktur. Türk hukukunda, aynı olaydan doğan bir tazminat talebi, hangi hukuki temele dayandırıldığına göre birbirinden oldukça farklı işleyen sürelere tabi olabilir: talep sözleşmesel bir ilişkiye (örneğin portföy yönetimindeki vekalet benzeri ilişkiye) mi dayanıyor, haksız fiile mi dayanıyor, yoksa fonun izahnamesi veya finansal raporları gibi kamuyu aydınlatma belgelerindeki yanlış/eksik bilgiye mi dayanıyor — her biri Türk Borçlar Kanunu ve Sermaye Piyasası Kanunu'nda ayrı ayrı ve farklı uzunlukta düzenlenmiştir.
Bazı hukuki temellerde bu süre yıllar mertebesindeyken, kamuyu aydınlatma belgelerine dayalı taleplerde kanun koyucunun öngördüğü süre bunlardan belirgin şekilde daha kısadır.
Bu farkın pratik sonucu şudur: aynı olay için "elimde bolca zaman var" diye düşünüp beklemek, eğer talebiniz aslında daha kısa süreye tabi bir hukuki temele dayanıyorsa, hak kaybına yol açabilir. Hangi sürenin sizin somut talebiniz için geçerli olduğu; fonu hangi belgeye/beyana güvenerek aldığınıza, zararı ne zaman öğrendiğinize ve talebinizi hangi hukuki sebebe dayandıracağınıza göre değişir — bu nedenle bu makalede tek bir "sizin süreniz şudur" rakamı vermek yerine, bu belirsizliğin kendisinin bir uyarı işareti olarak görülmesini ve mümkün olan en kısa sürede, elinizdeki belgelerle birlikte bir avukata başvurularak somut sürenin netleştirilmesini öneriyoruz.
Bilirkişi İncelemesinin Rolü
Bu tür davalarda mahkeme, fonun portföy kompozisyonunu, işlem geçmişini ve mevzuata uygunluğunu sermaye piyasası alanında uzman bilirkişilere inceletir. İncelenecek başlıca hususlar; fonun ilan edilen stratejiye ve limitlere uygun yönetilip yönetilmediği (serbest fonlarda ölçüt, KAP sayfasında ilan edilen strateji ve limitlerdir; Tebliğ m.25/1), portföydeki yoğunlaşma ve ilişkili taraf işlemleri, değerlemenin mevzuata uygunluğu ile strateji ve limit değişikliklerinin öngörülen sürede ilan edilip edilmediğidir (Tebliğ m.25/16). Yukarıda sayılan belgelerin (hesap ekstresi, izahname, tanıtım materyalleri) eksiksiz sunulması, bilirkişi incelemesinin sonucunu doğrudan etkiler.
Zararın hesaplanma yöntemi de belirleyicidir: zarar, kabaca "yatırılan tutar eksi tasfiye ödemesi" olarak değil, ihlalle nedensellik bağı kurulabilen kısım olarak hesaplanmalıdır. Bir başka deyişle, fonun olağan piyasa riskinden kaynaklanan değer kaybı ile mevzuata aykırı yönetimden kaynaklanan ek kayıp birbirinden ayrıştırılmalı, tazminat talebi yalnızca ikincisine yönelik kurgulanmalıdır.
Kısmi Dava, Talep Artırımı ve Delil Tespiti İmkânı
Tasfiye süreci henüz tamamlanmadığı için, bugün zararınızın kesin tutarını bilmeniz her zaman mümkün olmayabilir; çünkü nihai tutar, fon varlıklarının tasfiye sürecindeki gerçek satış fiyatlarına bağlıdır. Eski uygulamada bu tür durumlarda Hukuk Muhakemeleri Kanunu'nun (HMK) 107. maddesindeki "belirsiz alacak davası" yoluna başvurulabiliyordu. Ancak bu madde, 7589 sayılı Kanun'la yürürlükten kaldırıldı (Resmî Gazete: 31.07.2026).
Yeni düzenlemede HMK m.109'a eklenen dördüncü fıkraya göre, alacağın yalnızca bir kısmının dava edildiği durumlarda talep, aynı davada bir defaya mahsus olmak üzere, iddianın genişletilmesi yasağına tabi olmaksızın tahkikatın sona ermesine kadar artırılabilir; bu durumda zamanaşımı, artırılan kısım bakımından da dava tarihinden itibaren kesilmiş sayılır. Artırım hakkı yalnızca bir kez kullanılabildiğinden, zarar tutarı belli değilken dava açmayı düşünen yatırımcı için davanın zamanlaması, başlangıçtaki talep miktarı ve artırımın ne zaman yapılacağı baştan planlanmalıdır. Tasfiye tamamlanmadan aceleyle açılan bir dava, bu tek hakkın yanlış zamanda kullanılmasına yol açabilir.
Ayrıca, ileride kaybolma riski bulunan delillerin (örneğin fonun işlem kayıtları, tanıtım materyalleri) dava açılmadan önce mahkeme eliyle tespit ettirilmesi için HMK m. 400 vd. hükümlerinde düzenlenen delil tespiti (ihtiyati delil tespiti) yoluna başvurulması da değerlendirilebilir.
Serbest Fon ve Nitelikli Yatırımcı Şartı
Sermaye piyasası mevzuatında "serbest fon" adı verilen bir fon türü, yalnızca "nitelikli yatırımcı" sıfatını taşıyan kişilere satılabilir ve genel yatırım fonlarına uygulanan sınırlamalara (örneğin tek bir hissede yoğunlaşma sınırı) tabi değildir. Bu nitelikli yatırımcı olup olmadığının doğrulanması, yalnızca alıcının beyanına değil, satışı yapan kuruluşun kendi kontrol yükümlülüğüne de bağlıdır.
Bu nedenle, tasfiye edilen fonlardan biri serbest fon niteliğindeyse ve nitelikli yatırımcı vasfını taşımıyorsanız, bu fonun size satılmış olması, satışı yapan kuruluşun mevzuata aykırı davranmış olabileceğine işaret eden bir bulgu olarak değerlendirilebilir ve satışı yapan banka/aracı kuruma karşı ileri sürülecek bir talebin dayanaklarından birini oluşturabilir. Elinizdeki fonun serbest fon olup olmadığını izahnameden veya KAP duyurularından kontrol etmeniz, bu değerlendirme için faydalı bir ilk adımdır.
Fonu Satan Banka veya Aracı Kuruma Karşı Sorumluluk İhtimali
Fonu size satan banka veya aracı kurum, kurucu portföy şirketinden ayrı bir sorumluluk taşıyabilir. Sermaye piyasası mevzuatı, karmaşık veya yüksek riskli yatırım araçlarının satışında uygunluk ve yerindelik testi yapılmasını ve risklerin yatırımcıya açıkça bildirilmesini zorunlu kılar; serbest fonlarda satışı yapan kuruluş ayrıca yatırımcının nitelikli yatırımcı vasfına ilişkin bilgi ve belgeleri temin edip saklamakla yükümlüdür (Tebliğ m.25/4). Fon size "garantili" veya "mevduat benzeri düşük riskli" bir ürün gibi sunulduysa, ya da uygunluk testi hiç yapılmadan veya gerçeğe aykırı doldurularak satış gerçekleştirildiyse, satışı yapan kuruluşa karşı ayrı bir tazminat talebi gündeme gelebilir. Bu iddianın ispatı, satış sürecine ait belgelerin (risk bildirim formu, uygunluk testi sonucu, görüşme kayıtları varsa) incelenmesini gerektirir.
Uygunluk Testi Neyi Ölçer?
Uygunluk testi, yatırımcının finansal bilgi düzeyini, geçmiş yatırım deneyimini ve risk toleransını ölçmeyi amaçlayan bir sorgulamadır; amacı, karmaşık veya yüksek riskli bir ürünün, o ürünü anlayabilecek ve riskini taşıyabilecek yatırımcılara satılmasını sağlamaktır. Test hiç yapılmadan, gerçeğe aykırı cevaplarla doldurularak veya sonucu göz ardı edilerek satış yapılmışsa, bu durum satışı yapan kuruluşun sorumluluğunu doğrudan etkileyebilecek bir usulsüzlük olarak değerlendirilebilir. Test formunuzun bir örneğini elinizde bulundurmanız veya kuruluştan talep etmeniz, bu değerlendirme için önemli bir belgedir.
Portföy Saklayıcısının Sorumluluğu
Fonun varlıklarını fiilen elinde bulunduran saklayıcı kuruluş, portföyün saklanması ve kurucunun mevzuata uygun hareket edip etmediğinin gözetimi ile yükümlüdür (SPKn m. 56). Saklayıcının bu gözetim yükümlülüğünü ihmal ettiği ortaya konabilirse, saklayıcı kuruluşa karşı da ayrı bir sorumluluk iddiası ileri sürülebilir.
Burada dikkat edilmesi gereken nokta, tasfiye sürecini yürütmek üzere sonradan görevlendirilen Ziraat/İş Bankası ile, krizin oluştuğu dönemde fonun asıl saklayıcısı olan kuruluşun farklı olabileceğidir; sorumluluk değerlendirmesi kriz dönemindeki asıl saklayıcıya yöneliktir, tasfiyeyi yürüten bankaya değil. Fonunuzun kriz dönemindeki gerçek saklayıcısının kim olduğunu, izahnamesinden veya KAP duyurularından teyit etmeniz, doğru muhatabı belirlemeniz açısından önemlidir.
SPK'ya Karşı Tazminat Davası: Daha Zorlu Bir Yol
Bazı yatırımcılar, SPK'nın bu şirketleri daha erken denetleyip müdahale etmediğini düşünerek doğrudan SPK'ya karşı dava açmayı değerlendirebilir. Bu yol prensipte kapalı değildir, ancak diğer yollara göre ispat yükü belirgin şekilde daha ağırdır.
Hizmet Kusuru Nasıl İspatlanır?
SPK bir kamu kurumu olduğundan, buna karşı açılacak dava özel hukuk mahkemelerinde değil idare mahkemesinde (SPK'nın ülke çapında uygulanan düzenleyici işlemlerine karşı ise ilk derece mahkemesi olarak Danıştay'da) tam yargı davası olarak açılır. Danıştay içtihadında, bir kamu kurumunun mevzuata aykırı bir faaliyeti zamanında engellememesi "hizmet kusuru" oluşturabilir; ancak sadece zarar doğmuş olması yeterli değildir. Davacının; SPK'nın somut olarak hangi tarihte, hangi denetim/tedbir yükümlülüğünü yerine getirmediğini, bu gecikme olmasaydı zararın doğmayacağını (nedensellik bağı) ve zararın miktarını ortaya koyması gerekir.
Bu konuda yerleşik iki Danıştay çizgisi bir arada değerlendirilmelidir: Danıştay 13. Dairesi, zamanında önlem alınmamasını İmar Bankası kararında (E.2005/2625, K.2005/5753) hizmet kusuru saymıştır; buna karşılık aynı Daire E.2009/4155, K.2011/2326 ve E.2019/4341, K.2024/863 sayılı kararlarında nedensellik bağı ve hizmet kusuru kurulamadığı gerekçesiyle talepleri reddetmiştir. Bu, davanın kaderinin soyut bir "SPK geç kaldı" iddiasıyla değil, SPK'nın hangi tarihte hangi tedbiri alması gerektiğinin ve gecikmenin zararı ne ölçüde artırdığının somut olarak ortaya konmasıyla belirlendiğini gösterir. SPK'nın sonradan aldığı bir tedbir, tek başına geçmişte kusur bulunduğunu göstermez.
SPK Sorunu Önceden Biliyor muydu? Rehber Düzenleme Süreci Zaman Çizelgesi
SPK'nın 18 Eylül 2026 tarihli Yatırım Fonlarına İlişkin Rehber Düzenleme Süreci Açıklaması, olası bir hizmet kusuru iddiasında incelenebilecek somut bir zaman çizelgesi ortaya koymaktadır:
- 2025 yılının son çeyreği: Belirli portföy yönetim şirketlerine ait fonların düşük fiili dolaşım oranına sahip paylarda açıklanamayan fiyat hareketlerine neden olduğu gözlemlenmiştir.
- 2 Aralık 2025: Konu, Finansal İstikrar Komitesi toplantısında ele alınmıştır.
- 3 Aralık 2025: SPK bünyesinde konuyla ilgili bir çalışma grubu oluşturulmuştur.
- 18 Aralık 2025: Nitelikli yatırımcı şartındaki finansal varlık tutarı 1 milyon TL'den 10 milyon TL'ye yükseltilmiştir.
- 28 Ağustos 2026: Hazırlanan Rehber kamuya duyurulmuştur — kriz görünür hâle gelmeden yaklaşık üç hafta önce.
Bu zaman çizelgesi, SPK'nın sorunun farkında olduğu dönemi ve alınan tedbirlerin zamanlamasını somut tarihlerle ortaya koyduğu için önemlidir. Ancak bu takibin yapılmış olması, tek başına hizmet kusurunun varlığını veya yatırımcı zararlarıyla nedensellik bağını ortaya koymaz; yukarıdaki içtihatta görüldüğü gibi, bu bağın davada ayrıca ve somut olarak kurulması gerekir.
Önce SPK'ya Başvuru Zorunluluğu ve Süreçteki Sıra
İdari yargıda tam yargı davası açmadan önce, İdari Yargılama Usulü Kanunu'nun (İYUK) 13. maddesi uyarınca önce SPK'ya yazılı başvuru yapılması gerekir; bu sıralamaya uyulmadan doğrudan dava açılması, davanın usulden reddedilmesine yol açabilir. Zarar doğrudan bir SPK işlemine dayandırılıyorsa, İYUK m.12 kapsamında iptal davası ile birlikte veya iptal kararı üzerine tam yargı davası açılabilir; bu durumda iptal davası süresi olan 60 gün (İYUK m.7) esas alınır — Danıştay'ın yerleşik bir kararına göre (13. Daire, E.2015/2095, K.2020/3162), bildirimde başvuru yolu ve süresi gösterilmemişse bu sürenin işlemeye başlamayabileceği de ayrıca değerlendirilmelidir.
Zarar SPK'nın gözetim/denetim görevini yerine getirmemesi gibi bir idari eylem veya eylemsizlikten kaynaklanıyorsa, İYUK m.13 uyarınca önce idareye başvuru şarttır: bu başvuru, eylemin ve zararın öğrenilmesinden itibaren bir yıl, her hâlde eylem tarihinden itibaren beş yıl içinde yapılmalıdır. İdare, başvuruya otuz gün içinde cevap vermezse istem reddedilmiş sayılır ve dava açma süresi bu otuz günlük sürenin bitiminden itibaren işlemeye başlar. Bu süreler net olsa da, başlangıç tarihinin (zararın/eylemin öğrenilme anı) tespiti her dosyada tartışmalı olabileceğinden, bu yolu değerlendiriyorsanız süreci mümkün olan en erken aşamada bir avukatla birlikte planlamanız önemlidir.
SPKn m. 115: Karıştırılmaması Gereken Ayrı Bir Kural
SPKn m. 115, yatırımcının SPK'ya karşı açacağı tazminat davasıyla ilgili bir kural değildir; bu madde, Kanun'da tanımlanan suçlardan (piyasa dolandırıcılığı gibi) dolayı ceza soruşturması yapılabilmesinin, SPK'nın Cumhuriyet Başsavcılığına yazılı başvuruda bulunmasına bağlı olduğunu düzenler ve bu başvuru ceza davası için bir muhakeme şartıdır. Bu, aşağıda anlatılan ceza soruşturmasının işleyişini ilgilendiren ayrı bir konudur.
Ceza Soruşturmasına Mağdur Olarak Nasıl Katılabilirim?
SPK'nın piyasa dolandırıcılığı (SPKn m. 107) iddiasıyla yaptığı suç duyurusu üzerine başlatılan ceza soruşturması/kovuşturmasında, zarar gören yatırımcılar Cumhuriyet savcılığına şikâyetçi olarak başvurabilir.
Basına yansıyan bilgilere göre soruşturma İstanbul Cumhuriyet Başsavcılığı bünyesinde yürütülmekte olup, iddialar piyasa dolandırıcılığı (SPKn m. 107), bilgi suistimali (SPKn m. 106), güveni kötüye kullanma ve sahtecilik (SPKn m. 110) ve suçtan kaynaklanan malvarlığı değerlerini aklama (TCK m. 282) suç tipleri etrafında şekillenmektedir. Yine basına yansıyan bilgilere göre, SPK'nın m.107 kapsamındaki suç duyurusu üzerine bazı yöneticiler hakkında tutuklama ve gözaltı işlemleri yapılmış; çok sayıda şüpheli hakkında yurt dışına çıkış yasağı ve malvarlığı üzerine tedbir uygulanmıştır. Soruşturma sürmekte olup hiçbir kişi hakkında kesinleşmiş bir yargı kararı bulunmamaktadır. Kamu davası açıldıktan sonra ise Ceza Muhakemesi Kanunu'nun (CMK) 237. maddesi uyarınca davaya katılma (müdahillik) talebinde bulunulabilir.
Müdahillik (Katılan) Sıfatının Sağladığı Haklar
Davaya katılan (müdahil) sıfatı; soruşturma ve kovuşturma dosyasını inceleme, duruşmalara katılma, tanıklara ve sanıklara soru yöneltilmesini isteme, delil sunma ve nihai kararı temyiz/istinaf gibi kanun yollarına taşıma hakkı sağlar. Bu süreç, hukuk mahkemesinde açılacak tazminat davasından ayrı ve ona destekleyici bir süreçtir; ceza yargılaması sonunda verilecek bir mahkûmiyet kararı, hukuk davasındaki kusurun ispatını önemli ölçüde kolaylaştırabilir.
Ancak burada bir nüansı gözden kaçırmamak gerekir: piyasa dolandırıcılığı suçunda korunan hukuki değer ağırlıklı olarak piyasa güveni (kolektif bir değer) olduğundan, bireysel bir yatırımcının katılan sıfatı tartışmalı olabilir ve otomatik kabul edilmeyebilir. Katılma talebinizin, yalnızca SPKn kapsamındaki suç tipleriyle değil, somut olayda TCK kapsamındaki dolandırıcılık gibi bireysel mağduriyeti daha doğrudan koruyan suç nitelendirmeleriyle birlikte kurgulanması, kabul ihtimalini güçlendirebilir.
Tasfiye Kararından Önce Verdiğim Satış Talimatının Durumu Ne Olacak?
Kriz döneminde (özellikle 15-17 Eylül tarihleri arasında) iade/satış talimatı veren yatırımcılar için, talimatın verildiği tarih ve saatin tasfiye kapsamına girip girmediğinizi ve ödeme sırasını etkileyebileceği yönünde bilgiler paylaşılmaktadır. Ancak bu kesim tarihi ve saati her fon ve her şirket için farklı olabileceğinden, kendi fonunuza ait kesin kesim anını genel bir kaynaktan değil, doğrudan fonun KAP'taki özel duyurusundan veya fonu aldığınız banka/aracı kurumdan teyit etmeniz gerekir; bu belge, hem tasfiye sürecindeki konumunuzu hem de olası bir dava dosyasını doğrudan etkiler.
Birden Fazla Yatırımcının Birlikte Hareket Etmesi
Sosyal medyada, özellikle Tera Portföy mağdurları tarafında 10.000'i aşan üyeye ulaştığı bildirilen gruplar başta olmak üzere, yatırımcıların bir araya gelip dernekleşmeyi veya ortak hareket etmeyi değerlendirdiği bilinmektedir.
Aynı fondan zarar gören yatırımcıların bilgi ve belge paylaşımı yapması, süreci takip etmesi faydalı olabilir; ancak her yatırımcının fonu aldığı tarih, tutar, kanal ve fon türü farklı olduğundan, hukuki taleplerin genellikle her yatırımcı için ayrı ayrı değerlendirilmesi gerekir. Ortak bir avukata vekalet verilecekse, ücret sözleşmesinin, masraf paylaşımının ve her müvekkilin kendi dosyasının nasıl ayrı değerlendirileceğinin yazılı ve açık olması, ileride doğabilecek anlaşmazlıkları önler.
Nelerden Kaçınmalısınız?
Kriz döneminde sosyal medyada veya çeşitli platformlarda "toplu dava", "garantili tazminat", "kesin sonuç" veya "hemen zengin olun" gibi vaatler içeren içeriklere rastlanabilir. Bu yazı da dahil olmak üzere hiçbir kaynak, somut dosyanızda hangi tutarın, ne kadar sürede geri alınacağını garanti edemez; her dosyanın hangi fonu, hangi tarihte, hangi kanaldan aldığınıza göre farklı bir hukuki değerlendirmesi vardır.
Bu nedenle kesin sonuç veya süre vaat eden yaklaşımlara mesafeli durulması, resmi SPK/KAP duyurularının takip edilmesi ve sürecin dosyanızın kendi koşullarına göre bir avukatla birlikte değerlendirilmesi önemlidir.
Hangi Hukuki Yol, Kime Karşı, Hangi Sürede? Özet Tablo
Yukarıda ayrıntılı anlatılan yolların bir arada karşılaştırması aşağıdaki gibidir. Bu tablo genel bir özet niteliğindedir; somut dosyanızda hangi yolun veya yolların uygun olduğu, fonun türüne, satış kanalına ve yatırımcı sıfatınıza göre değişebilir.
| Yol | Kime Karşı | Maliyet | Süre Hakkında Not |
|---|---|---|---|
| Tasfiye takibi (MKK üzerinden) | — | Ücretsiz, otomatik | Azami 6 ay (20 Eylül 2026'da 3 aydan yükseltildi; yeniden uzatılabilir); ayrıca bir işlem gerekmez |
| İhtarname | Portföy şirketi / saklayıcı / satan kurum | Noter masrafı | Gerekip gerekmediği, muhatabı ve zamanı dosyaya göre belirlenmeli; tek başına zamanaşımını kesmez |
| TSPB Hakem Heyeti | TSPB üyesi kuruluş | Ücretsiz | Kuruma yapılan başvurudan sonra işleyen ayrı bir süreye tabi; güncel süre TSPB'den/avukatınızdan teyit edilmeli |
| Portföy şirketine karşı tazminat davası | Kurucu portföy yönetim şirketi | Dava/arabuluculuk masrafı | Talebin hukuki temeline göre değişen, bazı durumlarda oldukça kısa olabilen sürelere tabi — dosyaya özel değerlendirilmeli |
| Satan kuruma karşı dava | Banka / aracı kurum | Dava masrafı | Talebin niteliğine göre değişir |
| Saklayıcıya karşı dava | Kriz dönemindeki asıl saklayıcı | Dava masrafı | Talebin niteliğine göre değişir |
| SPK'ya karşı idari dava | SPK (idare mahkemesi/Danıştay) | Dava masrafı | Önce SPK'ya başvuru zorunlu; başvuru ve dava için ayrı ayrı, nispeten kısa süreler öngörülmüştür — dosyaya özel teyit edilmeli |
| Ceza soruşturmasına katılma | — | Ücretsiz (şikayet) | Kamu davası sürecine bağlı |
Bu Süreçte Hukuki Danışmanlık Neden Önemli?
Bu süreçte herhangi bir dava ya da somut hukuki adım atılmadan önce; güncel hukuki gelişmelerin, SPK'nın ve görevli bankaların açıklamalarının ve ilgilinin bireysel hukuki durumunun (fonun türü, satın alma kanalı ve tarihi, verilen talimatlar, imzalanan belgeler, yatırımcı sıfatı) birlikte ve dikkatle analiz edilmesi gerekir. Bilinçsiz atılan hukuki adımların, bilinçsiz açılan davaların yarardan çok zarar getirme ihtimali vardır: yanlış muhataba yöneltilen bir başvuru, zamansız açılan bir dava ya da dikkatsizce imzalanan bir belge, telafisi güç hak kayıplarına ve masraflara yol açabilir.
Yukarıda anlatıldığı gibi bu süreçte; ihtarnamenin gerekip gerekmediği ve kime gönderileceği, TSPB Hakem Heyeti'ne mi yoksa zorunlu arabuluculuğa mı başvurulacağı, yatırımcı sıfatınızın tüketici mi yoksa ticari nitelikte mi olduğu, hangi zamanaşımı süresinin uygulanacağı gibi birçok teknik ayrım aynı anda devreye girmektedir. Acele etmemek, süreleri takip etmemek anlamına gelmez; bu nedenle belgelerinizle birlikte durumunuzun erken bir aşamada değerlendirilmesi, hem gereksiz adımlardan kaçınmanızı hem de sizin için geçerli süreleri kaçırmamanızı sağlar.
Sonuç
Tera, Pusula, Hedef, Atlas, A1, Bulls veya Pardus Portföy fark etmeksizin, bu fon mağduriyetinden etkilenen bir yatırımcı için süreç tek bir hamleden ibaret değildir. Bir yandan MKK üzerinden otomatik yürüyen tasfiye takvimini ve SPK, KAP ve görevli bankaların resmi açıklamalarını takip etmek, öte yandan belgeleri eksiksiz toplamak ve sizin için geçerli süreleri baştan belirlemek gerekir. İhtarname, TSPB Hakem Heyeti, arabuluculuk, tazminat davası veya SPK'ya karşı idari dava gibi yollardan hangisinin, ne zaman ve kime karşı kullanılacağına ise ancak güncel gelişmeler ve kendi durumunuz analiz edildikten sonra karar verilmelidir; bilinçsiz atılan bir adım yarardan çok zarar getirebilir.
Not: Bu yazıda adı geçen kişi ve şirketler hakkında henüz kesinleşmiş bir yargı kararı bulunmadığından masumiyet karinesi geçerliliğini korumaktadır.
Av. Ömer Faruk Doğan, İstanbul Üniversitesi Hukuk Fakültesi mezunu olup tazminat hukuku, ticaret hukuku ve sermaye piyasası uyuşmazlıkları alanında yerli ve yabancı bireysel ve kurumsal müvekkillere danışmanlık vermektedir. Yüksek lisans tezi İstanbul Üniversitesi'nde tamamlanmış ve kitap olarak yayımlanmış olup, Galatasaray Üniversitesi'nde hukuk doktorasına devam etmektedir.
Sıkça Sorulan Sorular
Param tasfiye edilen fonda kayboldu mu?
Hayır, otomatik olarak kaybolmuş sayılmaz. Fon malvarlığı kurucu şirketin borçlarından ayrı tutulur (SPKn m.53) ve tasfiye sürecinde varlıkların satışından elde edilecek tutar payınız oranında size aktarılır. Ancak anapara veya belirli bir getiri garantisi yoktur; elinize geçecek miktar varlıkların tasfiye anındaki gerçek satış fiyatına bağlıdır.
Tera Portföy fonu mağduruyum, ne yapmalıyım?
Öncelikle MKK e-Yatırımcı'dan bakiyenizi ve işlem dökümünüzü kaydedin, fon satın alma sürecine ait belgeleri saklayın. Tera Portföy fonlarının tasfiyesi Türkiye İş Bankası tarafından yürütülüyor; tasfiye ödemesi için ayrıca başvuru yapmanıza gerek yok. İhtarname, TSPB başvurusu veya dava gibi adımlar ise ancak güncel gelişmeler, SPK açıklamaları ve kendi durumunuz analiz edildikten sonra değerlendirilmelidir; bilinçsiz atılan bir adım yarardan çok zarar getirebilir.
Tera mağdurları için son durum ne?
2 Ekim 2026 itibarıyla Tera Portföy'ün tasfiye kapsamındaki 6 fonu (TLY, DOH, T3B, THF, TP2, TLV) Türkiye İş Bankası tarafından tasfiye ediliyor. SPK 30 Eylül'de bu fonlarda fon başına en fazla 1 milyon TL ara ödeme yapılmasına karar verdi; uygulama para piyasası fonları TP2 ve TLV'den başlayacak, kesin ödeme günü henüz açıklanmadı. Şirketin KAP açıklamasına göre 18 Eylül'de Takasbank nezdindeki hesaplara konan işlem kısıtı ve bloke nedeniyle ödemeler durdu. Tüm yatırımcılar için ortak bir ödeme tarihi yok; ödemeler, varlıklar nakde çevrildikçe MKK kayıtlarına göre ve başvuru gerekmeden, azami 6 aylık süre içinde kademeli olarak yapılacak.
SPK'nın ara ödeme kararı Tera mağdurları için ne anlama geliyor?
SPK 30 Eylül 2026'da, Tera dahil dört şirketin tasfiyedeki fonlarında mutabakatı tamamlanmış yatırımcılara, MKK'nın hesaplayacağı net yatırım tutarı üzerinden fon başına en fazla 1 milyon TL ara ödeme yapılmasına karar verdi. Ödeme tasfiye payına mahsuben yapılıyor; kalan haklardan feragat anlamına gelmiyor. Tera'da ilk sırada para piyasası fonları TP2 ve TLV var; kesin ödeme günü henüz açıklanmadı.
Fahiş kazanç için açılan iade hesapları fon mağdurlarına ne sağlıyor?
SPK'nın 1 Ekim 2026'da açtığı İsteğe Bağlı İade Hesaplarına yatırılan tutarlar yalnız ilgili fonun tasfiye malvarlığına eklenir ve o fonun pay sahiplerine yapılacak ödemelerde kullanılır. Duyuruda fahiş kazancın nasıl belirleneceği ve iade yapmayanlar hakkında ne yapılacağı yer almıyor. Ödeme bekleyen yatırımcının bu hesaplara para yatırması gerekmez.
Tasfiye edilen fonlarda ödemeler neden durdu?
Fonlar 17 Eylül 2026'da işleme kapatıldı; bu tarihten sonra olağan iade yerine tasfiye süreci işliyor. Tera Portföy'ün KAP açıklamasına göre ayrıca 18 Eylül mesai bitiminde Takasbank nezdindeki hesaplara işlem kısıtı ve bloke konuldu ve bu nedenle ödemeler durdu. Artık ödemeler, görevli bankaların (Tera fonlarında İş Bankası, diğerlerinde Ziraat Bankası) varlıkları nakde çevirmesine bağlı olarak dönemsel yapılacak.
Tasfiye süresinin 6 aya çıkması, paramın 6 ay sonra ödeneceği anlamına mı geliyor?
Hayır. SPK'nın 21 Eylül 2026 tarihli duyurusuna göre 6 aylık süre, tasfiyenin mutlaka 6 ay süreceği anlamına gelmiyor; koşullara bağlı olarak tasfiye daha erken tamamlanabilir. 6 ay bir üst sınırdır ve ödemeler bu süre içinde, varlıklar satıldıkça parça parça yapılabilir.
Tasfiye edilen fonlarda kaç yatırımcı var?
SPK'nın 23 Eylül 2026 tarihli açıklamasına göre, 7 portföy yönetim şirketine ait 131 fonda MKK kayıtlarına göre 455 bin 758 tekil yatırımcı bulunuyor. Basında yer alan farklı rakamlar resmi değildir; SPK, yatırımcıların yalnızca resmi kaynaklardaki açıklamaları dikkate almasını istemiştir.
Fon mağduru olarak hemen dava açmalı mıyım?
Herkes için geçerli tek bir cevap yok. Tasfiye sürerken nihai zarar tutarı belli değil ve SPK ile görevli bankaların açıklamaları devam ediyor. Güncel gelişmeler, SPK açıklamaları ve kendi hukuki durumunuz analiz edilmeden açılan bir dava reddedilebilir; bu durumda yargılama giderleri ve karşı tarafın vekâlet ücreti size yüklenebilir. Öte yandan acele etmemek süreleri kaçırmak anlamına gelmemeli; sizin için geçerli süreler baştan tespit edilmelidir.
Görevli banka adına aranırsam ya da başvuru formu gönderilirse ne yapmalıyım?
İtibar etmeyin. Görevli bankalar tasfiye ödemesi için yatırımcıdan ayrıca başvuru istemiyor; ödemeler MKK kayıtlarına göre doğrudan hesaplara aktarılacak. Resmî kurumlar bağlantıya tıklamanızı, şifre, SMS kodu ya da ücret istemez; bu tür talepler dolandırıcılık girişimi olabilir. Bilgi almak için yalnızca SPK, KAP ve bankanın resmi kanallarını kullanın.
Pusula Portföy'den param ne zaman ödenecek?
Pusula Portföy fonlarının tasfiyesi Ziraat Bankası tarafından yürütülüyor. SPK'nın 30 Eylül 2026 kararıyla Pusula fonlarında da fon başına en fazla 1 milyon TL ara ödeme yapılacak; uygulama para piyasası fonlarından başlıyor. SPK, azami tasfiye süresini 20 Eylül 2026'da 3 aydan 6 aya çıkardı (2026/62 sayılı Bülten); ödemeler varlıklar nakde çevrildikçe dönemsel olarak yapılacaktır, tek seferde değil.
Hedef Portföy'de payım var, dava açabilir miyim?
Şartları varsa mümkün olabilir: Hedef Portföy'ün kurucusu olduğu fonda payınız varsa, diğer altı şirkette olduğu gibi kurucu portföy şirketine, satışı yapan kuruma veya somut olaya göre SPK'ya karşı tazminat talebi gündeme gelebilir. Ancak tasfiye sürerken ve zarar tutarı henüz belli değilken dava açmanın sizin için doğru adım olup olmadığı, güncel gelişmeler ve bireysel durumunuz analiz edildikten sonra belirlenmelidir. Dava yoluna gidilecekse TTK m.5/A kapsamındaki zorunlu arabuluculuk şartının (yatırımcı sıfatınıza göre) uygulanıp uygulanmayacağı da değerlendirilmelidir.
Atlas Portföy'e ihtarname nasıl gönderilir?
İhtarname, noter aracılığıyla veya iadeli taahhütlü mektupla; alacağın dayanağı (fon katılma payı, alım tarihi, tutar), talep edilen ifa ve makul bir ödeme süresi belirtilerek gönderilir. Temerrüdü ve faiz başlangıcını belgelemeye yarar, ancak tek başına zamanaşımını kesmez (TBK m.154). Gönderilip gönderilmeyeceği, kime ve hangi içerikle gönderileceği dosyaya göre değerlendirilmelidir; ihtarnamedeki beyanlar ileride sizi bağlayabilir.
A1 Capital Portföy yatırımcısıyım, TSPB Hakem Heyeti'ne nasıl başvururum?
Önce A1 Capital Portföy'e (TSPB üyesi kuruluş olarak) yazılı başvuru yapmanız gerekir. Aldığınız cevap olumsuz, kısmen olumlu veya yetersizse, TSPB Müşteri Uyuşmazlıkları Hakem Heyeti'ne başvurabilirsiniz; bu ikinci başvuru için işleyen sürenin güncel hâlini TSPB'den veya bir avukattan teyit etmenizi öneririz. Bu başvuru yatırımcılar için ücretsizdir.
Bulls Portföy fonu tasfiye edildi, param ne olacak?
Bulls Portföy'ün kurucusu olduğu fonların tasfiyesi Ziraat Bankası tarafından yürütülüyor; fonun portföyündeki varlıklar satılıp nakde çevrildikçe payınız oranında ödeme alacaksınız. Anapara garantisi bulunmadığından nihai tutar, varlıkların gerçekleşen satış fiyatına bağlıdır.
Pardus Portföy'de en çok fon var, süreç farklı mı işleyecek?
Hayır, Pardus Portföy'ün 42 fonu da diğer şirketlerle aynı tasfiye takvimine (20 Eylül 2026'da 3 aydan 6 aya çıkarılan azami süre) ve aynı hukuki çerçeveye tabidir; tasfiyeyi Ziraat Bankası yürütüyor. Fon sayısının fazlalığı, mutabakat sürecinin idari olarak biraz daha uzun sürmesine yol açabilir, ancak hukuki hak ve yollarınızı değiştirmez.
Tasfiye edilen fondaki param ne zaman ödenecek?
SPK, tasfiye sürecinin azami süresini 20 Eylül 2026'da 3 aydan 6 aya çıkarmıştır (2026/62 sayılı Bülten). Ödemeler, varlıklar nakde çevrildikçe dönemsel olarak yapılacaktır; tek seferde ve aynı anda değil, kademeli olarak gerçekleşecektir. Tera, Pusula, Atlas ve Hedef fonlarında ayrıca, nihai ödemeden önce fon başına en fazla 1 milyon TL ara ödeme yapılması kararlaştırıldı (SPK, 30 Eylül 2026).
Yatırımcı Tazmin Merkezi bu zararımı karşılar mı?
YTM'nin (SPKn m.82) kapsamı sınırlı: yalnızca bir yatırım kuruluşunun nakit veya sermaye piyasası aracı teslim yükümlülüğünü yerine getirememesi hâlinde devreye girer. Fonun portföyündeki varlıkların piyasa değerindeki düşüşten kaynaklanan zarar bu kapsamın dışında kalır; bu nedenle mevcut tasfiye sürecindeki değer kaybı için tek başına yeterli bir çözüm olmayabilir.
İhtarname göndermek zorunlu mu?
Her dosyada zorunlu değildir. Ödeme için kesin bir vade belirlenmemişse borçluyu temerrüde düşürmek için ihtar gerekebilir (TBK m.117) ve ihtarname temerrüt tarihini ve faiz başlangıcını belgelemeye yarar. Ancak ihtarname zamanaşımını kesmez; yanlış muhataba veya zamansız gönderilmesi de sonuç doğurmayabilir. Gönderilip gönderilmeyeceği dosyaya özel değerlendirilmelidir.
TSPB Hakem Heyeti'ne mi yoksa doğrudan mahkemeye mi başvurmalıyım?
TSPB Müşteri Uyuşmazlıkları Hakem Heyeti ücretsiz ve nispeten hızlı bir yoldur; ancak tasfiyesine karar verilen kuruluşlara ilişkin uyuşmazlıkların heyetin görev alanı dışında kalabileceği yönünde bir istisna bulunduğundan, bu yolun sizin dosyanızda kullanılıp kullanılamayacağı önce teyit edilmelidir. Portföy şirketine karşı ticari nitelikli tazminat taleplerinde TTK m.5/A uyarınca zorunlu arabuluculuk ayrı bir dava şartı olabilir; hangi yolun önce, hangisinin sonra izleneceği dosyanızın niteliğine göre değerlendirilmelidir.
Portföy yönetim şirketine karşı dava açmadan önce arabulucuya gitmek zorunda mıyım?
Ticari nitelikte, konusu para olan bir tazminat talebiyse evet; TTK m.5/A uyarınca arabulucuya başvurmadan açılan dava, esasa girilmeden usulden reddedilebilir. Ancak fonu tüketici sıfatıyla edindiyseniz bu kural yerine tüketici hukukuna özgü yollar gündeme gelebilir; sıfatınızın doğru tespiti önemlidir.
Kime karşı tazminat davası açabilirim?
Somut olaya göre fonu kuran ve yöneten portföy yönetim şirketine; fonu size satan banka veya aracı kuruma (örneğin uygunluk testi eksikse); fonun kriz dönemindeki saklayıcısına (gözetim ihmali varsa) ve daha zor bir yol olarak idare mahkemesinde SPK'ya karşı talep gündeme gelebilir. Hangi muhataba, hangi dayanakla ve ne zaman başvurulacağı dosyaya özel analiz gerektirir; yanlış muhataba açılan dava husumet yokluğundan reddedilebilir.
SPK'ya karşı dava açmak neden daha zor?
Çünkü idare mahkemesinde açılacak tam yargı davasında yalnızca zararın varlığı yeterli değildir; SPK'nın somut bir denetim/tedbir yükümlülüğünü zamanında yerine getirmediği ve bu gecikme olmasaydı zararın doğmayacağı (nedensellik bağı) ayrıca ispatlanmalıdır. Ayrıca dava açmadan önce SPK'ya yazılı başvuru yapılması, bu sıralamaya uyulması gereken bir usul şartıdır (İYUK m.13); başvuru ve dava için işleyen süreler dosyaya göre değerlendirilmelidir.
Portföy yönetim şirketine karşı tazminat davası için zamanaşımı ne kadar?
Tek bir cevabı yok — portföy yönetimi vekalet ilişkisi niteliği taşıdığından sözleşmeden doğan taleplerde, haksız fiile dayalı taleplerde ve kamuyu aydınlatma belgelerine dayalı taleplerde farklı süreler işleyebilir (TBK ve SPK mevzuatında ayrı ayrı düzenlenmiştir), ve bunlardan bazıları belirgin şekilde daha kısadır. Hangisinin sizin durumunuza uygulanacağı, talebinizin hukuki niteliğine göre değişir; bu nedenle süreyi kendiniz hesaplamak yerine belgelerinizle bir avukata danışmanızı öneririz.
SPK'ya karşı dava için zamanaşımı ne kadar?
Bu süre tek bir sabit rakam değildir; İYUK m.13 önce SPK'ya başvuru yapılmasını ve ardından belirli bir süre içinde dava açılmasını şart koşar, ancak sürelerin başlangıç tarihi somut olaya göre değişebilir. Bu yolu düşünüyorsanız, süre hesaplamasını dosyanıza özel olarak bir avukatla birlikte yapmanız, hak kaybını önlemenin en güvenli yoludur.
Ceza soruşturmasına mağdur olarak katılabilir miyim?
Genel olarak, zarar gördüğünü düşünen kişiler savcılığa şikâyetçi olarak başvurabilir; kamu davası açıldıktan sonra ise CMK m.237 uyarınca davaya katılma (müdahillik) talebinde bulunularak dosyayı inceleme ve duruşmalara katılma hakkı elde edilebilir. Bu hakkın kullanımı somut dosyanıza göre değerlendirilmelidir.
Fonu bankadan aldım, portföy şirketiyle hiç muhatap olmadım. Yine de dava açabilir miyim?
Mümkün olabilir; bu durumda öncelikli muhatabınız fonu size satan banka veya aracı kurum olabilir, özellikle uygunluk testi yapılmadan veya riskler açıkça bildirilmeden satış yapıldıysa. Fonu kuran ve yöneten portföy şirketine karşı ayrıca talepte bulunulması da gündeme gelebilir; iki yol birbirini dışlamaz. Hangisinin sizin için anlamlı olduğu, satış sürecine ait belgeler incelendikten sonra belli olur.
Fon izahnamesinde 'garantili' ya da 'mevduat benzeri' ifadeler geçiyorsa ne olur?
Bu tür ifadeler, satış sürecinde yatırımcıya gerçek risk düzeyinin doğru aktarılıp aktarılmadığının değerlendirilmesinde önemli bir delil oluşturabilir. Fon gerçekte yüksek riskli bir yapıya sahipken düşük riskli gibi sunulduysa, bu husus satışı yapan kuruma karşı ileri sürülecek talebin dayanaklarından biri olabilir.
Kısmi ödeme aldım, kalan tutarımdan feragat etmiş mi oluyorum?
Tasfiye süreci dönemsel ödeme esasına göre işlediğinden, aldığınız kısmi bir ödeme tek başına kalan hak ve alacaklarınızdan feragat ettiğiniz anlamına gelmez. Bu, 30 Eylül 2026 tarihli ara ödeme için de geçerlidir: kararda ara ödemenin tasfiye sonunda hak kazanılacak ödemeye mahsuben yapılacağı yazıyor ve bir feragat ya da ibra hükmü yer almıyor. Yine de her ödemeye ait dekontu saklamanız ve sürecin takibi, ileride ortaya çıkabilecek soruların netleştirilmesi açısından önemlidir.
17 Eylül'den önce satış/iade talimatı verdiysem durumum farklı mı?
Kriz döneminde verilen talimatların tarih ve saati, tasfiye kapsamına girip girmediğinizi ve ödeme sırasını etkileyebilir. Kendi fonunuza ait kesin kesim anını, fonun KAP'taki özel duyurusundan veya fonu aldığınız kurumdan teyit etmeniz gerekir.
Bu süreçte avukat tutmadan kendim ilerleyebilir miyim?
MKK üzerinden otomatik yürüyen tasfiye ödemesi için avukata ihtiyacınız yoktur. Ancak ihtarname, TSPB başvurusu, zorunlu arabuluculuk ve tazminat davası gibi adımlarda usul hatası yapmamak, doğru muhatabı ve doğru zamanaşımı süresini belirlemek için hukuki destek almanız hak kaybını önler.
Bu yazıda anlatılan yollardan hangisi en hızlı sonuç verir?
Kesin bir süre garantisi verilemez; ancak MKK üzerinden otomatik yürüyen tasfiye ödemesi ile TSPB Müşteri Uyuşmazlıkları Hakem Heyeti başvurusu, genellikle mahkeme sürecine göre daha hızlı işleyen yollardır. Mahkeme süreçleri (tazminat davası, idari dava) doğası gereği daha uzun sürebilir.
Yurt dışında yaşıyorum ama Türkiye'de bu fonlarda param var, ne yapmalıyım?
Yurt dışında yaşamanız, MKK üzerinden otomatik yürüyen tasfiye ödemesini almanıza engel değildir. İhtarname, TSPB başvurusu veya dava açma gibi adımlar için Türkiye'de bir avukata vekalet vermeniz, süreci uzaktan takip etmenizi sağlar.
Bu makalede anlatılanlar davamı kazanacağım anlamına mı geliyor?
Hayır. Bu yazı genel bilgilendirme amaçlıdır, hukuki garanti veya kesin sonuç vaadi içermez. Konu çok yeni olduğundan ve her dosya kendi somut koşullarına göre değerlendirildiğinden, sizin durumunuz için kesin bir değerlendirme ancak belgeleriniz incelenerek yapılabilir.
İzahnamedeki eksik veya yanıltıcı bilgi nedeniyle dava açacaksam süre ne kadar?
Kamuyu aydınlatma belgelerinden (izahname, finansal raporlar gibi) doğan tazminat talepleri, Sermaye Piyasası Kanunu'nda ayrıca ve genel sürelerden farklı şekilde düzenlenmiştir; bu düzenlemedeki süre, portföy yönetimindeki genel özen borcu ihlaline dayanan taleplere göre belirgin şekilde daha kısa olabilir. Talebinizin bu temele dayanıp dayanmadığı ve buna göre işleyecek sürenin ne olduğu, dosyanıza özel incelenmesi gereken bir konudur; bu ihtimal söz konusuysa vakit kaybetmeden bir avukata danışmanızı öneririz.
Elimdeki fon 'serbest fon' ise ne değişir?
Serbest fonlar yalnızca nitelikli yatırımcılara satılabilir ve genel yatırım fonlarına uygulanan sınırlamalara tabi değildir. Nitelikli yatırımcı sıfatını taşımadığınız hâlde size serbest fon satılmışsa, bu durum satışı yapan kuruluşun sorumluluğu bakımından önemli bir bulgu olarak değerlendirilebilir.
Tera Yatırım ile Tera Portföy Yönetimi A.Ş. aynı şirket mi?
Hayır, kamuoyuna yansıyan bilgilere göre bunlar ayrı tüzel kişiliklerdir. İhtarname veya dava dilekçesi hazırlarken hangisinin fonun kurucusu, hangisinin satışa aracılık eden kuruluş olduğunu MKK ve ticaret sicili kayıtlarından ayrı ayrı teyit etmeniz, başvurunuzun doğru muhataba yönelmesini sağlar.
17 Eylül'de TEFAS üzerinden iade talimatı verdim ama gerçekleşmedi, ne olacak?
SPK'nın resmi açıklamasına göre, Takasbank TEFAS Platformu üzerinden verilip gerçekleştirilemeyen iade talimatları karşılığında oluşan tutar fon hesabına borç olarak tahakkuk ettirilir ve elde edilen nakit ile öncelikli olarak bu borçlar ödenir. Yani bu durumdaki yatırımcılar, tasfiye sürecinde ödemede önceliğe sahip olabilir.
Haberlerde adı geçen yöneticiler hakkında kesin hüküm var mı?
Hayır. Bu yazıda ve haberlerde yer alan ifadeler, SPK'nın resmi açıklamalarına ve kamuya yansıyan bilgilere dayanan iddialardır. Bu aşamada ilgili kişiler hakkında kesinleşmiş bir mahkûmiyet kararı bulunmamaktadır.
Tasfiye tutarı henüz netleşmediği için dava açamıyor muyum?
Zarar tutarının belirsiz olması tek başına dava açmaya engel değildir; ancak eski HMK m.107'deki 'belirsiz alacak davası' 7589 sayılı Kanun'la yürürlükten kaldırıldı (Resmî Gazete: 31.07.2026). Artık alacağın bir kısmı için kısmi dava açılıp talep, aynı davada bir defaya mahsus olmak üzere tahkikatın sonuna kadar artırılabiliyor (HMK m.109/4). Tek artırım hakkı ve süreler nedeniyle, tasfiye sürerken dava açıp açmama kararı dosyaya özel planlanmalıdır.
Belgelerimin ileride kaybolmasından endişe ediyorum, ne yapabilirim?
Dava açılmadan önce kaybolma riski taşıyan delillerin mahkeme eliyle tespit ettirilmesi için Hukuk Muhakemeleri Kanunu m.400 vd. hükümlerinde düzenlenen delil tespiti (ihtiyati delil tespiti) yoluna başvurulması değerlendirilebilir.
Diğer mağdurlarla birlikte tek bir dava açabilir miyiz?
Her yatırımcının fonu aldığı tarih, tutar, kanal ve fon türü farklı olabileceğinden talepler genellikle ayrı ayrı değerlendirilir. Yine de bilgi ve belge paylaşımı için bir araya gelmek faydalı olabilir; ortak bir avukata vekalet verilecekse ücret ve masraf paylaşımının yazılı olması önemlidir.
Fon malvarlığına karşı doğrudan icra takibi başlatabilir miyim?
Hayır, SPKn m.53 uyarınca fon malvarlığı haczedilemez ve üzerine icra takibi yapılamaz. Alacaklarınız için kurucu şirketin kendi malvarlığına yönelik icra takibi, ancak kesinleşmiş bir alacak veya mahkeme kararı sonrasında gündeme gelebilir.
Param nasıl ve ne zaman iade edilir?
Para iadesi iki ayrı kanaldan gündeme gelebilir: MKK üzerinden otomatik yürüyen tasfiye ödemesi (varlıklar nakde çevrildikçe dönemsel olarak, azami 6 ay içinde) ve şartları varsa, dosyanız analiz edildikten sonra değerlendirilebilecek ihtarname, TSPB veya tazminat davası yolları. İkisi birbirinden bağımsız işler; tasfiye ödemesini beklemek, diğer yolları kullanma hakkınızı ortadan kaldırmaz.
Mağdur olarak haklarım neler?
Tasfiye kapsamındaki fonlarda payı bulunan bir yatırımcı olarak; payınız oranında tasfiye ödemesi alma, ihtarname göndererek temerrüdü tespit ettirme, TSPB Hakem Heyeti'ne ücretsiz başvurma, kurucu portföy şirketine/satan kuruma/saklayıcıya karşı tazminat davası açma, ceza soruşturmasına şikâyetçi veya müdahil olarak katılma ve somut şartlar oluşursa SPK'ya karşı idari dava açma haklarınız bulunabilir. Hangi hakların sizin dosyanızda kullanılabilir olduğu, belgelerinizin incelenmesiyle netleşir.
Bu fon mağduriyeti tam olarak neyi kapsıyor?
Tera, Pusula, Hedef, Atlas, A1 Capital, Bulls ve Pardus Portföy'ün kurucusu olduğu fonlarda payı bulunan ve SPK'nın 17 Eylül 2026 tasfiye kararından etkilenen tüm yatırımcıları kapsıyor. Mağduriyetin boyutu kişiden kişiye değişir: bazı yatırımcılar için bu yalnızca ödemenin gecikmesi anlamına gelirken, bazıları için varlık değerindeki düşüş nedeniyle kalıcı bir zarar söz konusu olabilir; bu farkın tespiti dosyanıza özel yapılmalıdır.
Fon mağdurları ne yapmalı?
Öncelikle MKK e-Yatırımcı'dan bakiyenizi ve fonun tasfiye kapsamında olup olmadığını teyit edin, tüm belgelerinizi (izahname, hesap ekstresi, alım dekontları, iade talimatı kayıtları, uygunluk testi) saklayın ve yalnızca SPK, KAP ve görevli bankanın resmi açıklamalarını takip edin. İhtarname, TSPB başvurusu, arabuluculuk veya dava gibi adımlar ise güncel gelişmeler, SPK açıklamaları ve kendi durumunuz analiz edilmeden atılmamalıdır; bilinçsiz atılan adımlar yarardan çok zarar getirebilir. Acele etmemek, sizin için geçerli süreleri takip etmemek anlamına gelmez.
TSPB Hakem Heyeti'ne her mağdur başvurabilir mi?
Hayır, dikkat edilmesi gereken önemli bir istisna vardır: TSPB Müşteri Uyuşmazlıkları Hakem Heyeti'nin görev alanı, tasfiyesine veya faaliyetlerinin tamamen durdurulmasına karar verilen üye kuruluşlara ilişkin uyuşmazlıkları kapsamayabilir. Tera, Pusula, Hedef, Atlas, A1, Bulls ve Pardus Portföy zaten tasfiye kapsamında olduğundan, başvurudan önce heyetin bu dosyayı kabul edip etmeyeceğinin TSPB'den veya bir avukattan teyit edilmesi gerekir.
SPK bu sorunu önceden biliyor muydu?
SPK'nın kamuya açık açıklamasına göre, bazı portföy yönetim şirketlerine ait fonlarda düşük fiili dolaşım oranına sahip paylarda açıklanamayan fiyat hareketleri 2025 yılının son çeyreğinde gözlemlenmiş, konu 2 Aralık 2025'te Finansal İstikrar Komitesi'nde ele alınmış, 3 Aralık 2025'te SPK bünyesinde bir çalışma grubu kurulmuş ve 18 Aralık 2025'te nitelikli yatırımcı şartındaki finansal varlık eşiği 1 milyon TL'den 10 milyon TL'ye yükseltilmiştir; ilgili Rehber ise 28 Ağustos 2026'da kamuya duyurulmuştur. Bu zaman çizelgesi, SPK'ya karşı olası bir hizmet kusuru iddiasında idarenin bilgi sahibi olduğu dönemin incelenmesi açısından önemlidir; ancak tek başına bu takip, hizmet kusurunun veya nedensellik bağının varlığını ispatlamaz.
SPK işleminin iptali için dava süresi ne kadardır?
İdari Yargılama Usulü Kanunu m.7 uyarınca iptal davası açma süresi 60 gündür. Danıştay içtihadına göre (13. Daire, E.2015/2095, K.2020/3162), bildirimde başvuru yolu ve süresi gösterilmemişse bu süre işlemeye başlamayabilir; ancak bu husus somut olayda ayrıca değerlendirilmelidir.
SPK'ya karşı tam yargı davası için süreler nedir?
Zarar bir idari eylem veya eylemsizlikten kaynaklanıyorsa, İYUK m.13 uyarınca önce idareye (SPK'ya) yazılı başvuru yapılması gerekir; bu başvuru, eylemin ve zararın öğrenilmesinden itibaren bir yıl, her hâlde eylem tarihinden itibaren beş yıl içinde yapılmalıdır. İdare otuz gün içinde cevap vermezse istem reddedilmiş sayılır ve dava açma süresi bu sürenin bitiminden itibaren işlemeye başlar.
SPK'ya karşı hizmet kusuru iddiasını destekleyen emsal kararlar var mı?
Danıştay 13. Dairesi, zamanında önlem alınmamasını İmar Bankası kararında (E.2005/2625, K.2005/5753) hizmet kusuru saymıştır. Buna karşılık aynı Daire, E.2009/4155 K.2011/2326 ve E.2019/4341 K.2024/863 sayılı kararlarında nedensellik bağı ve hizmet kusuru kurulamadığı gerekçesiyle talepleri reddetmiştir; sonuç, SPK'nın hangi tarihte hangi tedbiri alması gerektiğinin somut olarak ortaya konabilmesine bağlıdır.
Nitelikli yatırımcı eşiği değişti mi?
Evet, 18 Aralık 2025'te nitelikli yatırımcı şartındaki finansal varlık tutarı 1 milyon TL'den 10 milyon TL'ye yükseltilmiştir. Bu eşiğin altında kaldığınız hâlde size serbest fon satılmışsa, bu durum satışı yapan kuruluşun sorumluluğu bakımından önemli bir bulgu olabilir.
Ceza soruşturmasında tutuklama veya malvarlığı tedbiri uygulandı mı?
Basına yansıyan bilgilere göre bazı yöneticiler hakkında tutuklama ve gözaltı işlemleri yapılmış, çok sayıda şüpheli hakkında yurt dışına çıkış yasağı ve malvarlığı tedbirleri uygulanmıştır. Soruşturma sürmekte olup hiçbir kişi hakkında kesinleşmiş bir yargı kararı bulunmamaktadır.
Ceza davasına katılan (müdahil) sıfatım kesin olarak kabul edilir mi?
Bu, tartışmalı olabilecek bir husustur. Piyasa dolandırıcılığı suçunda korunan hukuki değer ağırlıklı olarak piyasa güveni olduğundan, bireysel bir yatırımcının katılan sıfatı otomatik kabul edilmeyebilir; talebin TCK kapsamındaki suç nitelendirmeleriyle (örneğin dolandırıcılık) birlikte kurgulanması, katılma talebinin kabul edilme ihtimalini güçlendirebilir.
Şirket yöneticileri kendi malvarlıklarıyla sorumlu tutulabilir mi?
Kusurları oranında, Türk Ticaret Kanunu m.553 ve genel hükümler çerçevesinde yöneticilerin şahsi sorumluluğu da ayrıca değerlendirilebilir; bu, şirkete karşı açılacak davadan bağımsız, ek bir dava stratejisi olabilir.
- yatırım fonu tasfiyesi
- fon mağduriyeti
- tera portföy
- tera yatırım
- pusula portföy
- hedef portföy
- atlas portföy
- spk tazminat davası
- tspb hakem heyeti
- portföy yönetim şirketi
- yatırımcı hakları
- piyasa dolandırıcılığı
- fon mağdurları ne yapmalı
- tera mağdurları
Bu konudaki hizmetlerimiz
Tazminat Hukuku